ねぇ、にゃソラ。相続の準備って、預貯金や家を残しておけば十分じゃないの?生命保険まで必要なのかな?
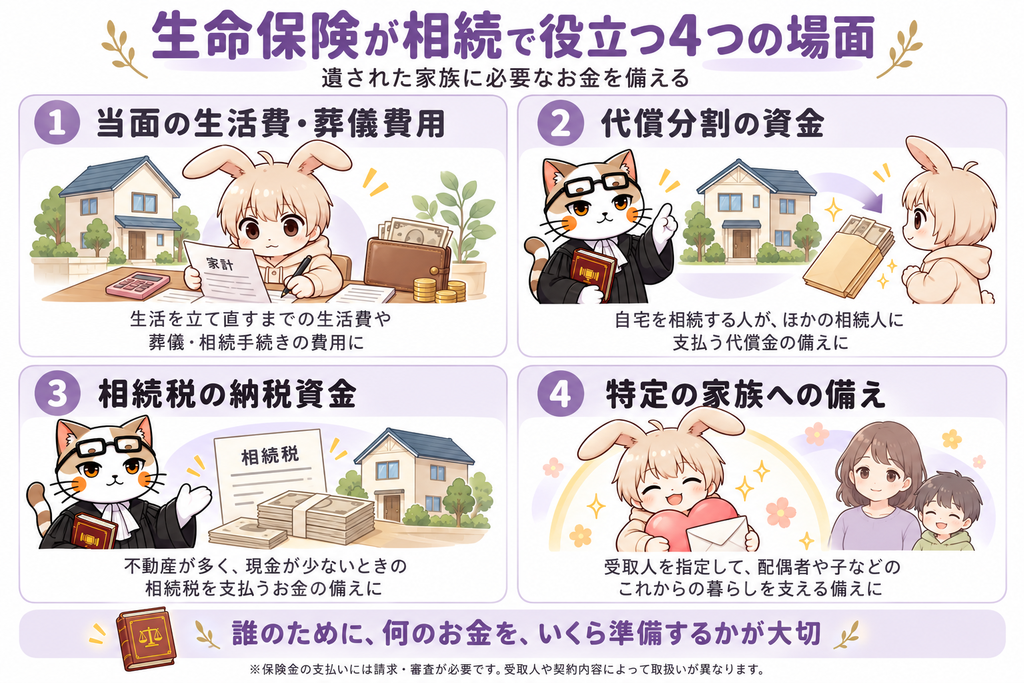
財産を残すことも大切だけど、残された家族がすぐに使えるお金を準備しておくことも大切なんだ。
実は、財産があってもお金に困ることがあるんだよ。
えっ!?財産があるのにお金に困るの?なんだか矛盾してない?
例えば、亡くなった人の銀行口座は、銀行が死亡を知ると取引が制限されるんだ。
相続の手続きが終わっていなくても、葬儀費用や毎月の生活費は必要だよね。
そっか。お金はあるのに自由に使えないんだね。そんなとき生命保険が役立つの?
そうだよ。死亡保険金は、原則として指定された受取人が受け取れるんだ。遺産分割の話し合いが終わるのを待たずに請求できるよ。ただし、請求してから振り込まれるまでは一定の時間がかかるけどね。
なるほど!生命保険って、家族の生活費を準備するものなんだね。
それだけじゃないよ。実家を相続する人が兄弟に支払うお金や、相続税を納めるためのお金にも使えるんだ。
特に、不動産が多くて預貯金が少ない場合には役立つよ。
生命保険は相続税の節税にもなるって聞いたことがあるけど、本当?
本当だよ。一定の条件を満たせば、「500万円×法定相続人の数」という非課税枠が使えるんだ。
ただし、誰が保険料を払っていたかなどによって、税金の種類や扱いが変わるから注意してね。
じゃあ、生命保険をたくさんかけておけば、家族みんな安心だね!
ちょっと待って!特定の人だけが多額の保険金を受け取ると、ほかの相続人が不公平に感じることもあるんだ。
それに、保険料を払いすぎて今の生活が苦しくなったら本末転倒だよ。
確かに…じゃあ、生命保険はいくらくらい必要なの?
まずは、残された家族の生活費や相続に必要なお金を考えてみよう。そこから預貯金や年金などで賄える金額を差し引いて、不足する分を生命保険で補うという考え方が大切なんだ。
生命保険って、単なる節税対策じゃなくて、残された家族が安心して暮らすための備えなんだね!
そのとおり!大切なのは保険金の金額よりも、誰のために、どんなお金を準備しておくかということ。家族の将来を考えて、今の保険の内容を確認してみてね。
生命保険の4つのメリットや相続税の非課税枠、受取人を決めるときの注意点をもっと詳しく知りたいなら、こちらの記事も読んでみてね。
生命保険は相続でどう役立つ?4つのメリットと相続税・遺産分割の注意点
生命保険は相続時の生活費や葬儀費用、代償分割の資金、相続税の納税資金の確保に役立ちます。死亡保険金の非課税枠、遺産分割の対象になるか、受取人の指定で注意することなどを弁護士・FPの視点から解説します。