相続の準備って、預貯金や家があれば十分なのかな?
生命保険も入っておいた方がいいの?
生命保険は、相続税の対策だけじゃなくて、遺された家族の生活費や相続の手続きに必要なお金を準備するのにも役立つんだよ。
へぇ、節税だけじゃないんだね!
じゃぁ、生命保険があれば相続は安心ってこと?
役立つことは多いけど、受取人の決め方や税金には注意が必要だよ。
どう役立つのか、一つずつ見ていこう。
相続に備えて財産を残しておけば、遺された家族は安心して暮らせると思うかもしれません。しかし、不動産などの財産があっても、すぐに使える現金が少なければ、葬儀費用や当面の生活費、相続税の支払いなどに困ることがあります。
そこで、役立つのが生命保険です。
生命保険は、万が一のときに家族の生活を支えるだけでなく、相続税の負担を抑えたり、遺産分割に必要な資金を準備したりするためにも活用できます。
もっとも、死亡保険金は原則として遺産分割の対象にならない一方、相続税の対象になる場合があります。また、受取人の指定によっては、相続人間のトラブルにつながることもあります。
この記事では、生命保険が相続で役立つ4つの場面と、利用する際の注意点を、法律と資金計画の両面から解説します。
- 1. 生命保険が相続で役立つ4つの場面
- 1.1. 葬儀費用や当面の生活費を確保できる
- 1.2. 代償分割に必要なお金を準備できる
- 1.3. 相続税の納税資金を確保できる
- 1.4. 特定の家族にお金を残すことができる
- 2. 死亡保険金は遺産分割の対象になる?
- 2.1. 原則として死亡保険金は受取人固有の財産
- 2.2. 生命保険金と預貯金の違い
- 2.3. 遺産分割の対象外でも相続税の対象になる
- 2.4. 相続放棄をしても受け取れる場合がある
- 3. 生命保険には相続税の非課税枠がある
- 3.1. 500万円×法定相続人の数が非課税になる
- 3.2. 死亡保険金2,100万円を受け取った場合
- 3.3. 相続税の基礎控除とは別に使える
- 3.4. 非課税枠を使えない場合がある
- 4. 生命保険金には相続税以外の税金がかかることもある
- 4.1. 死亡保険金にかかる3種類の税金
- 4.2. 相続税の対象になる場合
- 4.3. 所得税の対象になる場合
- 4.4. 贈与税の対象になる場合
- 5. 生命保険を相続で利用するときの注意点
- 5.1. 特定の相続人だけが受け取ると不公平になることがある
- 5.2. 生命保険金が特別受益に準じて扱われる場合がある
- 5.3. 受け取った保険金を分けると贈与税が問題になる
- 5.4. 保険料の負担や保障内容を確認する
- 6. 相続対策として生命保険を考えるときの資金計画
- 6.1. 生命保険は必要な資金から考える
- 6.2. 相続後に必要なお金を試算してみよう
- 6.3. 生命保険だけでなく預貯金や年金も考える
- 6.4. 今の保険で十分か、見直すときのチェックポイント
- 7. 家族が亡くなったら生命保険の契約を確認しよう
- 7.1. まずは契約内容を確認する
- 7.2. 保険会社に死亡保険金を請求する
- 7.3. 加入していた保険が分からない場合
- 8. 生命保険と相続に関するよくある質問
- 8.1. 相続税がかからない場合でも生命保険は役立つ?
- 8.2. 生命保険金は相続人全員で分ける必要がある?
- 8.3. 相続放棄をしても死亡保険金を受け取れる?
- 8.4. 生命保険に加入していれば遺言書は不要?
- 9. 生命保険は遺された家族の暮らしを守るための備え
生命保険が相続で役立つ4つの場面
相続において、生命保険は、主に以下の4つの場面で活用できます。
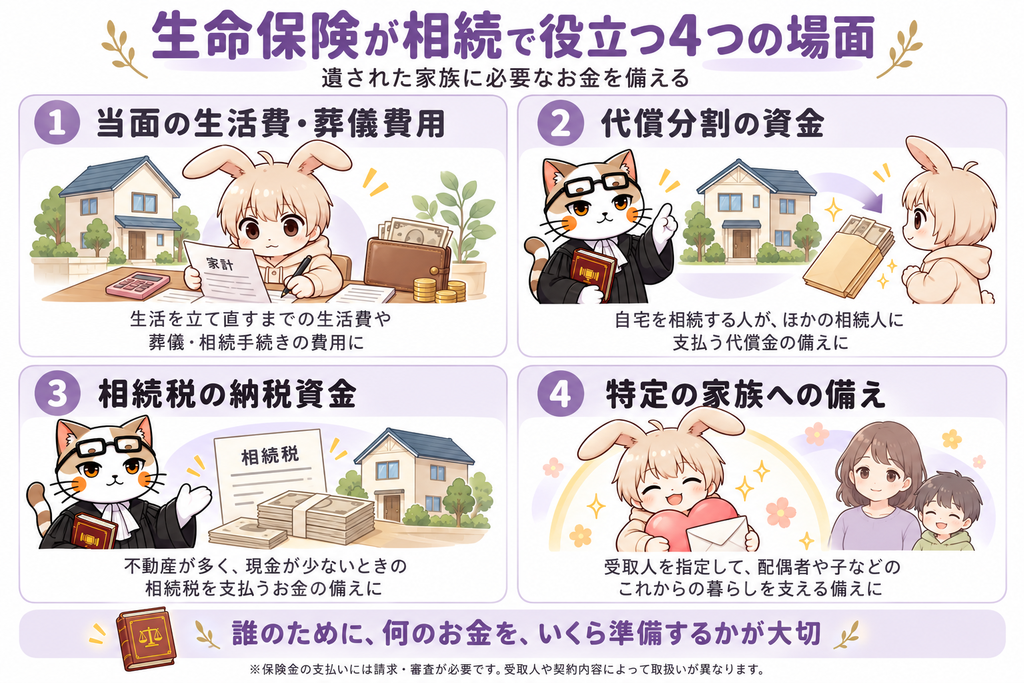
葬儀費用や当面の生活費を確保できる
家族が亡くなると、すぐに葬儀費用などのまとまったお金が必要になります。また、亡くなった人の収入で家計を支えていた場合、遺された家族は生活費の見直しを迫られます。
ケース①
夫の死亡後、妻は預貯金や不動産などの相続手続きを進めたいと考えています。しかし、子どもとの遺産分割協議はまだ終わっていません。
その間も、日々の生活費や公共料金の支払いは続きます。
遺産に預貯金があっても、銀行が死亡を把握すると口座の取引が制限されます。つまり、妻は、遺産分割協議が終わるまでは、原則、自由に引き出せません。
一方、死亡保険金は、原則として指定された受取人が保険会社に請求して受け取るお金です。遺産分割協議の成立を待たずに請求できます。妻が死亡保険金の受取人になっていれば、遺産分割協議とは別に、保険金の請求を進め、当面の生活資金として利用できます。
もっとも、保険金は死亡と同時に自動的に振り込まれるわけではありません。請求書類の提出や保険会社の確認が必要なため、支払いまで一定の期間がかかります。
遺産が多くても、すぐに使える現金が少なければ生活は不安定になり得ます。生命保険は、こうした資金不足を補う手段の一つになるんだよ。
代償分割に必要なお金を準備できる
遺産が不動産にかたよっている場合、遺産分割協議が難しくなることがあります。
相続人の1人が不動産を取得し、他の相続人に代償金を支払う遺産分割の方法を代償分割といいます。ただし、代償金を支払うだけの現金がなければ、希望する不動産を取得できない可能性があります。
生命保険金は、代償金の支払原資として活用できます。
ケース②
相続人:長男、長女の2人
遺産:自宅不動産3,000万円、預貯金600万円
このケースでは、遺産の合計額は3,600万円です。法定相続分はそれぞれ2分の1です。したがって、長男・長女とも1,800万円を取得できます。
長男が自宅不動産、長女が預貯金を取得するとします。長男は法定相続分より1,200万円上回る遺産を取得することになります。長女は法定相続分より1,200万円下回る遺産しか取得できません。そこで、長男が長女に代償金1,200万円を支払えば、両者の取得額は同じになります。
長男に自宅不動産を取得させたい場合、親が生前に長男を死亡保険金の受取人として指定しておくことが考えられます。
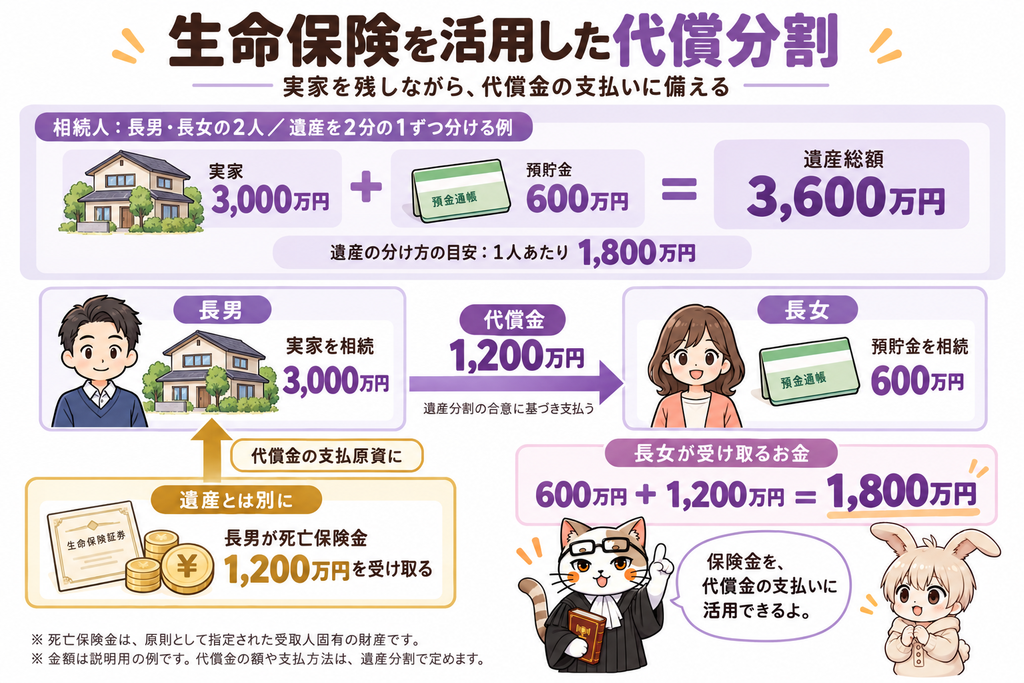
もっとも、生命保険金を受け取ったからといって、代償金の支払義務が生じるわけではありません。代償分割をするのか?代償金はいくらか?などは、遺産分割協議で決めます。
なお、長男に保険金を残すことが他の相続人との不公平感につながらないかも検討が必要です。
代償分割では、代償金を払えるかどうかだけでなく、支払った後に生活費や不動産の維持費を確保できるかも重要。
保険金があっても、今後の家計に無理がないかを確認することが大切だね。
代償分割については、以下の記事も参照
実家を相続したいけど現金が足りない-代償分割の方法と代償金の資金計画-
相続財産の大半が自宅や実家の場合、1人が不動産を相続すると、ほかの相続人に支払う代償金が必要になることがあります。代償分割の仕組み、自宅の評価方法、代償金が足りない場合の選択肢、相続後まで見据えた資金計画を解説します。
相続税の納税資金を確保できる
相続によって相続税の支払いが必要な場合、生命保険金は納税資金として活用できます。
相続税の申告と納付の期限は、原則として被相続人の死亡を知った日の翌日から10か月以内です。原則、金銭で一括納付する必要があります。
不動産を多く所有している人の相続では、財産の評価額が高く相続税の支払いが必要な場合でも、手元に現金が少ないことがあります。相続税の納税資金をどこから確保するかが問題になります。
このような場合、相続税が発生することを見越して生命保険に加入し、死亡保険金を納税資金として準備する方法があります。
相続税対策は、税額を減らすことだけではありません。「税金を払うためのお金を準備する」ことも、重要な相続対策です。
生命保険は、この2つを組み合わせて検討できる点に特徴があるんだよ。
特定の家族にお金を残すことができる
死亡保険金は、原則として保険契約で指定した受取人が取得します。つまり、生活費を確保してあげたい配偶者や子どもに、まとまったお金を残す方法として利用できます。
たとえば、配偶者に自分の死後の生活費を確保してあげたい場合や、障害のある家族の今後の暮らしを支えたい場合などに有用です。
ただし、保険金の受取人を指定することと、遺産全体を公平に分けることは別の問題です。特定の家族だけが多額の保険金を受け取る場合は、他の相続人への配慮も必要です。
死亡保険金は遺産分割の対象になる?
生命保険の死亡保険金は、遺産分割の対象になるのか?という疑問があります。
原則として死亡保険金は受取人固有の財産
保険契約者・被保険者が被相続人、保険金受取人が特定の相続人の生命保険の死亡保険金は、受取人の固有の権利です。したがって、相続の対象ではありません。
相続の対象ではないということは、遺産分割の対象ではありません。
ただし、受取人の指定内容や契約形態によって法律上の扱いが異なる場合があることには注意が必要です。
生命保険金と預貯金の違い
| 比較項目 | 死亡保険金 | 預貯金 |
| 権利者 | 原則、指定された受取人 | 相続人 |
| 遺産分割の対象 | 原則、対象外 | 対象 |
| 受取手続き | 保険会社に請求 | 銀行で相続手続き |
| 相続税 | 契約形態により対象 | 対象 |
預貯金も「遺産分割前の相続預金の払戻し制度」などによって遺産分割前に一部を引き出せる場合がありますが、生命保険とは仕組みが異なります。
遺産分割の対象外でも相続税の対象になる
死亡保険金は、原則、遺産分割の対象になりません。しかし、相続税の対象にはなります。被相続人が保険料を負担していた死亡保険金は、原則として相続税法上の「みなし相続財産」になります。
生命保険が相続でどのように扱われるか?については、以下の記事も参照
相続放棄をしても受け取れる場合がある
前述のとおり、保険契約者・被保険者が被相続人、保険金受取人が特定の相続人の生命保険の死亡保険金は、受取人の固有の権利です。
したがって、相続放棄をしても、死亡保険金を受取ることができます。ただし、相続放棄をした場合は、後述の非課税枠を使うことはできません。
生命保険には相続税の非課税枠がある
生命保険の死亡保険金は、相続税の対象になります。全額が相続税の対象になるのではなく、一定の非課税枠があります。
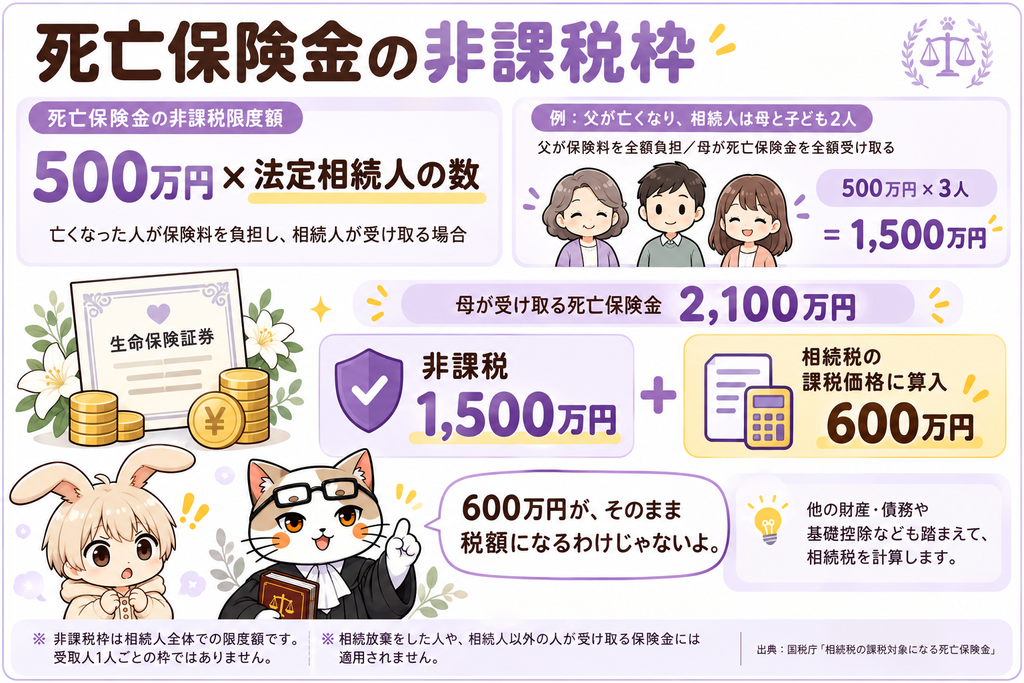
500万円×法定相続人の数が非課税になる
生命保険金が相続税の対象になる場合、生命保険金の全てが課税対象になるわけではありません。生命保険金には、非課税枠があります。
死亡保険金2,100万円を受け取った場合
ケース③
父親が死亡し、相続人が母親と子ども2人の合計3人
母親が生命保険の死亡保険金2,100万円を受け取った
このケースの法定相続人の数は3人です。したがって、生命保険の非課税枠は1,500万円です。死亡保険金2,100万円から非課税枠の1,500万円を引いた600万円が相続税の課税価格に算入されます。
ただし、600万円の相続税を払うという意味ではありません。相続税の金額は、他の財産や債務、基礎控除、税額控除などを考慮して計算します。
相続税の基礎控除とは別に使える
相続税には、基礎控除があります。一定額までは、相続税はかかりません。基礎控除額は、以下のとおりです。
死亡保険金の非課税枠は、この基礎控除とは別に設けられています。
たとえば、法定相続人が3人であれば、相続税の基礎控除は4,800万円、死亡保険金の非課税限度額は1,500万円です。
非課税枠を使えない場合がある
生命保険の非課税枠は、必ず使えるとは限りません。以下のような場合は、非課税枠を使うことはできません。
- 相続放棄をした人が死亡保険金を受け取った場合
- 相続権を失った人が受取人になっている場合
- 相続人ではない孫などが受取人になっている場合
ただし、相続放棄をした人も法定相続人の「人数」の計算には含まれます。ケース③で、子ども2人の内の1人が相続放棄をしても、生命保険の非課税枠は1,500万円です。
なお、相続人以外の人が保険金を受け取る場合には、相続税額の2割加算が問題になることもあります。
相続税の非課税枠があるからといって、必ず税金がかからないわけではありません。
非課税枠を使える人なのか、保険金がいくらなのか、他にどのような財産があるかを確認することが必要です。
生命保険金には相続税以外の税金がかかることもある
ここまで、生命保険の死亡保険金が相続税の対象になることを前提として話をしてきました。生命保険の契約によっては、相続税ではなく、所得税、贈与税の対象になることがあります。
死亡保険金にかかる3種類の税金
生命保険契約の被保険者が亡くなった場合の死亡保険金は、以下の3パターンがあります。それぞれ、課税される税金が異なります。以下、父親が亡くなったとして考えます。
| 被保険者 | 保険料負担者 | 保険金受取人 | 税金 |
| 父親(被相続人) | 父親(被相続人) | 母親(相続人等) | 相続税 |
| 父親(被相続人) | 母親(相続人等) | 母親(相続人等) | 所得税 |
| 父親(被相続人) | 母親(相続人等) | 長男(家族等) | 贈与税 |
相続税の対象になる場合
相続税の対象になるのは、父親が契約者、かつ、保険料を負担し、父親の死亡によって母親が死亡保険金を受け取るケースです。
この場合、死亡保険金は原則として相続税の対象になり、母親は相続人なので所定の非課税枠を利用できます。
所得税の対象になる場合
所得税の対象になるのは、父親が契約者で、母親が保険料を負担し、父親の死亡によって母親が保険金を受け取るケースです。
保険金を一時金で受け取ったときは、原則として一時所得となります。一時所得の計算では、保険金から対応する支払保険料や特別控除額を差し引きます。
贈与税の対象になる場合
贈与税の対象になるのは、父親が契約者で、母親が保険料を負担し、父親の死亡によって長男が保険金を受け取るケースです。
この場合、母親から子どもへの贈与とみなされ、贈与税の対象になります。
生命保険を相続で利用するときの注意点
相続で生命保険を活用する場合は、以下のような点に注意が必要です。
特定の相続人だけが受け取ると不公平になることがある
生命保険金は、原則、遺産分割の対象ではありません。たとえば、長男だけが高額の死亡保険金を受取った場合など、他の相続人と揉めるケースがあります。
ケース④
父親が死亡し、相続人は長男と長女の2人
父親の遺産が預貯金1,000万円のみ。長男は遺産とは別に、生命保険の死亡保険金3,000万円を受け取っている
このケースの長女からすれば、「長男だけが多額のお金を受け取るのは不公平」と感じるかもしれません。
生命保険金が特別受益に準じて扱われる場合がある
死亡保険金の受取人である相続人と他の相続人との間に生じる不公平が特別受益の趣旨に照らして、到底是認することができないほど著しいと評価すべき特段の事情がある場合は、特別受益に準じて持戻しの対象になることがあります。
死亡保険金が常に遺産分割と完全に無関係になるわけではないよ。
受け取った保険金を分けると贈与税が問題になる
ケース④で、長男が受取った死亡保険金の半額を長女に贈与したとします。長女は、贈与税を支払う必要があります。
なお、代償分割に伴う金銭の支払いなど、法的性質が異なる場合もあるため、すべての金銭移動を一律に贈与と扱われるわけではありません。
「相続だから兄弟で分けるだけ」という感覚で再分配すると、贈与税が発生する場合があるんだ。
保険料の負担や保障内容を確認する
相続対策として生命保険に加入する場合、保険金額だけで判断してはいけません。保険料を支払い続けることで、老後の生活資金が不足してしまうことも考えられます。
また、解約返戻金のある保険では、契約から早い時期に解約すると、払込保険料より少ない金額しか戻らない場合があります。
さらに、保険期間が定められている場合は、相続が発生したときに保障期間が終了している可能性にも注意が必要です。
生命保険は、相続対策のために生活を犠牲にしてまで加入するものではないよ。
相続対策として生命保険を考えるときの資金計画
生命保険は必要な資金から考える
相続対策というと、最初に「いくらの生命保険に入っておくべきか?」を考えがちです。しかし、そもそも、生命保険は家族に必要なお金を補うための手段です。
したがって、保険金額を決める前に、相続後にどれだけの現金が必要になるかを考えることが重要です。
相続後に必要なお金を試算してみよう
例として、夫を亡くした妻が、生活を立て直すまでの3年間に必要なお金を試算してみましょう。
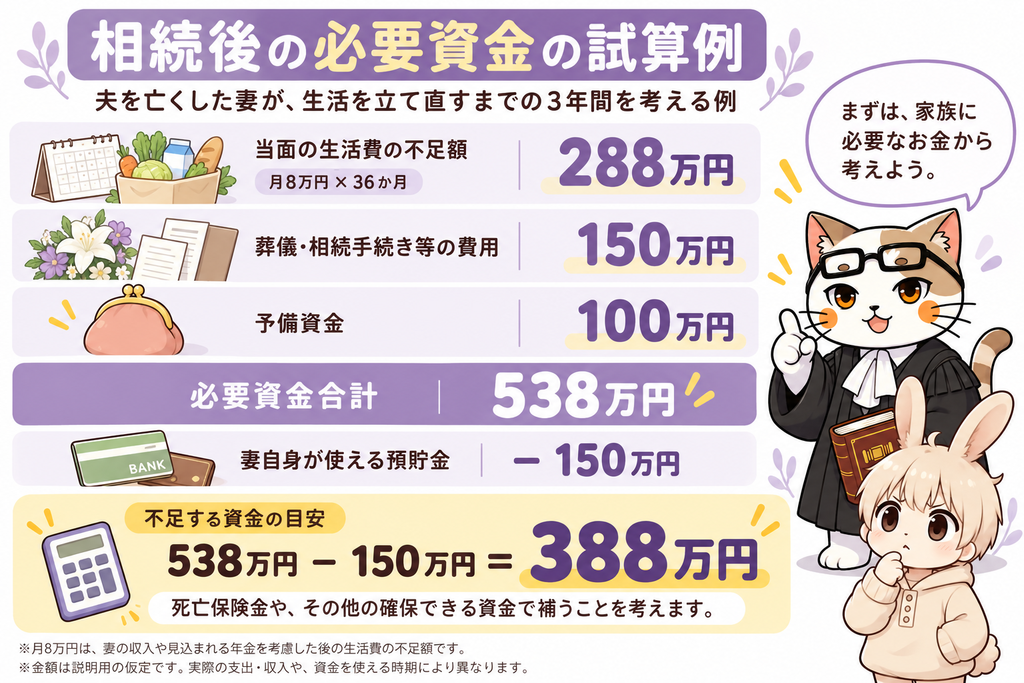
この例の月8万円という生活費の不足額は、妻自身の収入や見込まれる年金を考慮した後の金額とします。その上で、妻の預貯金などを差し引くと、追加で必要な資金は388万円となります。
このように、必要な資金を計算してから生命保険の活用を考えると、保険に加入しすぎることや、逆に必要な保障が不足することを防ぎやすくなります。
生命保険だけでなく預貯金や年金も考える
相続後に利用できるお金には、本人の預貯金、相続によって取得する財産、遺族年金などがあります。したがって、生命保険だけで全ての支出を賄う必要はありません。
もっとも、遺族年金は受給できる人や金額に条件があります。したがって、必ず受け取れることを前提とするのは危険です。また、相続財産に不動産が多い場合は、売却できるまで時間がかかることもあります。
このような事情を踏まえ、使えるお金と支出のタイミングを整理することが重要です。
今の保険で十分か、見直すときのチェックポイント
家族が亡くなったら生命保険の契約を確認しよう
家族が亡くなったら、生命保険契約を確認し、保険会社に必要な請求手続きをしましょう。
まずは契約内容を確認する
家族が亡くなったら、生命保険証券や保険会社からの郵便物などを探し、生命保険に加入していたかを確認します。銀行の通帳から保険料が引き落とされていないか?も確認しましょう。
確認したいのは、
- 保険会社
- 証券番号
- 被保険者
- 保険金受取人
- 保険料を負担していた人
- 死亡保険金額
などです。
保険会社に死亡保険金を請求する
死亡保険金を請求するには、保険会社に連絡し、所定の手続きを行います。
必要書類は保険会社や契約内容によって異なります。
- 死亡診断書、死体検案書
- 保険金受取人の本人確認書類
- 保険会社所定の請求書
などが求められます。
保険金の支払いには一定の審査があるため、葬儀直後の支払いなどを全て保険金で賄えるとは限りません。
加入していた保険が分からない場合
生命保険に加入してるかどうか分からない場合は、生命保険契約照会制度があります。
亡くなった人がどの生命保険会社と契約していたか分からない場合など、一定の要件を満たせば、生命保険協会に有料で照会できます。
生命保険契約照会制度の詳細は、生命保険協会のWebページを確認してね。
生命保険と相続に関するよくある質問
-
相続税がかからない場合でも生命保険は役立つ?
ウサラ 相続税がかからない場合も、生命保険は役立つの?
-
にゃソラ 相続税がかからない場合も生命保険は役立つよ。
生命保険は相続税対策だけでなく、葬儀費用や当面の生活費、代償分割の資金確保などにも活用できます。
-
生命保険金は相続人全員で分ける必要がある?
ウサラ 生命保険は相続人全員で分けるの?
-
にゃソラ 生命保険は遺産分割の対象じゃないから、相続人全員で分ける必要はないよ。
生命保険の死亡保険金について、特定の受取人が指定されている場合は、原則、その受取人が固有の権利として取得します。したがって、遺産分割の対象にはなりません。
ただし、相続人間に著しい不公平が生じる場合などは注意が必要です。
-
相続放棄をしても死亡保険金を受け取れる?
ウサラ 相続放棄したら、死亡保険金は受取れないの?
-
にゃソラ 相続放棄をしても、原則、死亡保険金は受取れるよ。
保険金受取人として指定されている場合は、相続放棄をしても、原則、保険金は受け取れます。
ただし、相続放棄をした人は、死亡保険金の相続税の非課税枠を利用できません。
-
生命保険に加入していれば遺言書は不要?
ウサラ 生命保険に入ったから、遺言書は要らないよね?
-
にゃソラ 遺言書が要らないとは限らないよ。
不要になるわけではありません。生命保険は指定した受取人にお金を残す方法です。しかし、不動産や預貯金などの遺産の分け方までは決められません。
生命保険と遺言書を組み合わせて検討することも大切です。
生命保険は遺された家族の暮らしを守るための備え
生命保険は、相続税の負担を抑える節税のためだけのものではありません。
遺された家族の生活費を確保すること、不動産を相続する際の代償金を準備すること、相続税の納税資金を用意することなど、さまざまな場面で役立ちます。
一方で、生命保険金は原則として遺産分割の対象にならないことや、保険料負担者・受取人によって税金の扱いが異なることには注意が必要です。
また、特定の相続人だけが多額の保険金を受け取る場合には、相続人間の不公平感が問題になることもあります。
大切なのは、単に生命保険に加入することではなく、誰のために、どのようなお金を、いくら準備する必要があるのかを考えることです。
法律事務所エソラでは、相続に関する法律問題だけでなく、相続後の生活や資金計画も踏まえて、ご相談に対応しています。
生命保険の受取人や遺産分割、相続後の資金について不安がある場合は、お気軽にご相談ください。
生命保険って、税金のことだけじゃなくて、遺された家族の生活にも役立つんだね!
そうだよ。でも、大切なのは保険に入ること自体じゃなくて、家族に必要なお金をちゃんと準備することなんだ。
そっか。家族のことを考えて、保険の内容も確認しておいた方がいいんだね。
うん。相続のことも、これからの生活のことも、分からないことがあれば一緒に整理していこう。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。