お父さんから相続した家、誰も住まないから売ろうと思うんだけど、売ったら税金がたくさんかかるのかな?
相続した不動産を売ると税金がかかることはあるけど、売った金額全部に税金がかかるわけじゃないんだよ。
そうなの? 3,000万円で売れたら、3,000万円に税金がかかるんだと思ってた!
基本的には売却によって生じた利益に税金がかかるんだ。それに、一定の条件を満たせば税金を軽減できる特例もあるよ。
じゃあ、売る前に税金がいくらになるのか調べておきたいな。
うん。売却後に手元に残るお金を考えるためにも、計算方法と特例を確認しておこう。
相続した実家や土地を売却しようと考えたとき、気になるのが税金です。
- 3,000万円で売れたら、税金はいくらかかるの?
- 相続した不動産だから、税金が安くなることはないの?
と不安に思う方もいるでしょう。
相続した不動産を売却した場合、原則として、売却によって生じた利益に対して譲渡所得税などが課されます。
もっとも、亡くなった方の取得費や所有期間を引き継ぐことができるほか、一定の要件を満たせば、3,000万円の特別控除などを利用できる場合があります。
この記事では、相続した不動産の売却にかかる税金の計算方法、利用できる特例、売却後の資金計画について解説します。
- 1. 不動産を売ったら、どんな税金がかかる?
- 1.1. 不動産の売却で利益が出ると譲渡所得税がかかる
- 1.2. 売却益が出なければ原則として譲渡所得税はかからない
- 1.3. 譲渡所得税以外にも費用がかかる
- 2. 相続した不動産の譲渡所得はどう計算する?
- 2.1. 取得費は亡くなった親が購入したときの金額を引き継ぐ
- 2.2. 建物の取得費は減価償却に注意する
- 2.3. 購入価格が分からない場合は売却価格の5%で計算できる
- 2.4. 仲介手数料や測量費などは譲渡費用として差し引ける
- 3. 相続不動産の売却にかかる税率は何%?
- 3.1. 所有期間が5年を超えるかどうかで税率が変わる
- 3.2. 相続した不動産の所有期間は被相続人の取得時から計算する
- 3.3. 3,000万円で売却した場合の税金はいくら?
- 4. 相続した実家に自分が住んでいた場合の税金の特例
- 4.1. 居住用財産の3,000万円特別控除
- 4.2. 相続した自宅でも3,000万円の特別控除を使える?
- 4.3. 所有期間10年超の自宅には軽減税率の特例がある
- 4.4. 3,000万円特別控除と軽減税率は併用できる
- 5. 相続した空き家を売ると3,000万円の特別控除が使える?
- 5.1. 空き家の3,000万円特別控除とは?
- 5.2. 空き家の3,000万円特例控除の主な要件
- 5.3. 売却期限は相続開始から3年を経過する年の12月31日まで
- 5.4. 建物を解体して土地だけ売る場合も使える?
- 5.5. 確定申告が必要
- 5.6. 現行制度は2027年12月31日までに譲渡する必要がある
- 6. 相続税を払っていたら、売却時の税金を減らせる?
- 6.1. 相続税の取得費加算の特例とは?
- 6.2. 相続税の取得費加算の特例の要件
- 6.3. 取得費加算を使うと税金はいくら減る?
- 6.4. 空き家の3,000万円控除と取得費加算は併用できる?
- 7. 相続不動産の売却では「手元にいくら残るか」が重要
- 7.1. 売却価格と手取り額は違う
- 7.2. 3,000万円で売却した場合の手取り額の試算
- 7.3. 相続人が複数いる場合は、売却代金の分配も考える
- 7.4. 売却前に税金を試算しておくことが大切
- 8. 相続不動産を売却する前に確認しておきたいこと
- 8.1. 遺産分割がまとまっているか?
- 8.2. 相続登記が済んでいるか?
- 8.3. 必要書類を集めておく
- 8.4. 売却した翌年の確定申告を忘れない
- 9. よくある質問
- 9.1. 相続した不動産を売って損失が出たら、税金はどうなりますか?
- 9.2. 相続税を払っていなくても、売却時に税金がかかりますか?
- 9.3. 相続したマンションを売る場合も空き家の3,000万円特別控除は使えますか?
- 9.4. 相続した不動産を売るのは、早い方がいいですか?
- 10. 相続不動産を売る前に税金と手取り額を確認しよう
- 11. 相続した不動産の売却でお悩みの方へ
不動産を売ったら、どんな税金がかかる?
そもそも、不動産を売却した場合、どんな税金がかかるのでしょうか?
不動産の売却で利益が出ると譲渡所得税がかかる
不動産を売却して、利益が出たら、所得税がかかります。所得税は、所得を10種類に分類しています。不動産の売却による所得は、譲渡所得となります。
不動産を売却した場合、売却代金から取得費や譲渡費用などを差し引いた譲渡所得に対して、所得税・復興特別所得税・住民税がかかります。以下、これらの3つをまとめて、譲渡所得税といいます。
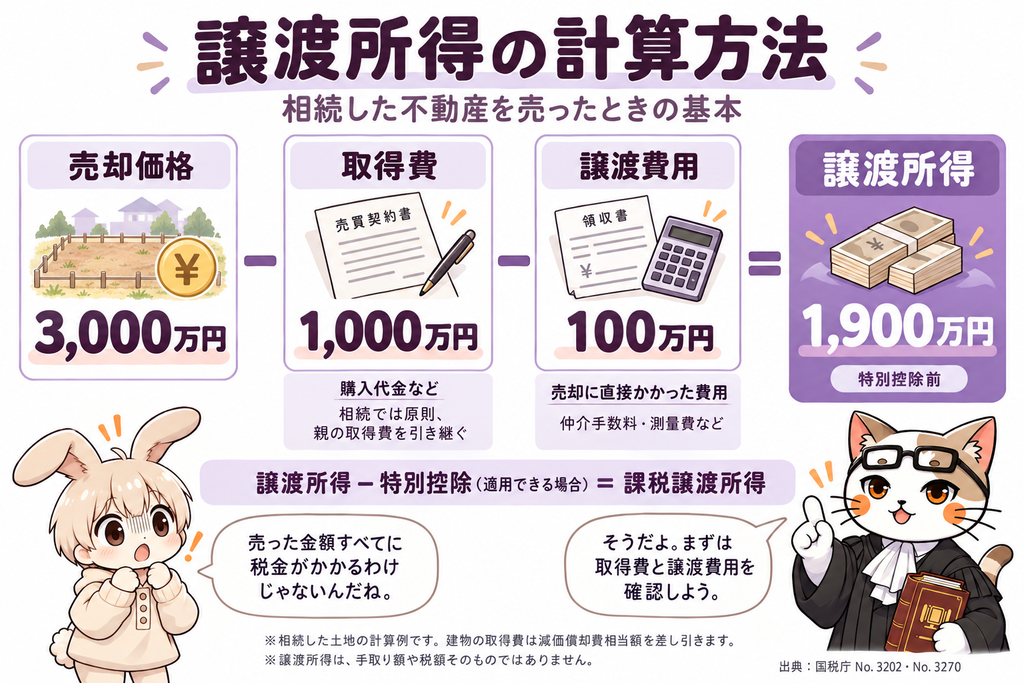
3,000万円で不動産を売却できたとしても、購入時の取得費や売却にかかった費用を差し引きます。したがって、3,000万円全てに課税されるわけではありません。
なお、譲渡所得は、給与などの他の所得とは、別に所得税と計算する「申告分離課税」の対象です。
売却益が出なければ原則として譲渡所得税はかからない
不動産を2,000万円で売却しても、取得費が2,500万円であれば、売却益は発生しません。この場合、譲渡所得は0円となり、譲渡所得税は課税されません。
もっとも、時価と比べて著しく低い価格が売却したような場合は、実際の売却価格ではなく、時価で売却したとみなして、譲渡所得税が計算される場合があります。
譲渡所得税以外にも費用がかかる
不動産の売却時の税金は、譲渡所得税が中心です。譲渡所得税以外にも、以下のような費用がかかります。
| 費用・税金 | 内容 |
| 印紙税 | 不動産の売買契約書に課税 |
| 仲介手数料 | 不動産会社へ支払う費用 |
| 登記関係費用 | 相続登記、抵当権抹消など必要な手続きの費用 |
| その他 | 測量費、建物解体費など |
相続した不動産の譲渡所得はどう計算する?
相続した不動産を売却した場合の譲渡所得は、どのように計算するのでしょうか?
相続した不動産も、売却代金-取得費-譲渡費用が譲渡所得です。
取得費は亡くなった親が購入したときの金額を引き継ぐ
相続した不動産の取得費は、原則、被相続人がその不動産を購入したときの取得費を引継ぎます。
ケース①
父親が土地を1,000万円で購入した。
父親が亡くなり、子が土地を相続した。相続時の不動産の相続税の評価額は2,500万円だった。
子が相続した土地を3,000万円で売却した。
ケース①の土地の取得費は、原則、父親が土地を購入した際の代金1,000万円です。相続税を計算するときの不動産の評価額が、譲渡所得の取得費になるわけではありません。相続税の評価額2,500万円を取得費にはできません。
建物の取得費は減価償却に注意する
建物は、時間の経過とともに、劣化していきます。要するに、建物の価値が減少していきます。時間の経過による価値の減少を税務上反映する必要があります。
したがって、建物の取得費は、建物の購入代金などの合計額から所有期間中の減価償却費相当額を差し引くことになっています。そのため、古い住宅の場合、取得費が当初の購入代金よりも少なくなることがあります。
購入価格が分からない場合は売却価格の5%で計算できる
親が何十年も前に購入した不動産では、売買契約書や領収書が見つからないこともあります。親が不動産を購入した際の取得費がわからない場合があります。
取得費が分からない場合は、売却価格の5%を取得費として計算することができます。
3,000万円で売却した場合
3,000万円×5%=150万円
たとえば、不動産を3,000万円で売却した場合、取得費が分からなければ、3,000万円の5%の150万円を取得費として、譲渡所得を計算します。
取得費を5%として計算するということは、売却代金の95%に課税するということです。そのため、まずは昔の売買契約書、領収書、購入時の資料、住宅ローン関係書類などが残っていないか確認することが大切です。
なお、取得費が売却代金の5%より少ない場合でも、取得費を売却代金の5%として計算することができます。
仲介手数料や測量費などは譲渡費用として差し引ける
不動産を売却するために直接支払った費用は、原則として譲渡費用になります。
譲渡費用の例
①不動産会社への仲介手数料
②売買契約書の印紙代
③売却に必要な測量費
④土地を売却するための建物解体費
⑤売却するときに借家人などに支払った立退料
固定資産税や日常的な修繕費など、不動産を維持・管理するための費用は、通常、譲渡費用になりません。
相続不動産の売却にかかる税率は何%?
不動産を売却した際の譲渡所得税は、どれくらいの税金になるのでしょうか?
所有期間が5年を超えるかどうかで税率が変わる
不動産の譲渡所得税は、不動産の所有期間によって、税率が異なります。
| 区分 | 所得税 | 住民税 | 合計 (復興特別所得税含む) |
| 短期譲渡所得 | 30% | 9% | 39.63% |
| 長期譲渡所得 | 15% | 5% | 20.315% |
譲渡した年の1月1日現在で、所有期間が5年を超える場合は長期譲渡所得、5年以下の場合は短期譲渡所得になります。
短期譲渡所得が、長期譲渡所得の約2倍の税率になっています。不動産の所有期間は、税額に大きく影響します。
相続した不動産の所有期間は被相続人の取得時から計算する
相続した不動産は、取得費と同様、原則、被相続人の取得時期も引き継ぎます。
ケース②
1990年:父親が土地購入
2025年:父親が亡くなり、子が相続
2026年:子が相続した土地を売却
ケース②では、子は相続した土地を1年しか所有していません。しかし、父親の所有期間を引き継ぐため、長期譲渡所得として譲渡所得税を計算します。
3,000万円で売却した場合の税金はいくら?
不動産を3,000万円で売却したケースで、譲渡所得税がいくらになるか?を見てみましょう。いずれのケースも長期譲渡所得として計算します。
ケース③
①売却価格:3,000万円
②取得費:1,000万円
③譲渡費用:100万円
ケース③の譲渡所得は、3,000万円-1,000万円-100万円=1,900万円です。
譲渡所得税は、1,900万円×20.315%=385万9,850円となります。
ケース④
①売却価格:3,000万円
②取得費:不明
③譲渡費用:100万円
ケース④は、取得費が分からないので、5%の150万円で計算します。
譲渡所得は、3,000万円-150万円-100万円=2,750万円です。
譲渡所得税は、2,750万円×20.315%=558万6,625円となります。
同じ3,000万円で売却しても、取得費の違いで税額に約173万円の差が生じます。相続した不動産の売却税額を考えるときは、売却価格だけでなく、親がいくらで購入したのかを確認することが重要です。
相続した実家に自分が住んでいた場合の税金の特例
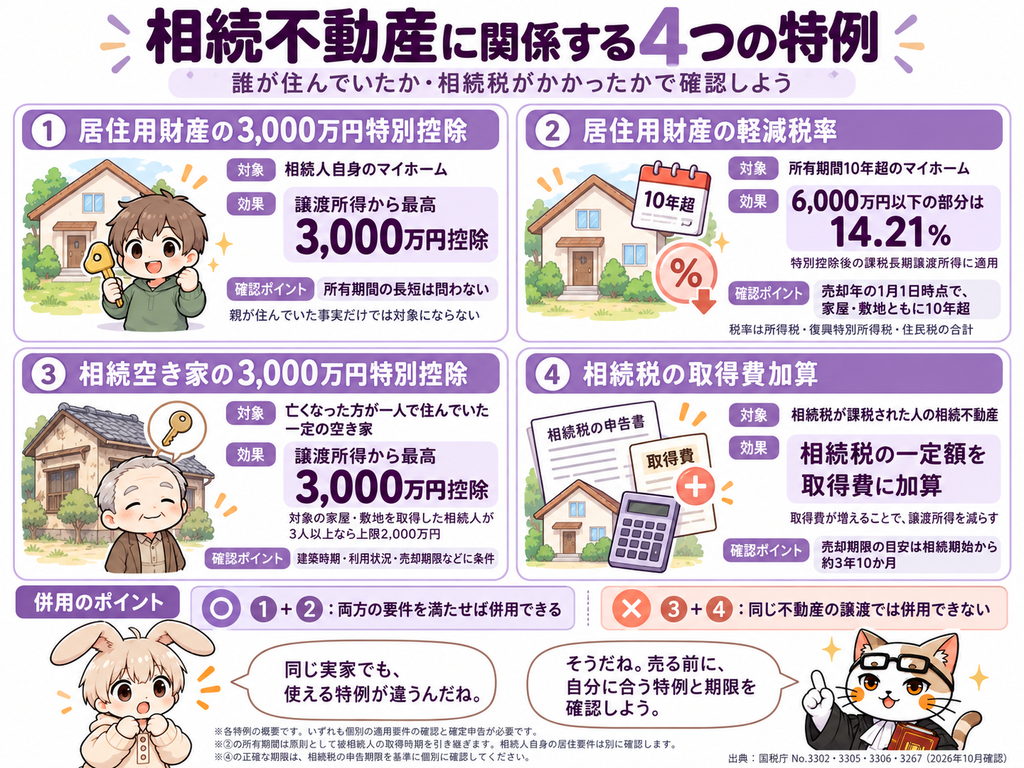
不動産を売却した場合の譲渡所得税には、様々な特例があります。特例の適用の有無によって、譲渡所得税の金額が大きく変わります。
居住用財産の3,000万円特別控除
不動産の譲渡所得は、売却代金-取得費-譲渡費用です。居住用不動産を売却した場合は、そこからさらに、最高3,000万円を差し引くことができます。
居住用不動産の3,000万円の特別控除は、不動産の所有期間が5年未満でも適用があります。
相続した自宅でも3,000万円の特別控除を使える?
親と同居していた子どもが実家を相続し、そのまま住み続けた後に売却するケースなど、相続人自身の居住用不動産に該当すれば、譲渡所得から3,000万円を特別控除することができます。
所有期間10年超の自宅には軽減税率の特例がある
売却した年の1月1日現在で、家屋と敷地の所有期間がともに10年を超えるなど、一定の要件を満たす場合、譲渡所得税の軽減税率が適用されます。
| 課税長期譲渡所得 | 通常の税率 | 軽減税率 |
| 6,000万円以下の部分 | 20.315% | 14.21% |
| 6,000万円超の部分 | 20.315% | 20.315% |
相続では、原則として亡くなった方の取得時期を引き継ぐため、相続後10年が経過していなくても、この所有期間要件を満たすことがあります。ただし、相続人自身の居住要件を満たす必要があります。
3,000万円特別控除と軽減税率は併用できる
居住用財産の3,000万円特別控除と軽減税率の特例は併用できます。
譲渡所得が4,000万円の場合で、税額を比較してみましょう。
特例をいずれも適用がない場合は、譲渡所得税は812万6,000円です。
両方の特例が適用がある場合、譲渡所得4,000万円から3,000万円を控除した1,000万円が課税譲渡所得となります。1,000万円にかかる税率が14.21%なので、譲渡所得税は142万1,000円になります。
相続した空き家を売ると3,000万円の特別控除が使える?
相続した不動産に、相続人自身が居住していない場合は、居住用不動産の3,000万円の特別控除も軽減税率も適用がありません。
相続人が居住していない不動産を売却した場合は、空き家の3,000万円の特別控除が使える可能性があります。
空き家の3,000万円特別控除とは?
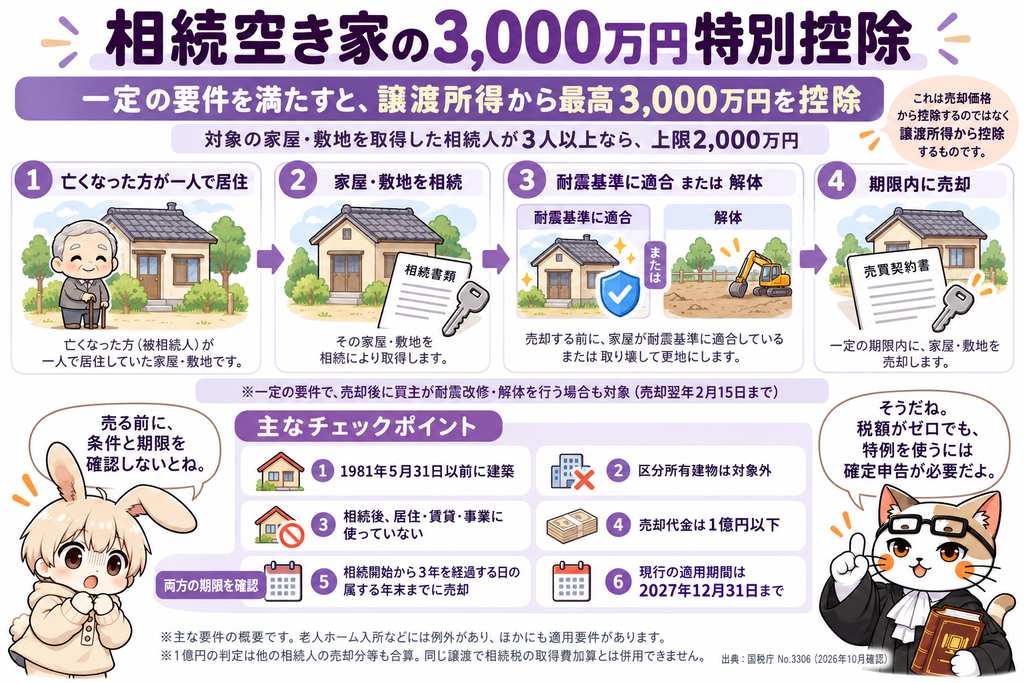
一定の条件を満たす相続した空き家を売却した場合、譲渡所得から最高3,000万円を控除できます。正式には、「被相続人の居住用財産に係る譲渡所得の特別控除の特例」といいます。
たとえば、譲渡所得が1,900万円で空き家の3,000万円の特別控除が適用される場合は、
1,900万円-3,000万円=0円
となり、課税される譲渡所得はなくなります。
なお、2024年1月1日以降の譲渡の場合、対象となる家屋・敷地等を取得した相続人が3人以上いる場合、控除限度額は相続人1人当たり最高2,000万円となります。
空き家の3,000万円特例控除の主な要件
空き家の3,000万円の特別控除の適用があるかどうか?以下の要件をチェックしてみてください。
- 相続したのは、被相続人が居住していた家屋とその敷地等である
- 家屋は1981年5月31日以前に建築された
- 区分所有建物登記がされた建物ではない
- 原則、相続開始直前に被相続人が一人で住んでいた
- 相続後に、居住用・賃貸用・事業用として使用していない
- 期限内に、耐震基準や取壊し等の条件を満たして売却する
- 売却代金が1億円以下など、その他の要件を満たしている
特に重要なのは、築年数と居住状況です。
たとえば、1985年に建てられた住宅は、原則、空き家特例の対象ではありません。また、親子で同居していた家屋も、通常は要件を満たしません。
なお、被相続人が老人ホームに入居していた場合、要介護認定等を含めた一定の要件を満たせば、居住要件を満たす場合があります。
売却期限は相続開始から3年を経過する年の12月31日まで
空き家の3,000万円特例控除を利用するには、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。
たとえば、2024年6月1日に相続開始した場合は、2027年12月31日までに不動産を売却する必要があります。
建物を解体して土地だけ売る場合も使える?
一定の要件を満たせば、古い家屋を取り壊して土地を売却する場合も、空き家の3,000万円特別控除の適用があります。
2024年1月1日以降の譲渡は、売却した年の翌年2月15日までに、買主側で家屋の取壊しや耐震改修が行われる場合も、特別控除の対象となり得ます。
確定申告が必要
空き家の3,000万円特別控除を利用するには、確定申告が必要です。3,000万円を控除した結果、譲渡所得税が発生しない場合でも、確定申告をする必要があります。
現行制度は2027年12月31日までに譲渡する必要がある
現行制度の空き家の3,000万円特別控除は、不動産の譲渡期間が2027年12月31日までとされています。
国交省から2028年以降も制度を延長するよう要望が出ていますが、延長されるかどうかは、まだ決まっていません。したがって、現時点では、2027年12月31日までに相続した不動産を売却する必要があります。
相続税を払っていたら、売却時の税金を減らせる?
被相続人の不動産を相続した際に、相続税を支払っている場合、支払った相続税を取得費にプラスすることができます。この制度を相続税の取得費加算の特例といいます。
相続税の取得費加算の特例とは?
相続した不動産を一定期間内に売却する場合、支払うべき相続税のうち一定額を、売却した不動産の取得費としてプラスすることができます。
取得費が増えれば譲渡所得が少なくなります。つまり、譲渡所得税が少なくなります。
相続税の取得費加算の特例の要件
相続税の取得費加算の特例の主な要件は、以下の3つです。
相続税の申告期限は、相続開始を知った日の翌日から10か月以内です。不動産の譲渡を相続税の申告期限の翌日以後3年を経過する日までに行う必要があります。
取得費加算を使うと税金はいくら減る?
譲渡所得1,900万円の長期譲渡所得で、相続税の取得費加算が300万円と仮定して、譲渡所得税がどのくらい減るのか?を見てみましょう。
| 項目 | 取得費加算なし | 取得費加算あり |
| 譲渡所得 | 1,900万円 | 1,900万円 |
| 取得費加算 | 0円 | 300万円 |
| 課税譲渡所得 | 1,900万円 | 1,600万円 |
| 譲渡所得税 | 385万9,850円 | 325万400円 |
譲渡所得税が、約61万円減ることになります。
空き家の3,000万円控除と取得費加算は併用できる?
相続した不動産の譲渡に関して、空き家の3,000万円特別控除と相続税の取得費加算の特例は併用できません。両方の適用がある場合は、どちらが有利になるかを確認する必要があります。
相続不動産の売却では「手元にいくら残るか」が重要
相続した不動産を売却する場合、最終的に手元にいくら残るのか?が重要です。
売却価格と手取り額は違う
相続した不動産が3,000万円で売却できた場合、3,000万円を自由に使えるわけではありません。売却価格から、売却費用や税金などを差し引いた残額が、手元に残る自由に使えるお金です。
譲渡所得税は、基本的に売却した年の翌年に申告・納税します。不動産の売却代金を全て使ってしまうと、譲渡所得税の納税資金が手元にないという事態に陥ることがあります。
3,000万円で売却した場合の手取り額の試算
ここで、相続した不動産を3,000万円で売却した場合の手取り額を試算してみましょう。
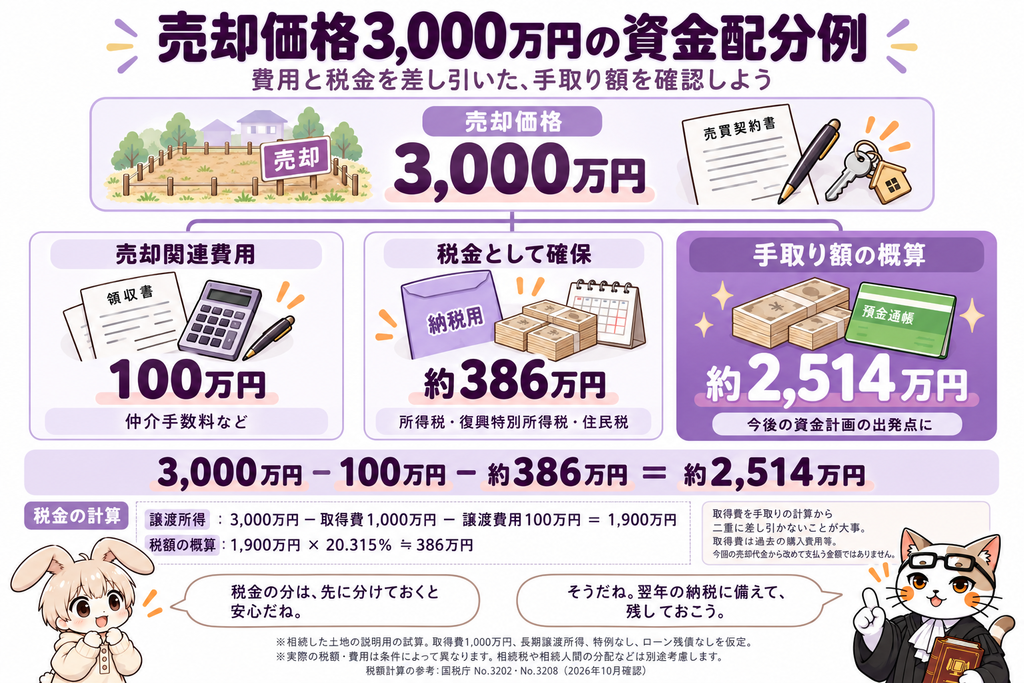
上記の例で、空き家の3,000万円特別控除が適用でき、課税譲渡所得がゼロになる場合は、ほかの条件が同じなら手取り額は約2,900万円となります。
相続人が複数いる場合は、売却代金の分配も考える
兄弟姉妹など、複数の相続人がいる場合、誰が不動産を取得し、どのように売却代金を分けるのかを協議する必要があります。
相続人が複数いる場合、不動産を共有で取得して売却するのか、1人が不動産を取得して代償金を支払うのかなどによって、法律関係や税務上の取扱いが変わることがあります。
たとえば、代償分割の場合、他の相続人に支払った代償金は、原則、不動産の譲渡所得を計算する際の取得費に加算できません。
代償分割については、以下の各記事参照
遺産分割の4つの方法-現物分割・代償分割・換価分割・共有分割の選び方-
実家や土地など、簡単に分けられない遺産があると、遺産分割は悩みやすくなります。現物分割・代償分割・換価分割・共有分割の違いと、どの方法を選ぶべきかを解説します。
実家を相続したいけど現金が足りない-代償分割の方法と代償金の資金計画-
相続財産の大半が自宅や実家の場合、1人が不動産を相続すると、ほかの相続人に支払う代償金が必要になることがあります。代償分割の仕組み、自宅の評価方法、代償金が足りない場合の選択肢、相続後まで見据えた資金計画を解説します。
売却前に税金を試算しておくことが大切
不動産の売却では、売却価格の高さだけでなく、最終的な手取り額を考えることが重要です。
売却価格が高くても、解体費用や譲渡所得税が多ければ、想定したほどお金が残らないこともあります。また、適用できる特例を事前に確認することで、納税後に残る資金が大きく変わることがあります。
したがって、売却前に少なくとも以下の3点を確認することが重要です。
- 売却価格はいくらになりそうか?
- 取得費・売却費用・税金はいくらかかりそうか?
- 売却後の生活費や納税資金として、いくら残しておく必要があるか?
相続不動産を売却する前に確認しておきたいこと
相続した不動産を売却する前に、以下の点を確認しておくことが重要です。
遺産分割がまとまっているか?
相続人が複数いる場合は、遺産分割によって、遺産である不動産を誰が取得するか?を決める必要があります。
税金が気になっていても、遺産分割がまとまらずに売却できないというケースもあります。
相続登記が済んでいるか?
相続した不動産の売買契約を締結するまでに、被相続人から相続人へ相続登記(名義変更)が終わっている必要があります。
なお、2024年4月1日から相続登記が義務化されています。
相続登記の義務化については、以下の記事参照
必要書類を集めておく
以下のような書類を集めておくことが重要です。
- 親が購入したときの売買契約書
- 登記事項証明書
- 相続関係書類や遺産分割協議書
- 相続税の申告書類
- 建築時期や居住状況を確認できる資料
- 売却に伴う費用の見積書
特に重要なのは、取得費や特例の適用を確認するための資料です。空き家の3,000万円特別控除を利用する予定なら、建物をいつ解体するか、売買契約でどのような取決めをするかについても、事前確認が必要です。
売却した翌年の確定申告を忘れない
不動産売却後の話ですが、譲渡所得税について確定申告が必要な場合、売却した年の翌年2月16日から3月15日までに確定申告をする必要があります。
特に、空き家の3,000万円特別控除や相続税の取得費加算の特例を利用する場合には、必要な計算明細書や添付書類を確認することが必要です。
よくある質問
-
相続した不動産を売って損失が出たら、税金はどうなりますか?
ウサラ 相続した不動産を売って、損失が出たら税金はどうなるの?
-
にゃソラ 原則、税金を支払う必要はないよ。
原則、課税される譲渡所得がなければ、譲渡所得税は発生しません。なお、土地・建物の譲渡損失は、通常、給与所得などとは損益通算できません。
-
相続税を払っていなくても、売却時に税金がかかりますか?
ウサラ 相続税は払ってない場合も、相続した不動産を売ったら税金はかかるの?
-
にゃソラ 税金の支払いが必要な場合もあるよ。
相続税は相続による財産取得に対する税金であり、譲渡所得税は不動産の売却によって生じる利益に対する税金です。相続税がゼロでも、売却益が生じれば譲渡所得税が課税される可能性があります。
-
相続したマンションを売る場合も空き家の3,000万円特別控除は使えますか?
ウサラ 相続した不動産がマンションの場合も、空き家の3,000万円特別控除は使えるの?
-
にゃソラ マンションの場合は、空き家の3,000万円特別控除は使えないよ。
相続した空き家の3,000万円特別控除は、マンションなどの区分所有建物登記がされた建物を対象としていません。したがって、一般的な分譲マンションは対象外です。
ただし、相続人が居住している場合は、居住用不動産の3,000万円特別控除が適用される可能性があります。
-
相続した不動産を売るのは、早い方がいいですか?
ウサラ 相続した不動産は、早く売った方がいいの?
-
にゃソラ 一概には言えないけど、特例を利用するなら早い方がいいよ。
空き家の3,000万円特別控除や相続税の取得費加算の特例には期限があります。売却までに時間がかかることも考えられます。そのため、売却する意思がある場合は、早めに特例や必要な手続きを確認することが大切です。
相続不動産を売る前に税金と手取り額を確認しよう
相続した不動産を売却する際は、以下の3つのポイントを押さえておくことが重要です。
- 相続した不動産を売ると、原則、売却益に譲渡所得税がかかるが、一定の条件を満たせば、空き家の3,000万円特別控除などを利用できる
- 取得費や所有期間は亡くなった方のものを引き継ぐ
- 売却価格だけでなく、税金や売却費用を差し引いた手取り額を考えることが大切
相続した家を売るときは、売った金額だけじゃなくて、取得費や税金の特例も確認しないといけないんだね。
そうだね。特に空き家の特例等には期限や条件があるから、売却前に確認することが大切だよ。
税金がいくらかかるか分からないまま売っちゃうのは不安だな。遺産分割のこともあるし、誰に相談したらいいんだろう?
遺産分割や売却に向けた法律上の問題は弁護士に相談できるよ。
具体的な税額や申告については税理士にも確認しながら進めると安心だね。
そっか。売ってから困らないように、先に相談しておけばいいんだね。
相続した不動産の売却でお悩みの方へ
相続した不動産を売却する場合、税金の問題だけでなく、遺産分割や相続登記、ほかの相続人との調整など、法律上の問題が生じることがあります。
法律事務所エソラでは、相続した不動産の遺産分割や売却に伴う法律上のお悩みについて、ご相談をお受けしています。
売却後に手元に残るお金についても考えながら、今後の見通しを整理することが大切です。
相続した不動産の処分にお悩みの方は、お気軽にご相談ください。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。