お父さんが亡くなって、実家を相続することになったんだけど、まだ住宅ローンが残っているみたいなの。
そうなんだ。住宅ローンが残っていると、誰が返済するのか心配になるよね。
そうなの!私が代わりに返済しないといけないの?返済できなかったら、実家を売るしかないのかな…
まだそう決まったわけじゃないよ。お父さんが「団体信用生命保険」に加入していれば、住宅ローンがなくなることもあるんだ。
えっ、そうなの?じゃあ、まずは保険に入っていたか確認すればいいんだね。
うん。それから、もし住宅ローンが残る場合には、家をどうするか、これからの生活も考えて決めていこう。
亡くなった親や配偶者の自宅に住宅ローンが残っていた場合、相続人はその住宅ローンも引き継がなければならないのでしょうか。
相続では、不動産や預貯金などのプラスの財産だけでなく、借金などのマイナスの財産も引き継ぐのが原則です。
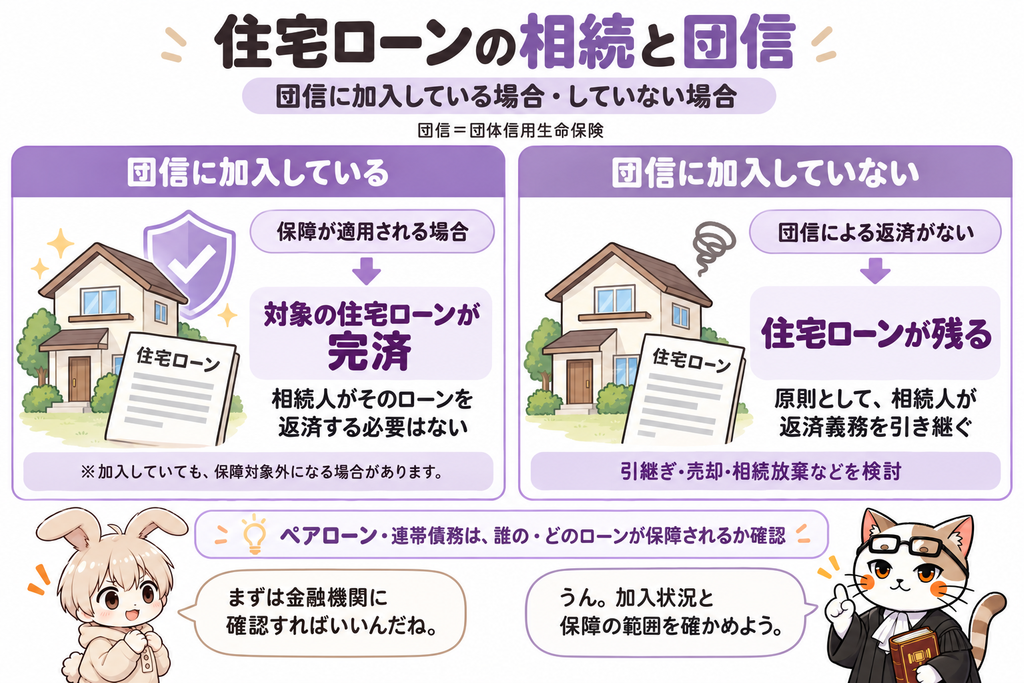
しかし、住宅ローンの場合は「団体信用生命保険(団信)」によって、亡くなった方の住宅ローンが完済されることがあります。
団信に加入していなかった場合や、保険金の支払対象にならなかった場合には、住宅ローンの返済義務が相続人に残ることがあります。
この記事では、住宅ローンが残った家を相続した場合の返済義務や団信の仕組み、家を残す方法、売却や相続放棄といった選択肢を解説します。
また、相続した家に住み続ける場合の資金計画についても考えてみましょう。
- 1. 住宅ローンが残った家を相続したら、返済義務はどうなる?
- 1.1. 団体信用生命保険(団信)に加入していれば、住宅ローンがなくなることがある
- 1.2. 団信に加入していても、住宅ローンが残る場合がある
- 1.3. ペアローン・連帯債務の場合は注意が必要
- 1.4. 団信に加入していたか分からない場合は?
- 2. 団信で住宅ローンがなくならない場合、誰が返済する?
- 2.1. 住宅ローンも相続の対象になる
- 2.2. 複数の相続人がいる場合、住宅ローンはどう分ける?
- 2.3. 家を相続する人が住宅ローンを引き継ぐには?
- 2.4. 住宅ローンを返済できなければ家を失うこともある
- 3. 住宅ローンが残った家を相続する場合の3つの選択肢
- 3.1. ①住宅ローンを引き継いで家に住み続ける
- 3.2. ②家を売却して住宅ローンを返済する
- 3.3. ③相続放棄
- 4. 住宅ローンが残った家を相続したら、まず何をする?
- 4.1. 金融機関に連絡し、団信の手続きを確認する
- 4.2. 不動産の価値と住宅ローンの残高を比較する
- 4.3. 相続登記と抵当権抹消登記を行う
- 5. 住宅ローンを引き継いで家に住み続けるなら、資金計画も大切
- 5.1. 住宅ローン以外にも住宅の維持費がかかる
- 5.2. 住宅ローンを引き継いだ場合の年間負担を計算
- 6. 家を残すか売却するかは、将来の生活も含めて考える
- 7. 住宅ローンが残った家を相続する場合の注意点
- 7.1. 団信で住宅ローンが完済された場合、相続税の債務控除はできない
- 7.2. 住宅ローンの返済と遺産分割は別問題
- 7.3. 相続放棄を考えている場合は、住宅ローンの返済や財産の処分に注意する
- 8. 住宅ローンが残った家の相続についてよくある質問
- 8.1. 親の住宅ローンが残っていたら、子どもが必ず返済する必要がありますか?
- 8.2. 団信で住宅ローンを完済できたら、すぐに家を売れますか?
- 8.3. 相続人が誰も家に住まなくても住宅ローンを引継げる?
- 8.4. 住宅ローンの残った家を相続人の共有にして問題ないですか?
- 9. 住宅ローンが残った家を相続したら、団信と返済計画を確認しよう
住宅ローンが残った家を相続したら、返済義務はどうなる?
住宅ローンを完済する前に、相続で自宅不動産を相続した場合、残っている住宅ローンはどうなるのでしょうか?相続人に、返済する義務があるのでしょうか?
団体信用生命保険(団信)に加入していれば、住宅ローンがなくなることがある
住宅ローンを借りる際に、団体生命保険(団信)に加入することがあります。
団信は、住宅ローンの契約者が死亡した場合などに、生命保険会社が住宅ローンの残高に対応する保険金を金融機関に支払う保険です。団信の保険金は住宅ローンの残額です。したがって、住宅ローンの契約者が死亡した場合に、団信から保険金が支払われる場合は、住宅ローンは完済されます。つまり、相続人は、住宅ローンが完済された自宅不動産を相続することができます。
団信に加入していても、住宅ローンが残る場合がある
団信に加入していても、保険金が支払われずに、住宅ローンが残る場合があります。以下のようなケースでは、保険金が支払われないことがあります。
団信の保険金が支払われない場合
- 告知義務に違反した場合
- 免責事由に該当する場合
- 団信の保障が終了・失効している場合
- 死亡した人が団信の被保険者ではない場合
- ペアローンなどで、保障されるのが一部の借入金に限られる場合
ペアローン・連帯債務の場合は注意が必要
住宅ローンを借りる際に、夫婦の収入を合算して、ペアローンや連帯債務型で住宅ローンを借りることがあります。
ペアローンや連帯債務型の住宅ローンの場合、住宅ローン契約者の一人が亡くなって団信の保険金が支払われても、もう一人の契約者の住宅ローンは残る場合があります。
| 住宅ローンの形態 | 住宅ローン契約者の一人が死亡した場合 |
| 単独ローン | 死亡した契約者の団信で完済されることが多い |
| ペアローン | 通常は死亡した人のローンのみ完済 もう一方のローンは残る |
| 連帯債務型 | 団信の加入者・付保割合・保障内容によって異なる |
| 連生型の団信 | どちらか一方の死亡で、対象となるローン全体が完済される商品がある |
たとえば、夫婦でそれぞれ1,500万円のペアローンを組んでいて夫が死亡した場合、夫の団信で夫の1,500万円分の住宅ローンは完済されます。しかし、通常、妻の1,500万円の住宅ローンは残ります。
団信に加入していたか分からない場合は?
団信に加入しているか分からない場合は、以下の点を確認しましょう。
- 住宅ローンの返済予定表や契約書を探す
- 借入先の金融機関に連絡する
- 団信の加入状況と被保険者を確認する
- 必要な書類や保険金請求の手続きを確認する
団信の加入状況が分からない、手続きが分からない場合は、住宅ローンを契約した金融機関に問合せるのが確実です。
住宅ローンが残った家を相続した場合、まず確認したいのは団信の加入状況です。フラット35など団信の加入が任意の住宅ローンもあります。団信によって完済されるかどうかで、その後の対応が大きく変わります。
団信で住宅ローンがなくならない場合、誰が返済する?
団信に加入していなかった、団信に加入していたが保険金が支払われなかった場合、残った住宅ローンは誰が返済するのでしょうか?
住宅ローンも相続の対象になる
相続は、現金、預貯金、不動産等のプラスの財産だけではなく、借金や負債などのマイナスの財産も引継ぎます。住宅ローンも相続人が返済義務を引継ぎます。
なお、相続人が、住宅ローンの連帯保証人や連帯債務者となっている場合は、相続の有無とは関係なく、契約に基づいて、住宅ローンの返済義務を負っています。
複数の相続人がいる場合、住宅ローンはどう分ける?
相続人が複数いる場合、住宅ローンは、相続人の法定相続分にしたがって、当然に承継されます。
ケース①
父親が亡くなり、相続人は母親、長男、長女の3人
自宅不動産の住宅ローン1,800万円が残っている
ケース①では、母親が900万円、長男・長女がそれぞれ450万円の返済義務を負うことになります。相続人間で、「母親が自宅不動産を相続して住宅ローンを支払う」と合意しても、長男・長女が債権者である金融機関との関係で、支払義務を免れるわけではありません。
家を相続する人が住宅ローンを引き継ぐには?
ケース①で、自宅不動産を母親が相続し、住宅ローンの返済義務も引継ぐことはできないのでしょうか?債権者である金融機関との間で、債務引受などの手続きを進める必要があります。
返済能力や収入状況などについて審査を経て、金融機関の承諾があれば、母親のみが住宅ローンの返済義務を引継ぐことができます。
住宅ローンを返済できなければ家を失うこともある
住宅ローンを借りる際に、自宅不動産を担保に抵当権を設定します。住宅ローンの返済ができなければ、最終的には、抵当権を実行され、競売により自宅不動産を失うことになります。
住宅ローンが残った家を相続する場合の3つの選択肢
住宅ローンが残った自宅不動産を相続する場合、3つの選択肢が考えられます。
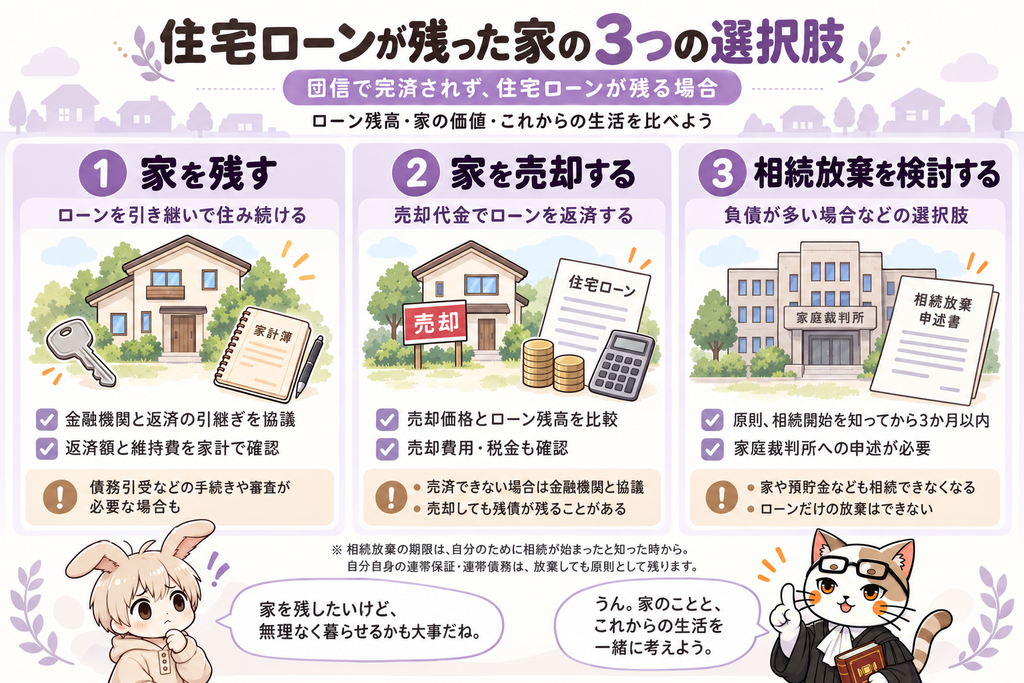
①住宅ローンを引き継いで家に住み続ける
自宅不動産を残すという選択です。
まず、今後の住宅ローンの返済について、金融機関と相談する必要があります。その際には、毎月の返済額と家計を確認する必要があります。場合によっては、債務引受や借換えを検討する必要があります。
また、住宅ローンを引き継げるかは、金融機関との協議や審査によります。また、住宅ローンの返済に加え、固定資産税や修繕費なども負担することになります。
なお、相続人に代償金を支払う場合は、住宅ローンと代償金の両方について資金計画が必要になります。
代償金については、以下の記事を参照
実家を相続したいけど現金が足りない-代償分割の方法と代償金の資金計画-
相続財産の大半が自宅や実家の場合、1人が不動産を相続すると、ほかの相続人に支払う代償金が必要になることがあります。代償分割の仕組み、自宅の評価方法、代償金が足りない場合の選択肢、相続後まで見据えた資金計画を解説します。
②家を売却して住宅ローンを返済する
相続人が自宅不動産に住まない場合や住宅ローンの返済負担が大きい場合の選択肢です。
自宅不動産を売却して住宅ローンを完済できれば、問題はありません。問題は、オーバーローンで自宅不動産を売却しても住宅ローンが残る場合です。
たとえば、住宅ローンの残債が2,000万円で、自宅不動産が1,500万円で売却できたとします。売却代金を住宅ローンの返済に充てても500万円の残債が残ります。この場合、残った住宅ローン500万円の返済方法を金融機関と相談する必要があります。
なお、自宅不動産には、住宅ローンの抵当権が設定されています。オーバーローンの場合は、売却には、通常、抵当権者である金融機関の承諾が必要になります。
自宅不動産を売却して住宅ローンを完済でき、譲渡所得が生じる場合は、所得税・住民税などの税金の支払いが必要になる場合があります。
不動産売却に伴う税金については、以下の記事参照
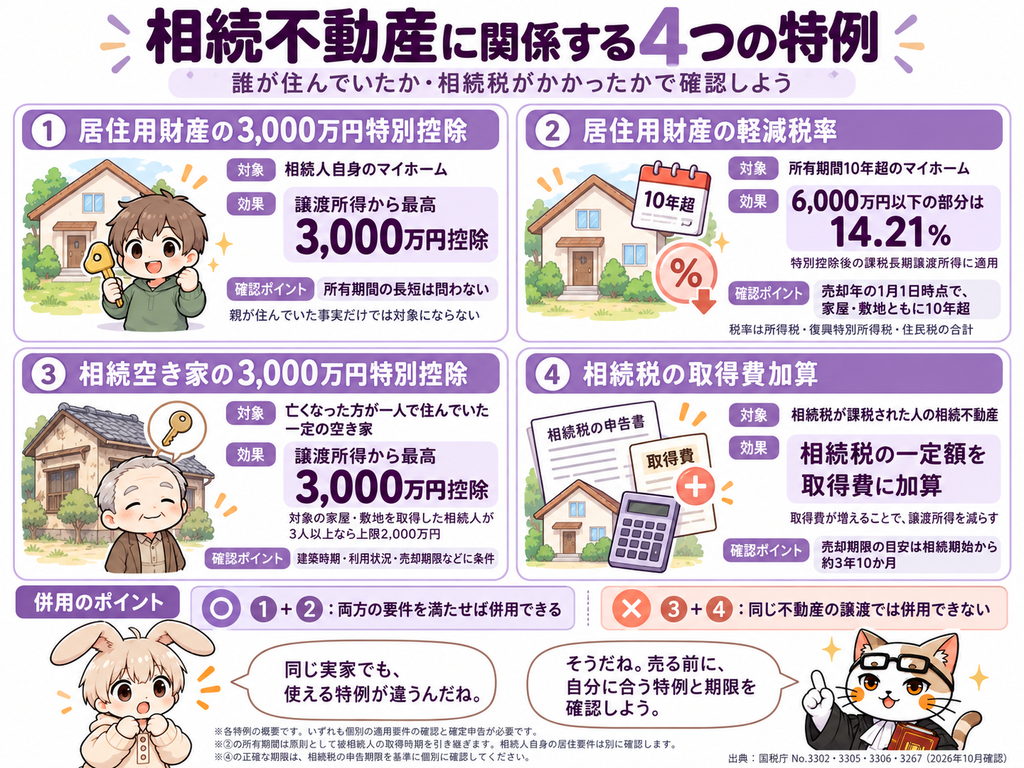
相続した不動産を売ったら税金はいくら?計算方法と3,000万円控除を解説
相続した家や土地を売却すると税金はいくらかかる?譲渡所得税の計算方法、親の取得費の引継ぎ、空き家の3,000万円特別控除、相続税の取得費加算の特例を解説。売却後に手元に残るお金を考えるポイントも紹介します。
③相続放棄
住宅ローンなどの負債が財産を上回る場合の選択肢です。
相続放棄は、相続開始を知った時から3か月以内に家庭裁判所に申立てが必要です。相続放棄をすれば、相続開始の時点で相続人ではなかったと扱われます。
現金、預貯金、不動産などのプラスの財産を相続することはできません。つまり、住宅ローンの支払いを放棄して、自宅不動産を相続することはできません。
なお、相続人が住宅ローンの連帯保証人や連帯債務者になっている場合、相続放棄をしても契約に基づく返済義務は負ったままです。
住宅ローンが残っているからといって、必ず家を売却したり、相続放棄をしたりする必要があるわけではありません。住宅ローンの残高、家の価値、相続人の生活状況を比較して、適切な方法を選ぶことが大切です。
住宅ローンが残った家を相続したら、まず何をする?
住宅ローンの残っている自宅不動産を相続した場合、まず、以下の点を確認しましょう。
- 住宅ローンの契約書・返済予定表・残高を確認する
- 借入先の金融機関へ死亡の連絡をする
- 団信の加入状況・保障内容・必要書類を確認する
- 預貯金・その他の借金を含めて相続財産を調査する
- 不動産の査定額を調べ、ローン残高と比較する
- 相続放棄の期限を確認して方針を決める
- 遺産分割・金融機関との調整・登記手続きを進める
金融機関に連絡し、団信の手続きを確認する
住宅ローンを返済している金融機関に連絡し、団信の手続きを確認しましょう。
手続きの際は、以下のような書類・資料を準備しておくといいでしょう。
- 死亡診断書・戸籍関係書類
- 住宅ローン契約書・返済予定表
- 金融機関が指定する団信請求書類
- 必要に応じて相続人の確認書類
もっとも、必要書類は金融機関や団信の種類によって異なります。事前に、金融機関に確認するようにしましょう。
不動産の価値と住宅ローンの残高を比較する
次に、以下の事項を確認しましょう。
| 確認すべき事項 | 目的 |
| 住宅ローンの残高 | 返済負担の確認 |
| 不動産の査定価格 | 売却したら返済できるかの確認 |
| 預貯金等の他の遺産 | 返済原資の確認 |
| 住宅ローン以外の借入の有無 | 相続放棄の検討 |
| 相続人の収入・生活費 | 家を残した場合の家計の判断 |
住宅ローンや自宅不動産だけではなく、相続財産・相続債務全体を把握することが重要です。
相続登記と抵当権抹消登記を行う
2024年4月から相続登記が義務化されています。不動産を相続した場合、相続登記をする必要があります。
相続登記の詳細は、以下の記事参照
住宅ローンを完済した場合には、担保として設定されていた抵当権の抹消登記をしましょう。抵当権設定登記は、住宅ローンを完済しても自動的に抹消されません。金融機関から必要書類を受け取り、手続きを行います。
住宅ローンを引き継いで家に住み続けるなら、資金計画も大切
住宅ローンの残った自宅不動産を相続し、住宅ローンを支払って住み続ける場合は、その後の資金計画が重要になります。
住宅ローン以外にも住宅の維持費がかかる
自宅不動産を所有する場合、住宅ローン以外にも不動産の維持費がかかります。必要となる主な費用に、以下のようなものがあります。
- 毎月の住宅ローン返済額
- 固定資産税・都市計画税
- 火災保険料・地震保険料
- 修繕・リフォーム費用
- マンションの場合は管理費・修繕積立金
築年数の経過した実家の場合、給湯器や屋根などの修繕が必要な場合があります。また、住宅ローンを完済するまでに、20~30年かかる場合、住宅ローンを完済する頃には、自宅不動産が傷んで修繕やリフォームが必要になる場合があります。
住宅ローンの返済額だけで、「住み続けられる」と判断するのは、早計です。
住宅ローンを引き継いだ場合の年間負担を計算
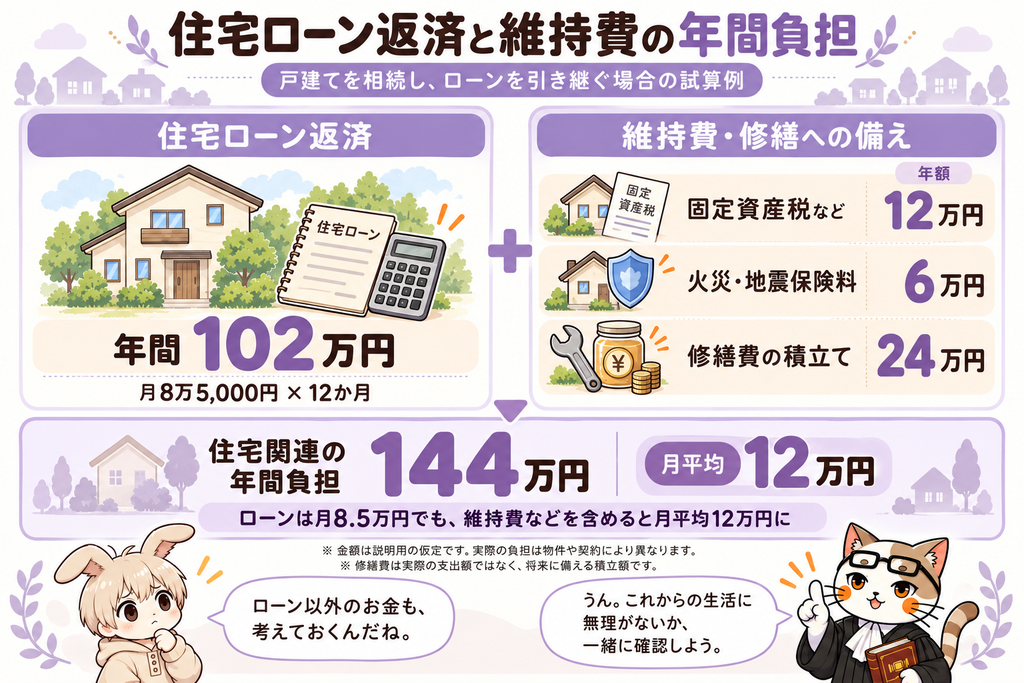
戸建ての自宅不動産を相続したとして、年間の負担額をシミュレーションしてみましょう。
| 支出 | 金額 |
| 住宅ローン(月8万5,000円) | 102万円 |
| 固定資産税 | 12万円 |
| 火災・地震保険料 | 6万円 |
| 修繕費の積立て | 24万円 |
| 年間合計 | 144万円 |
住宅ローンの返済額は月8万5,000円でも、維持費を含めると毎月平均12万円程度が必要になります。
さらに、以下の点も検討する必要があります。
- 子どもの教育費が増える時期ではないか?
- 今後、収入が減少する可能性はないか?
- 定年退職後まで返済が続かないか?
- 変動金利の場合、金利上昇による負担増に対応できるか?
- 緊急時に使える預貯金を残せるか?
家を残すか売却するかは、将来の生活も含めて考える
| 比較項目 | 家を残す | 家を売却する |
| 住まい | 継続して住める | 別の住まいを用意 |
| 住宅ローン | 返済が続く可能性 | 売却代金で返済を目指す |
| 固定資産税・修繕費 | 支払いが続く | 売却後は不要 |
| 手元資金 | 返済負担が続く | 売却後に現金が残る場合がある |
| 感情面 | 思い入れのある家を残せる | 思い入れのある家を失う |
住宅ローンを引き継げるからといって、無理をして住み続ける必要はありません。一方、住宅ローンが残っているからといって、すぐに自宅不動産を売却する必要もありません。
大切なのは、自宅不動産を残すことと、これからの生活を守ることの両方を考えることです。
住宅ローンが残った家を相続する場合の注意点
住宅ローンが残った自宅不動産を相続する場合、以下のような点に注意が必要です。
団信で住宅ローンが完済された場合、相続税の債務控除はできない
相続税の計算において、被相続人が負っている債務は、債務控除の対象になる場合があります。
団信によって完済される住宅ローンは、相続人が返済する必要のない債務として、債務控除の対象になりません。
なお、連生型団信などでは、生存している債務者の返済義務がなくなった部分について、所得税の問題が生じる場合があります。税理士や税務署に相談する必要があります。
住宅ローンの返済と遺産分割は別問題
住宅ローンを誰が返済するか?と自宅不動産を誰が取得するか?は、別の問題です。ただ、実際は、自宅不動産を取得する相続人が住宅ローンを返済していくことになるでしょう。
たとえば、長男が住宅ローンが残る自宅不動産を取得し、長女が預貯金を取得する場合、遺産分割協議では、自宅不動産の評価額だけでなく、住宅ローンの負担や金融機関との契約変更についても考慮する必要があります。住宅ローンの返済をめぐって、相続人間でトラブルになる可能性があります。遺産分割協議で、住宅ローンの取扱いを明確にする必要があります。
相続放棄を考えている場合は、住宅ローンの返済や財産の処分に注意する
相続放棄を検討しているにもかかわらず、相続財産を売却して住宅ローンを返済したり、自宅不動産を売却したりすると、相続を承認したとみなされる可能性があります。相続を承認したとみなされると、相続放棄ができません。
相続放棄を検討している場合は、相続財産を処分しないよう注意が必要です。
住宅ローンが残った家の相続についてよくある質問
-
親の住宅ローンが残っていたら、子どもが必ず返済する必要がありますか?
ウサラ 親の住宅ローンが残っていたら、子どもが必ず返済しなければならない?
-
にゃソラ 団信に加入していれば、住宅ローンが完済になることがあるよ。
住宅ローンの借入れの際に団信に加入していて、保険金が支払われる場合は、住宅ローンは完済されます。
団信で住宅ローンが完済されない場合は、相続人は住宅ローンの返済義務を負います。相続放棄などの選択肢があります。
-
団信で住宅ローンを完済できたら、すぐに家を売れますか?
ウサラ 団信で住宅ローンがなくなったら、すぐに家を売却できる?
-
にゃソラ 遺産分割で誰が家を相続するかを決める必要があるよ。
また、相続登記や抵当権抹消登記などが必要だよ。遺産分割で相続人の内、誰が家を相続するのか?を決める必要があります。
また、遅くとも不動産の売却までに、相続登記、抵当権抹消登記をしておく必要があります。
-
相続人が誰も家に住まなくても住宅ローンを引継げる?
ウサラ 相続人が誰も住まない家でも、住宅ローンを引き継げる?
-
にゃソラ 住宅ローンには、契約者本人の居住を前提とするものがあるので、金融機関に相談する必要があるよ。
相続人が誰も居住しない場合には、契約内容や金融機関の取扱いによって、従来の条件のまま返済を続けられないこともあります。
金融機関に事情を説明し、返済条件や売却の可否を確認する必要があります。
-
住宅ローンの残った家を相続人の共有にして問題ないですか?
ウサラ 住宅ローンが残った家を兄弟で共有しても大丈夫?
-
にゃソラ 兄弟の共有にすることはできるよ。
ただ、後々、不動産の管理や処分でトラブルになることもあるよ。住宅ローンの残った家を相続人の共有とすることは可能です。
共有にした場合、住宅ローンの負担方法、今後の売却や管理、固定資産税などをめぐってトラブルになることがあります。
住宅ローンが残った家を相続したら、団信と返済計画を確認しよう
住宅ローンが残った自宅不動産を相続した場合、まず確認したいのは団体信用生命保険(団信)の加入状況です。
団信で住宅ローンが完済されれば、相続人がそのローンを返済する必要はありません。
一方、団信で住宅ローンが完済されない場合は、相続人が返済義務を引き継ぐことがあります。その場合は、金融機関と協議したうえで、家を残す、売却する、相続放棄を検討するなどの対応が考えられます。
また、住宅ローンを引き継いで住み続ける場合には、毎月の返済額だけでなく、固定資産税や修繕費、将来の生活費も考えておくことが大切です。
相続した家をどうするかは、財産の問題であると同時に、これからの生活に関わる問題でもあります。
住宅ローンの返済や遺産分割で迷った場合には、早めに弁護士へ相談することをおすすめします。
住宅ローンが残っていても、団信で返済しなくてよくなることがあるんだね。ちょっと安心したよ。
うん。でも、ローンが残る場合には、返済できるかどうかだけじゃなくて、これからの生活も考えることが大切だよ。
お父さんの家はできれば残したいけど、無理して生活が苦しくなるのも困るよね。
そうだね。家をどうするか、相続人同士でどう分けるか、迷ったときは弁護士に相談してみてね。
住宅ローンが残っている自宅不動産を相続した場合、団信の加入状況や返済義務、他の相続人との遺産分割など、確認すべきことがいくつもあります。
法律事務所エソラでは、住宅ローンの残る不動産の相続や遺産分割、相続放棄などについてご相談をお受けしています。
家を残すか売却するか迷っている方も、まずはお気軽にご相談ください。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。