親がリバースモーゲージっていうローンを利用していたんだけど、亡くなったら家を売らないといけないって本当?
リバースモーゲージは、自宅を担保にお金を借りて、亡くなったときに返済する仕組みなんだ。でも、必ず家を売らないといけないわけじゃないよ。
そうなの?子どもが実家を相続して住み続けることもできるの?
うん。残っている借入金を返済できれば、家を残せる場合があるんだ。ただし、契約の種類によって相続人の返済義務が違うから、そこは確認しておこうね。
リバースモーゲージは、高齢者が自宅不動産を担保にして資金を借り入れ、原則として死亡後に借入金を返済する仕組みです。
契約者が亡くなると、担保となっている家を売却して借入金を返済するのが一般的ですが、相続人が残債務を一括返済することで、家を売却せずに相続できる場合もあります。
また、リバースモーゲージには「リコース型」と「ノンリコース型」があり、売却代金で借入金を返済できなかった場合の相続人の負担が異なります。
この記事では、リバースモーゲージの基本的な仕組みから、相続時の返済義務、家を残す方法、相続対策として利用する場合の注意点まで解説します。
リバースモーゲージとは?
リバースモーゲージの基本的な仕組みを解説します。金融機関によって、様々な商品があるので、以下は、一般的なリバースモーゲージの説明です。
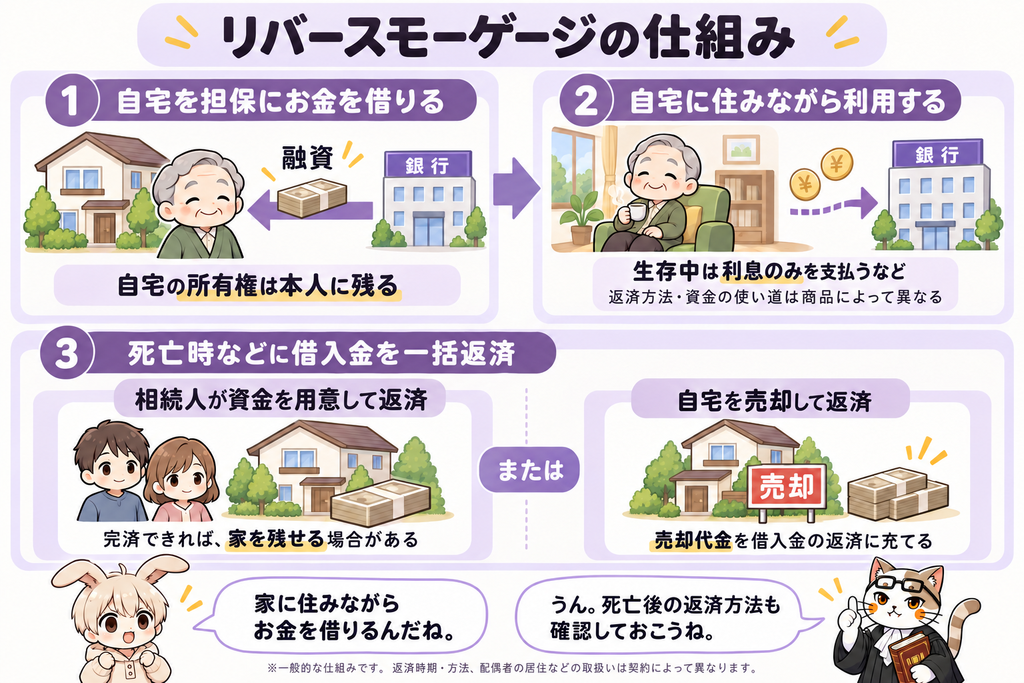
自宅を担保に老後資金などを借りる
リバースモーゲージは、高齢者が自宅不動産を担保にして融資を受ける制度です。一般的に、以下のような特徴があります。
- 自宅の所有権を維持して住み続けながら、資金を借りられる
- 生存中は利息のみを支払う商品や、元金・利息の返済を死亡時まで繰り延べる商品がある
- 契約者が亡くなったときなどに、借入金を一括返済する
- 自宅の売却代金が返済原資となることが多い
契約者の生存中は利息のみを返済し、死亡時に担保の自宅不動産を売却して元金を返済する契約が多いです。
通常の住宅ローンとの違い
一般的な住宅ローンは、毎月の返済によって借入元金を減らしていきます。一方、リバースモーゲージは、原則、契約者の死亡時に元金を返済する点で異なります。
| 住宅ローン | リバースモーゲージ | |
| 利用目的 | 住宅の取得・改築など | 老後資金 住宅のリフォーム・耐震工事 |
| 毎月の返済 | 元金と利息 | 利息のみ 返済を繰延べる商品もある |
| 元金の返済 | 毎月返済する | 死亡時に一括返済 |
| 契約者死亡時の扱い | 団信で完済になることがある | 担保不動産の売却 相続人が返済 |
リ・バース60
リバースモーゲージは、金融機関によって契約内容が異なります。一般的なリバースモーゲージは、生活資金に利用できる商品や、融資を分割して受け取れる商品があります。
一方で、住宅金融支援機構の「リ・バース60」には、以下のような特徴があります。
リ・バース60の主な特徴
- 原則60歳以上が対象、ただし50歳以上60歳未満も一定の条件で利用可能
- 住宅の購入・建築・リフォーム・既存住宅ローンの借換えなどに利用できる
- 毎月の支払は基本的に利息のみ
- 契約者の死亡後は相続人が一括返済するか、担保不動産を売却して返済する
- 生活資金には利用できない
融資の使い道、死亡時の返済方法、相続人の責任は、個別の商品と契約によって異なります。リバースモーゲージを利用する際は、これらをきちんと確認することが重要です。
リバースモーゲージを利用していた家は相続できる?
被相続人がリバースモーゲージの担保としていた自宅不動産を相続することはできるのでしょうか?
リバースモーゲージを利用していても家は相続できる
被相続人がリバースモーゲージを利用していたからといって、死後、当然に金融機関に自宅不動産の所有権が移るわけではありません。したがって、リバースモーゲージの担保となっている自宅不動産も相続の対象財産です。
ただし、抵当権などが設定されているので、借入金を返済しなければ、最終的に担保不動産は差押え・競売となり、自宅不動産を失うことになります。
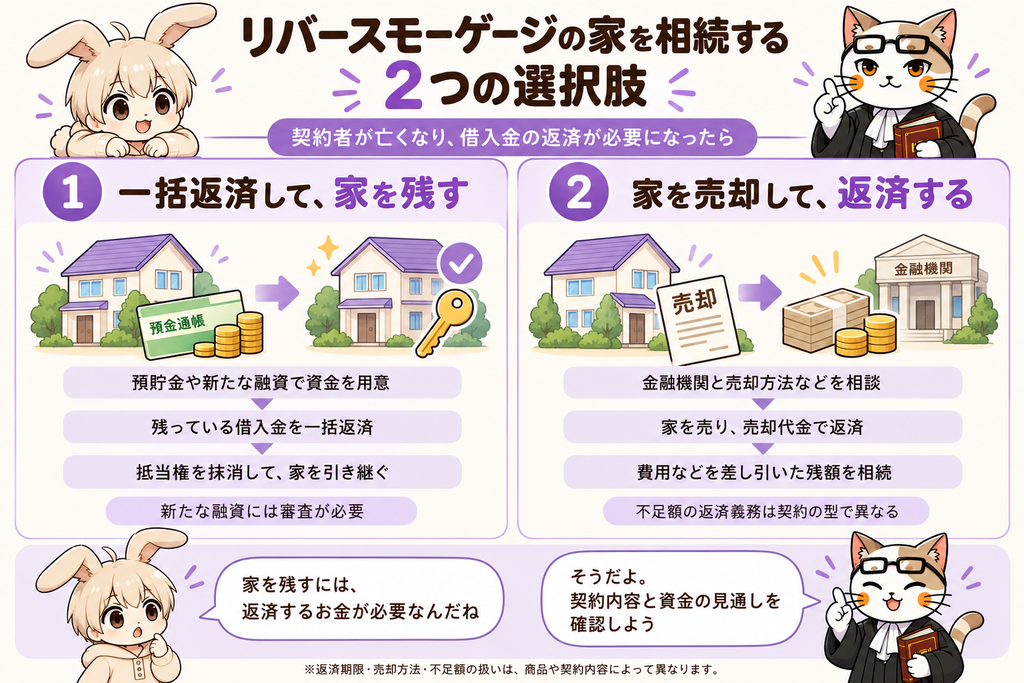
したがって、相続した自宅不動産に住み続けるためには、原則、残っている借入金を返済して抵当権を抹消する必要があります。
家を売却せずに相続する方法
相続した自宅不動産を売却せずに、住み続けるには、借入金を返済する必要があります。
① 相続財産や相続人自身の預貯金から一括返済する
相続した預貯金や相続人自身の資金で、借入金を返済できれば、抵当権を抹消し自宅不動産を残せます。
ただし、遺産分割や相続放棄の判断をする前に、相続財産から安易に返済することは避け、相続人間で調整する必要があります。
②新たな融資を受けて一括返済する
相続人が融資を受けて、借入金を返済することも考えられます。
たとえば、リ・バース60は、一定の条件を満たせば、相続人が新たなリ・バース60を利用して借入金を完済することも想定されている。もっとも、融資には、審査があるので、必ず利用できるとは限りません。
相続人が返済できない場合は家を売却
相続人が借入金を返済できない場合は、担保となっている自宅不動産を売却して借入金を返済することになります。
金融機関によって異なりますが、通常、契約者の死亡後、返済までに一定の猶予期間が設けられています。猶予期間内に、自宅不動産を売却して売却代金から借入金を返済するのが一般的です。
猶予期間内に、不動産の売却ができず返済ができない場合は、抵当権が実行され競売になることがあります。返済方法や売却までの期間について、金融機関と確認・協議することが重要です。
売却代金が借入金を上回る場合、諸費用などを差し引いた残額は相続財産として残ることになります。
リコース型とノンリコース型で相続人の返済義務が異なる
問題は、不動産の売却代金が借入金を下回る場合です。残った借入金の支払いは、どうなるのでしょうか?
リバースモーゲージには、リコース型とノンリコース型の2種類があり、残った借入金の返済義務が異なります。
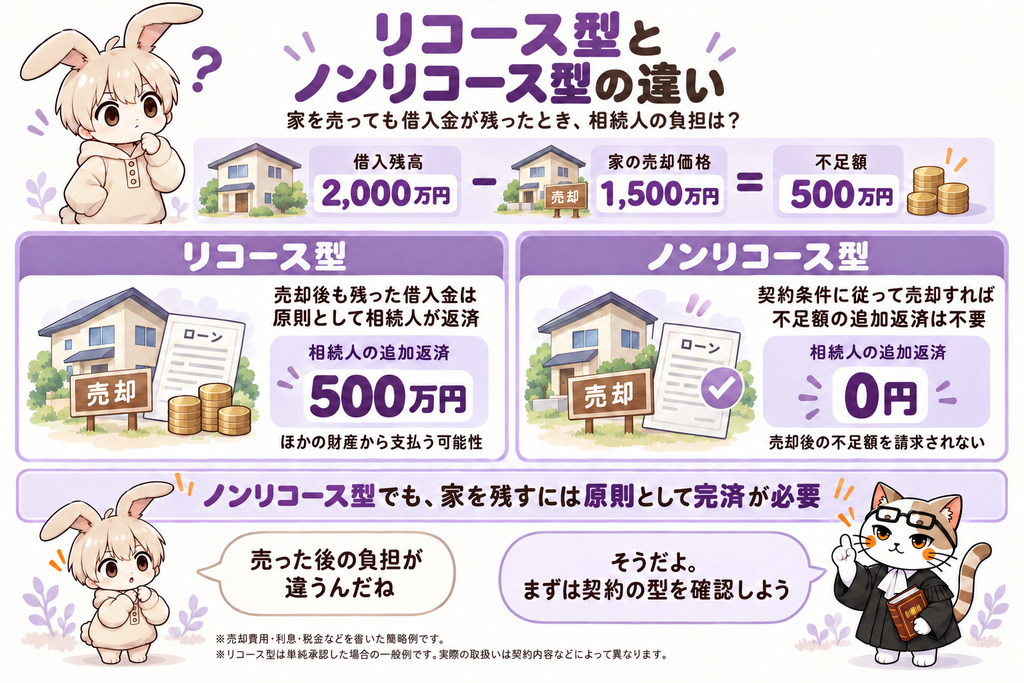
リコース型とは?売却後も借金が残れば相続人が返済する
リコース型は、担保不動産を売却しても借入金を全額返済できなかった場合に、相続人が残債務の返済義務を負います。
ケース①
リバースモーゲージの借入金残高:2,000万円
自宅不動産の売却代金:1,500万円
ケース①では、自宅不動産の売却代金で借入金を完済できず、500万円の残債が残ります。リコース型の場合、相続人は、500万円の支払義務を負います。
ノンリコース型とは?売却代金が不足しても相続人は返済不要
ノンリコース型では、契約で定められた条件に従って担保不動産を売却した後、残債務があっても、その不足分を相続人が返済する必要はありません。
ケース①で、ノンリコース型の場合、相続人は、500万円の支払義務は負いません。
ノンリコース型なら家を残せるというわけではない
ノンリコース型は、家を守る制度ではありません。担保不動産売却後に借金が残るリスクを限定する仕組みです。
したがって、ノンリコース型でも、相続人が家を残したければ、原則として借入金の完済が必要です。
どちらが有利?相続人の立場から考える
ノンリコース型は、相続人が債務を負担するリスクを抑えられます。一方で、金融機関側は、不動産価格の下落リスクを負担することになります。したがって、一般に金利などの融資条件が異なることがあります。
実家を売却する可能性がある場合や、将来の不動産価格に不安がある場合には、ノンリコース型が相続人の負担軽減につながります。ただし、金利や手数料なども含めて検討する必要があります。
契約者が亡くなったらどうなる?相続人が確認すべきこと
契約書・借入残高を確認
リバースモーゲージの契約内容、借入金残高を確認しましょう。
家の価値と債務を比較
自宅不動産の価値、手元資金について、確認しましょう。
家を残すか売却するか検討
自宅不動産に居住している家族、他の相続人の意向確認も必要です。
金融機関と返済方法を協議
一括返済、借換え、任意売却などを検討しましょう。
契約内容と借入残高を確認する
まずは、リバースモーゲージの契約内容と借入金の残高など以下のような事項を確認しましょう。
- リバースモーゲージの契約先と商品名
- リコース型かノンリコース型か
- 死亡時点の借入残高・未払利息など
- 一括返済の期限と返済方法
- 担保不動産の範囲と、配偶者の居住に関する特約
借入金の残高は当初の融資額とは限りません。追加借入れや利息の支払状況によって異なります。必ず、死亡時点の借入金の残高を確認する必要があります。
配偶者が住み続けている場合
たとえば、父親が亡くなり、母親が自宅不動産に住んでいる場合です。
リ・バース60では、連帯債務による契約の場合は、原則、主債務者・連帯債務者の両方が亡くなった時が、借入金の返済時期となります。
また、単独契約で連帯債務者ではない配偶者が住んでいる場合でも、一定の条件のもとで、死亡後最長3年間、物件処分による返済を留保できる制度があります。ただし、その間は、遅延損害金が発生します。3年間無償で住み続けられる制度というわけではありません。
一般のリバースモーゲージでは、配偶者が契約を引き継げる場合もありますが、契約内容によって異なります。
借金が多い場合は相続放棄を検討
リコース型で売却代金が借入金を下回り、他にも多額の債務があるような場合は、相続放棄も選択肢の一つです。
相続放棄は、自己のために相続開始を知った時から3か月以内に家庭裁判所に申立てが必要です。相続放棄をすれば、相続開始の時点で相続人ではなかったと扱われます。
相続放棄の詳細は、以下の記事参照
なお、ノンリコース型の場合、相続放棄をする必要がないとは限りません。他の借入金や保証債務なども調査する必要があります。
リバースモーゲージは相続対策になる?メリットと注意点
リバースモーゲージは、本来、老後の資金調達手段であって、必ずしも相続対策や相続税対策のための商品ではありません。もっとも、相続人の負担を軽くしたり、親が保有する自宅を老後資金に活用したりするという意味で、相続対策としての側面があることも事実です。
メリット① 自宅に住み続けながら老後資金を確保できる
「不動産はあるけれど、預貯金はそれほど多くない」という高齢者が、リバースモーゲージを利用することで、自宅を売却せずに、生活費・介護費・リフォーム費用などを準備することができます。
自宅を子どもに残すために、親が生活費や介護費を切り詰めなければならないとは限りません。自宅の資産価値を老後の暮らしに活用することも、相続を見据えた資金計画の選択肢です。
ただし、リバースモーゲージには、資金使途が自由な商品と、住宅関連資金に限定される商品があるので、契約の際は、注意が必要です。
メリット② ノンリコース型なら相続人の返済リスクを抑えられる
ノンリコース型のリバースモーゲージを選んでおくことで、将来、担保不動産の売却価格が借入残高を下回った場合でも、契約条件に従って売却すれば、相続人が不足額の返済義務を負わなくてすみます。
メリット③ 相続後の自宅の処分について方針を決めておける
親は自宅不動産に住んでいるが、子どもは独立していて、将来、自宅不動産に住むつもりはないという場合、親が存命中は自宅に住み続け、死亡後は売却して借入金を返済する方針を家族で共有することができます。
注意点① 相続人に家を残せなくなる可能性がある
子どもが実家を相続して住み続けたいと思っていても、借入金を返済する資金がなければ、自宅不動産を売却することになります。
家族の思い出がある自宅を残すことと、親の老後資金を確保することは、両立できるとは限りません。リバースモーゲージを利用する前に、家族の意向も確認しておくといいでしょう。
注意点② 金利上昇や不動産価格の下落リスクがある
一般的に、リバースモーゲージには、以下のようなリスクがあります。
- 変動金利型では、金利の上昇によって利息負担が増えることがある
- 商品によっては、担保評価の見直しで借入可能額が減ることがある
- 長生きして借入限度額に達すると、追加融資を受けられなくなる場合がある
- 不動産価格が下落すると、相続時の売却代金が返済額に不足する可能性がある
| 利率 | 年間の利息支払額 |
| 年2% | 30万円 |
| 年3% | 45万円 |
| 年4% | 60万円 |
| 年5% | 75万円 |
リバースモーゲージで1,500万円を借入れ、利息のみを毎月支払うと仮定した場合の年間の利息の支払額は、上記の表のようになります。金利が上昇すると、当然、利息の支払額は増加します。
元金の返済が不要だからといって、維持費を含めた住居費はゼロになりません。自宅の固定資産税や修繕費、マンションなら管理費・修繕積立金も必要です。
注意点③ リバースモーゲージは相続税対策になるとは限らない
相続税の計算上、死亡時に存在する被相続人の確実な債務は、一定の要件のもとで相続財産から控除できます。ただし、借入金によって得た預貯金なども死亡時に残っていれば、それ自体が相続税の課税対象となります。
ノンリコース型の場合、返済不要となった残債務が債務免除益とみなされ、一時所得として課税される可能性があります。
リバースモーゲージを利用したからといって、必ず相続税が安くなるわけではありません。相続税の負担だけでなく、借入金の使い道や、相続人が受け取る財産の内容も含めて検討する必要があります。
リバースモーゲージを利用する前に家族で話し合っておきたいこと
リバースモーゲージを利用する前に、以下のような点を家族で話し合っておくことをお勧めします。
相続人に自宅を残す必要があるか?
自宅不動産を引き継いで住む予定の人がいるのか、それとも相続後に売却するつもりなのかを確認しましょう。
相続人が誰も住む予定のない家を残すことには、維持費や管理の負担を伴います。一方、子どもが自宅不動産を残したいと考えている場合は、リバースモーゲージの利用によって希望が実現しにくくなる可能性があります。
相続人が借入金を返済できるか
相続人が自宅不動産を残したいと希望していて、リバースモーゲージを利用する場合は、相続人が借入金を返済できるかを検討する必要があります。
| 金額 | |
| 実家の想定売却価格 | 3,000万円 |
| リバースモーゲージ残高 | 1,800万円 |
| 相続する預貯金 | 600万円 |
| 完済に不足する資金 | 1,200万円 |
上記のような場合、相続する預貯金だけでは、借入金を完済できません。したがって、相続人自身が1,200万円を準備するか、融資を受けるなどの対策が必要になります。一方、自宅不動産を売却すれば、売却費用などを差し引いた残額を相続人が受け取れる可能性があります。
遺言書とリバースモーゲージの関係
ケース②
父親が生前に「自宅不動産を長男に相続させる」という遺言を残していた。
父親はリバースモーゲージを利用しており、自宅不動産には担保として抵当権が設定されていた。
長男が自宅不動産を相続しても、借入金を完済できなければ、抵当権は残ったままです。遺言によって、自宅不動産の取得者を指定しても、金融機関との返済契約を変更できるわけではありません。
したがって、自宅不動産を特定の相続人に承継させたい場合は、返済原資も含めて検討することが必要です。場合によっては、預貯金の配分、生命保険、借入金の生前返済などもあわせて検討することになります。
リバースモーゲージの相続でよくある質問
-
リバースモーゲージの借入金が家の売却価格より多い場合、相続人に返済義務はありますか?
ウサラ リバースモーゲージの借入金が家の売却価格より多い場合、相続人が返済するの?
-
にゃソラ リコース型かノンリコース型かによって異なるよ。
リバースモーゲージがリコース型かノンリコース型かによって異なります。
リコース型は、原則として不足額について相続人に返済義務があります。ノンリコース型は、契約条件に従った売却後の不足分を返済する必要はありません。
-
相続人が家を相続した後、リバースモーゲージをそのまま利用できますか?
ウサラ 相続人が家を相続した後、リバースモーゲージをそのまま利用できる?
-
にゃソラ 一般的には、借入金を一括返済する必要があるよ。
リバースモーゲージの契約者が亡くなった場合、一般には残債務を一括返済する必要があります。したがって、相続人が当然に同じ契約を継続できるわけではありません。
ただし、配偶者による契約の承継や、新たな融資による借換えが可能な商品もあります。
-
リバースモーゲージとリースバックは、どう違うのですか?
ウサラ リバースモーゲージとリースバックはどう違うの?
-
にゃソラ リバースモーゲージは自宅を担保にお金を借りる。
リースバックは自宅を売って賃貸する。リバースモーゲージは、自宅不動産を担保にお金を借りる仕組みで、自宅不動産の所有権は本人に残ります。
リースバックは自宅不動産を売却し、その後は賃貸借契約によって家賃を払いながら住み続ける仕組みです。自宅不動産の所有権は売却時に買主に移ります。
家を相続できるかは返済方法と契約内容によって決まる
リバースモーゲージを利用していた自宅不動産でも、相続人が借入金を一括返済できれば、売却せずに引き継げる場合があります。
ただし、借入金を返済できない場合は、原則として担保となっている自宅不動産を売却して返済することになります。リコース型とノンリコース型では、売却代金が借入金に不足した場合の相続人の返済義務が異なります。
リバースモーゲージを利用した不動産の相続では、次の3点を確認することが重要です。
- 契約がリコース型かノンリコース型か
- 相続人が借入金を一括返済できるか
- 自宅を残すことが、家族にとって適切な選択なのか
リバースモーゲージは、親の老後資金を確保する手段になる一方で、相続人が自宅を引き継ぐ際の負担につながることもあります。
自宅不動産を残すか売却するか迷っている場合や、相続人の返済義務に不安がある場合は、契約内容や相続財産の状況を整理したうえで、弁護士に相談することをおすすめします。
リバースモーゲージを使っていても、必ず家を売らないといけないわけじゃないんだね。
そうだよ。家を残したいなら借入金をどう返済するかが大切だし、売却する場合はリコース型かノンリコース型かも確認しておこうね。
まずは契約書を確認して、家族でどうしたいか話し合ってみるね。
うん。返済のことや相続人の負担で困ったら、弁護士に相談してね。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。