お父さんから預貯金を相続したんだけど、どうしたらいいのかな。使っちゃうのも、なんだかもったいない気がするんだよね。
まとまったお金を相続すると、使い道に迷うよね。大切なのは、すぐに使い道を決めるんじゃなくて、これからの生活に必要なお金を考えることなんだ。
そうなんだ。でも、全部貯金するのがいいのか、少しは投資した方がいいのか、よく分からないよ。
どれか一つが正解ってわけじゃないよ。まずは法律上の注意点を確認して、そのうえで「使うお金」「残しておくお金」「将来に備えるお金」に分けて考えてみよう。
親から預貯金を相続したとき、「せっかく残してくれたお金だから大切にしたい」と考える方は多いと思います。
一方で、相続した預貯金を生活費に使ってもいいのか、住宅ローンの返済に充てるべきか、それとも将来に備えて貯蓄や資産運用をした方がいいのか、迷うこともあります。
相続した預貯金の使い道に、すべての人に共通する正解はありません。
そもそも、遺産分割が終わっているか、相続税などの支払いが残っていないかによって、使えるお金の範囲は変わります。
また、まとまったお金を受け取ったからこそ、今後の生活費や老後資金などを見据えた資金計画も大切になります。
この記事では、相続した預貯金を使う前に確認したい法律上の注意点と、将来の暮らしを考えたお金の使い道について、弁護士・FPの視点から解説します。
- 1. 相続した預貯金は自由に使ってもいい?
- 1.1. 遺産分割が終わっていれば、原則として自由に使える
- 1.2. 遺産分割前の預貯金は勝手に使わない
- 1.3. 遺産分割前でも預貯金を払い戻せる場合がある
- 2. 相続した預貯金を使う前に確認したい3つのお金
- 2.1. 相続税の納税資金
- 2.2. 葬儀費用や相続手続きの費用
- 2.3. 亡くなった人の借金や未払金
- 3. 相続した預貯金は「使う・残す・育てる」に分けて考える
- 3.1. 使うお金:生活費や近い将来の支出に充てる
- 3.2. 残すお金:病気や失業など不測の支出に備える
- 3.3. 育てるお金:長期的な資産形成を考える
- 4. 相続した預貯金の使い道を考えるときのポイント
- 4.1. 住宅ローンなどの返済に使う
- 4.2. 老後の生活費や医療・介護費用に備える
- 4.3. 親が残してくれたお金を家族のために使う
- 5. 【具体例】600万円の預貯金を相続した場合の資金計画
- 5.1. 600万円の使い道を考える
- 5.2. 家族構成や年齢によって配分は変わる
- 6. 相続した預貯金を使うときの税金と管理の注意点
- 6.1. 相続したお金を使ったら税金がかかる?
- 6.2. 相続した預貯金を家族に渡すと贈与税がかかる?
- 6.3. 多額の預貯金を1つの銀行に預けておいても大丈夫?
- 7. 相続した預貯金の使い道に迷ったら、専門家に相談を
- 7.1. 遺産分割や預貯金の取扱いに不安がある場合
- 7.2. 相続後の資金計画も含めて考える
相続した預貯金は自由に使ってもいい?
そもそも、相続した預貯金は自由に使って問題ないのでしょうか?相続の手続きの段階に応じて、考える必要があります。
相続した預貯金をどう使うか考える前に、まず、その預貯金を自分の財産として使える状態になっているかを確認しましょう。
遺産分割が終わっていれば、原則として自由に使える
全ての相続人との間で、遺産分割について合意が成立し、遺産分割協議が成立した場合、各相続人は、遺産分割協議の内容に従って、相続財産を取得します。
預貯金を取得することになった相続人は、金融機関で相続手続きをすれば、自分の預貯金口座に払い戻されることになります。つまり、自分の預貯金として自由に使うことができます。
生活費、教育費、住宅ローンの返済、旅行、貯蓄など、使い道は、何ら制限されていません。ただし、相続税や相続債務の負担が残っている場合には、必要な資金を確保しておく必要があります。
遺産分割前の預貯金は勝手に使わない
遺産分割協議が成立する前の段階では、相続財産である預貯金を相続人の一人が勝手に引き出して私的に使うと、遺産分割をめぐるトラブルにつながる可能性があります。
ケース①
父親が死亡した。相続人は子2人(兄と弟)
相続財産は預貯金900万円のみ
相続開始後に、遺産分割協議が終わっていないにもかかわらず、兄が父親の預金口座から300万円を引出して、自分の借金の返済に充てた。
このケースでは、兄が引出した300万円を遺産分割において、どのように扱うか?が問題になります。
亡くなった親の預貯金を管理しているからといって、相続開始前後を問わず、自由に預貯金を引出せるというわけではありません。
葬儀費用、生前の医療費、介護施設の利用料などを亡くなった親の預貯金口座から支払うことがありますが、使途や金額を他の相続人に説明できるようにしておくことが必要です。
詳細は、以下の「使途不明金の問題」を参照

なお、相続放棄を検討している場合は、亡くなった親の預貯金口座から引出してしまうと、単純承認とみなされて相続放棄ができなくなる可能性があります。
遺産分割前でも預貯金を払い戻せる場合がある
遺産分割協議が成立する前に、亡くなった親の預貯金口座から引出すのは、問題になる可能性があります。しかし、被相続人の生前の医療費、介護施設等の利用料、葬儀費用などの支払いや相続人自身の生活費などで、遺産分割前に、ある程度のお金が必要となることがあります。
そこで、遺産分割前に、以下の上限の範囲内で、被相続人の預貯金口座からの払戻しを受けられる制度があります。それが、「遺産分割前の相続預金の払戻し制度」です。
詳しくは、以下の「遺産分割前の相続預金の払戻し制度」を参照
相続した預貯金を使う前に確認したい3つのお金
預貯金を相続した際に、いきなり「何に使うのか?」を考えるのではなく、まずは、「本当に自由に使えるお金はいくらあるのか?」を把握することが重要です。
相続税の納税資金
相続によって相続税の支払いが必要な場合は、納税資金を準備しなければなりません。相続した預貯金は、不動産などの財産と違って、直接、相続税の納税資金にすることができます。
相続税について詳しくは、以下の記事参照
重要なのは、
- 相続税の支払義務があるのか?
- 相続税はいくらなのか?
- 相続税をいつまでに支払う必要があるのか?
を確認することです。
葬儀費用や相続手続きの費用
相続税がかからなくても、相続に伴い様々な費用の支払いが必要になる場合があります。それらの支出の有無・金額を確認する必要があります。
詳細は、以下の「相続税がかからなくてもお金はかかる?相続税以外に必要な費用を解説」を参照
相続税がかからなくてもお金はかかる?相続税以外に必要な費用を解説
相続税がかからなければ、相続にお金はかからないのでしょうか?実際には、戸籍などの書類取得費、相続登記の登録免許税、専門家への報酬、不動産の管理・売却費用などが必要になることがあります。相続税がゼロでも申告が必要なケースや、相続で準備しておきたいお金を解説します。
亡くなった人の借金や未払金
相続は、預貯金や不動産などのプラスの財産だけではなく、借金などのマイナスの財産も対象になります。被相続人に借金などの負債がある場合、相続人はその支払義務を負います。
- 銀行などの借入
- クレジットカード等の未払金
- 医療費・施設利用料等の未払金
- 税金の未納分
- 保証債務の有無
などを確認する必要があります。
借金や保証債務の全体像が分かっていないときは、預貯金を自由に使う判断を急がない方がいいでしょう。
相続した預貯金は「使う・残す・育てる」に分けて考える
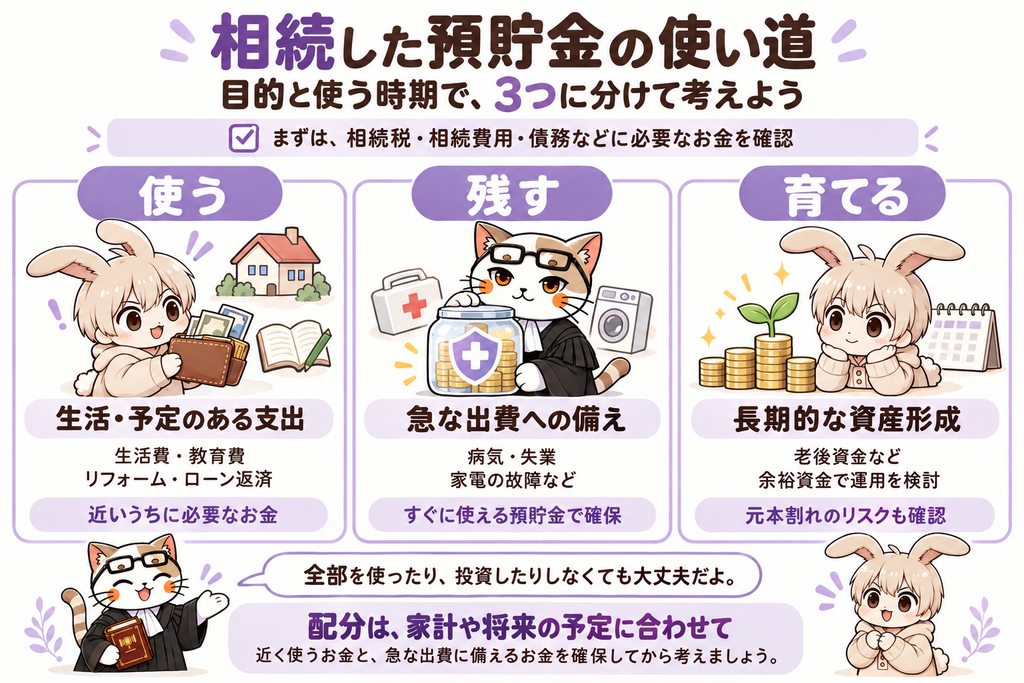
相続した預貯金の使い道を考える上で大切なのは、お金が必要になる時期と目的を整理することです。相続した預貯金について、全てを使う、全てを貯蓄する、全てを投資するといった極端な選択をする必要はありません。
生活費や近い将来の支出に使うお金、不測の事態に備えて残しておくお金、長期的な資産形成に活用するお金に分けて考えることで、自分に合った使い道を見つけやすくなります。
使うお金:生活費や近い将来の支出に充てる
最初に、使う予定のお金を整理します。
- 当面の生活費
- 子どもの教育費
- 住宅の購入費用、住宅ローンの返済、住宅のリフォーム費用
- 自動車の買替費用
- 介護費用、医療費
- 家族旅行など家族の希望をかなえるための支出
など、家族のライフイベントに応じて必要となるお金を整理するといいでしょう。
整理したら、支出の必要性や優先順位を考えましょう。例えば、子どもが3年後に大学へ進学する予定なら、学費として使う予定のお金は、3年後に確実に使えるようにしておく必要があります。
残すお金:病気や失業など不測の支出に備える
病気や失業、家電の故障など、予期しない出来事があっても生活を維持できるよう、まとまった預貯金を確保しておくことが重要です。
一般的な家計管理の目安として、生活費の3〜6か月分程度を生活防衛資金として確保しておくようにと言われることがあります。ただし、この数字はあくまでも目安であって、全ての家庭に共通するわけではありません。
収入の安定性、支払われる保険金、家族構成、住宅費、年齢などによって必要額は異なります。
すでに、貯蓄が十分にあるなら、相続したお金は預貯金として残す必要があるとは限りません。しかし、生活防衛資金が不足しているなら、投資に回すよりは預貯金として残しておく必要性は高くなります。
育てるお金:長期的な資産形成を考える
生活防衛資金を確保した上で、当面使う予定がない資金は、長期的な資産形成に活用することも選択肢になります。
重要なのは、長期的な資産形成です。ライフプランニングと長期・積立・分散投資が基本です。
なお、NISA制度を使えば、対象商品の運用益について非課税のメリットを受けられます。ただし、NISA制度は投資による損失を防ぐ制度ではありません。また、親がNISAで投資していたとしても、相続人が同じように運用する必要はありません。
NISAの相続について、以下の記事も参照
親のNISAを相続したらどうなる?税金・手続きと相続後の資金計画
親のNISA口座の株式・投資信託は相続できますが、非課税の扱いは引き継げません。死亡時の取得価額、相続税と売却時の税金、金融機関での手続き、兄弟での分け方を解説。売却・保有を判断するための資金計画も紹介します。
相続した預貯金の使い道を考えるときのポイント
「使う・残す・育てる」という視点で整理したら、具体的な使い道を考えます。
住宅ローンなどの返済に使う
相続で預貯金を相続した際に、住宅ローンの繰上返済に充てるのは、選択肢の一つです。ただし、住宅ローンの繰上返済が必ずしも有利になるとは限りません。
住宅ローンの繰上返済を検討する際は、以下の点を検討する必要があります。
住宅ローンの金利が高い場合は、繰上返済に充てることで利息負担を減らす効果が期待できます。一方で、住宅ローンの金利が低く、今後まとまった支出が予定されている場合は、繰上返済をせず預貯金を確保する方が適している場合もあります。
繰上返済によるメリットと手元資金が減るデメリットや住宅ローン控除への影響等も含めて検討することが必要です。
老後の生活費や医療・介護費用に備える
相続した預貯金で、以下のような老後の生活費や医療費などに備えることは有用です。
- 定年退職後の生活費の不足に備える
- 公的年金だけでは足りない生活費を補う
- 医療費や介護費用に備える
- 自宅のバリアフリー化や住み替えの資金にする
相続した預貯金を老後資金として残すなら、漠然と貯めておくのではなく、今後の収支を確認して必要な金額を考えることが大切です。
親が残してくれたお金を家族のために使う
相続した預貯金は、親が長年かけて築いた財産かもしれません。そのため、「できるだけ減らしたくない」「自分のために使うのは申し訳ない」と感じる方もいるでしょう。
しかし、相続したお金を大切にすることと、まったく使わないことは同じではありません。家族の生活を支えたり、将来の安心のために活用したりすることも、財産を大切にする一つの方法です。
- 親が大切にしていた家の修繕費に使う
- 子どもの進学費用に使う
- 親を偲ぶ家族旅行の費用に使う
- 自分や家族のこれからの生活を充実させるために使う
といったお金の使い道も考えられます。もちろん、使うことを急ぐ必要もありません。気持ちの整理がつくまで預貯金として残しておくことも、十分に考えられる選択肢です。
【具体例】600万円の預貯金を相続した場合の資金計画
以下のケースで、具体的な資金計画をイメージしてみましょう。
ケース②
相続人は50歳の会社員、父親が亡くなり預貯金600万円を相続した
家族は、配偶者と高校生の子どもが1人
子どもは数年以内に大学進学予定
毎月の生活費は30万円
遺産分割は終了し、相続税・相続関連費用の支払いに必要な資金は別途確保済み
600万円の使い道を考える
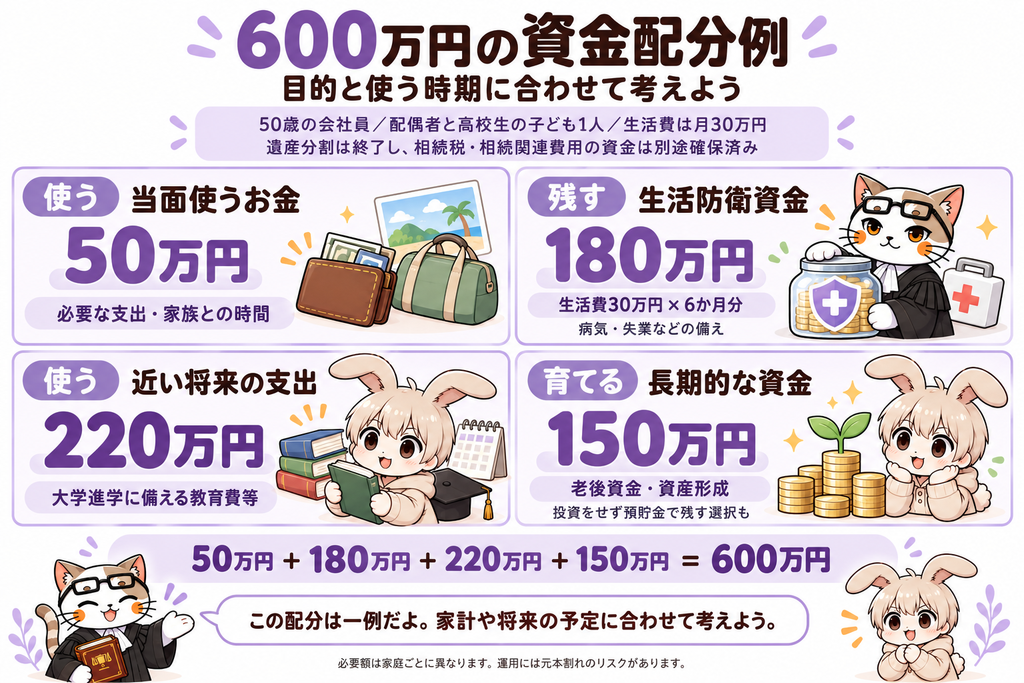
まず、生活費6か月分の180万円を生活防衛資金として確保します。次に、子どもの大学進学に備え、220万円を近い将来に必要となる資金として確保します。残りのうち150万円を、老後資金など長期的な目的に使う資金とします。
長期的な資金については、その一部をNISAなどで運用することも考えられます。もっとも、必ず投資しなければならないわけではありません。
家族構成や年齢によって配分は変わる
上記の資金計画は、あくまでも一例です。家族構成や年齢によって、必要な資金は変わってきます。
| 相続人の状況 | 優先して検討すべき事項 |
| 30〜40代・子育て中 | 教育費、住宅費、生活防衛資金 |
| 50代・住宅ローン返済中 | 借入金返済、老後資金、教育費 |
| 60代以上・退職後 | 年金収支、医療・介護費用、生活資金の確保 |
| 単身・扶養家族なし | 自分の生活設計と将来の支出への備え |
相続した預貯金の使い道は、相続した金額だけで決めるものではありません。現在の預貯金、毎月の収入と支出、将来予定している支出などを踏まえ、家計全体の中で考えることが大切です。
相続した預貯金を使うときの税金と管理の注意点
相続によって取得した預貯金を使う際の税金について、まとめました。なお、詳細や実際に税務申告する際には、税理士や税務署に相談してください。
相続したお金を使ったら税金がかかる?
相続税は、相続財産を取得することについて課される税金です。その後のお金の使い道によって基本的な課税関係が決まるものではありません。
例えば、相続した500万円を自宅のリフォーム費用に使ったとしても、その支出自体に新たに相続税がかかるわけではありません。
ただし、相続税の申告前にお金を使い切ったからといって、相続税が減るわけではありません。
また、預貯金の元本を相続で取得したこと自体は、通常、所得税の課税対象になりません。ただし、預貯金を運用して利息や利益を得た場合には、その収益について別途課税されます。
預貯金の利子は源泉徴収によって課税関係は終了します。
別途、納税資金が必要になるわけではありません。
相続した預貯金を家族に渡すと贈与税がかかる?
相続によって取得したお金を、自分の財産として家族などに贈与する場合は、金額によっては、贈与税が発生します。ただし、扶養義務者間で通常必要と認められる生活費や教育費に充てるための贈与など、非課税となる場合もあります。
多額の預貯金を1つの銀行に預けておいても大丈夫?
相続によって多額の預貯金を相続した場合、1つの銀行口座に預けておいても大丈夫なのでしょうか?
銀行が破綻した場合、預金保険制度によって一定額が保障されます。
一般の普通預金等については、預金者1人につき1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護されます。
一方、当座預金など一定の要件を満たす決済用預金は全額保護の対象になります。
相続した預貯金の使い道に迷ったら、専門家に相談を
相続した預貯金について困ったことがある場合は、弁護士や税理士といった専門家に相談しましょう。
遺産分割や預貯金の取扱いに不安がある場合
- 遺産分割が終わっていない
- 他の相続人が預貯金を引き出している
- 相続人間で葬儀費用などの精算について意見が対立している
- 借金や保証債務があり、相続放棄を検討している
といった問題は、弁護士に相談するのがいいでしょう。
相続後の資金計画も含めて考える
相続手続きが終わった後も、相続した不動産を維持するための費用、老後の生活資金、住宅ローンの返済など今後の生活や資金計画を考える必要があります。
法律事務所エソラでは、弁護士として相続に関する法律問題を整理するとともに、FPの知識も活かしながら、相続後の暮らしやお金の見通しについて考えます。
なお、税務申告や個別の金融商品の選択など、別の専門性が必要な事項については、それぞれ適切な専門家に相談することも大切です。
そっか。お父さんが残してくれたお金だから、使わずに取っておくのが一番いいと思ってたけど、そんなことないんだね。
うん。もちろん残しておくのもいいし、家族の生活や将来のために使うのもいい。大事なのは、自分にとって必要なお金を考えて、納得できる使い道を選ぶことだよ。
まずは今後の生活に必要なお金を整理してみるよ。相続の手続きやお金の分け方で分からないことがあったら、相談してみるね。
うん。一人で抱え込まずに、気になることから整理していけば大丈夫だよ。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。