お母さんが認知症になって、最近はお金の管理も難しくなってきたんだ。これから介護費用もかかるし、お母さんの預金から払ってもいいのかな?
お母さんのために使うお金でも、家族が自由に引き出せるわけじゃないんだ。銀行で本人の意思確認ができないと、引き出せなくなることもあるよ。
えっ! じゃあ、お母さんの預金がたくさんあっても、私が介護費用を払わないといけないの?
必ずしもそうじゃないよ。銀行に相談して対応してもらえる場合もあるし、成年後見制度を利用する方法もあるんだ。どんな方法があるのか、一緒に確認してみよう。
親が認知症になり、預貯金を自分で管理することが難しくなったとき、家族は親の預貯金を引き出せるのでしょうか?
特に、介護施設への入所や入院が必要になると、まとまった費用が発生することがあります。親には十分な預貯金があるのに、家族が自由に引き出せないため、介護費用の支払いに困ってしまうケースも考えられます。
もっとも、認知症と診断されたからといって、直ちに銀行口座が凍結されるわけではありません。また、本人の判断能力が低下していても、銀行が介護費用などの支払いに個別に対応する場合があります。
この記事では、親が認知症になった場合の預貯金の取扱い、家族が預金を引き出す方法、成年後見制度の利用、将来の認知症に備えた対策について解説します。さらに、FPの視点から、親の預貯金を介護費用に活用するための資金計画も紹介します。
- 1. 親が認知症になると銀行口座は凍結される?
- 1.1. 認知症と診断されても、直ちに口座が凍結されるわけではない
- 1.2. 銀行が預貯金の引き出しを制限するのはなぜ?
- 1.3. 認知症による取引制限と、死亡による口座凍結は異なる
- 2. 認知症になった親の預貯金を家族が引き出すことはできる?
- 2.1. 家族であっても親の預貯金を自由に引き出せるわけではない
- 2.2. キャッシュカードと暗証番号を知っていれば引き出してもいい?
- 2.3. 介護費用や入院費なら、成年後見人がいなくても引き出せる場合がある
- 3. 親の介護費用を預貯金から支払うにはどうすればいい?
- 3.1. まずは取引銀行に相談する
- 3.1.1. 銀行に相談するときに準備しておきたい書類
- 3.2. 銀行で引き出せなかった場合はどうする?
- 4. 親の預貯金を管理する成年後見制度とは?
- 4.1. 成年後見制度を利用すると、親の預貯金を管理できる
- 4.2. 成年後見制度には後見・保佐・補助の3種類がある
- 4.3. 成年後見人を選任するまでの流れ
- 4.4. 成年後見制度には費用がかかる
- 4.5. 成年後見制度を利用するときの注意点
- 4.5.1. 子どもが必ず後見人になれるわけではない
- 4.5.2. 本人の財産を相続対策のために自由に使えない
- 4.5.3. 必要がなくなっただけでは終了しない
- 4.5.4. 財産管理について報告などの義務がある
- 5. 親の判断能力があるうちにできる認知症への備え
- 5.1. 親の預貯金や毎月の支出を整理しておく
- 5.2. 銀行の代理人制度を利用する
- 5.3. 任意後見契約を締結する
- 5.4. 家族信託で財産管理を任せる
- 5.5. 日常生活自立支援事業
- 5.6. 親の判断能力の状態による選択肢の比較
- 6. 親の介護費用を預貯金から支払うための資金計画
- 6.1. 介護費用は毎月かかり続ける
- 6.2. 親の預貯金は何年持つ?具体的な試算例
- 6.3. 介護費用に備えて、必要な資金を確保しておく
- 7. 親の認知症と預貯金に関するよくある質問
- 7.1. 親が認知症になったことを銀行に伝えると、口座が凍結されますか?
- 7.2. 認知症の親の定期預金を解約できますか?
- 7.3. 兄弟のうち一人が親の預貯金を管理しても問題ありませんか?
- 7.4. 成年後見人を選任すれば、親の預貯金を自由に使えますか?
- 7.5. 認知症になった親が亡くなった場合、預貯金はどうなりますか?
- 8. 親の預貯金の管理に困ったら、弁護士に相談を
親が認知症になると銀行口座は凍結される?
「親が認知症になったら銀行口座が凍結される」と聞いたことがあるかもしれません。しかし、認知症と診断されたからといって、必ず預貯金が引き出せなくなるわけではありません。
認知症と診断されても、直ちに口座が凍結されるわけではない
銀行の預金者が認知症と診断されたからといって、銀行口座が凍結されるわけではありません。重要なのは、預金者本人が、取引の内容や意味を理解して判断できるかどうかです。
初期の認知症であれば、日常的な買い物や預金の引き出しについて理解し、自分の意思で手続きできる場合があります。
しかし、認知症が進行すると、引き出す金額や使い道を理解できなくなります。このように、預金者本人の判断能力が低下し、銀行が取引の安全性を確認できない場合には、預貯金の引き出しなどが制限されることがあります。
銀行が預貯金の引き出しを制限するのはなぜ?
預金者が認知症になった場合に、銀行が預貯金の引き出しを制限するのは、主に以下の3つの理由からです。
- 本人が取引の意味を理解しているか確認する必要がある
- 特殊詐欺や財産の使い込みなどから本人を保護する必要がある
- 正当な権限を持たない人への払い戻しを防ぐ必要がある
たとえば、親が子どもと一緒に銀行へ行き、子どもが「母の預金を100万円引き出したい」と申し出たとします。母親自身が引き出しの目的や金額を理解していなければ、たとえ親子関係が確認できても、銀行が取引を認めない場合があります。
銀行が慎重に預金者本人の意思を確認するのは、預金者の財産を守り、無効な取引や不正な引き出しを防ぐためでもあります。
認知症による取引制限と、死亡による口座凍結は異なる
同じ預貯金口座の凍結でも、認知症による口座凍結と死亡による口座凍結では、以下のような違いがあります。
| 比較項目 | 認知症の場合 | 死亡した場合 |
|---|---|---|
| 預金の権利 | 生存中の親本人にある | 相続の対象になる |
| 主な問題 | 判断能力・代理権の有無 | 相続人の権利関係 |
| 家族の対応 | 銀行への相談、成年後見制度など | 遺産分割、相続手続、仮払い制度など |
| 預金の使い道 | 親本人の生活・介護など | 相続手続に従って対応 |
認知症になった親の預貯金を家族が引き出すことはできる?
親と同居している、親の介護をしている、親から通帳やキャッシュカードを預かっているというような場合、認知症になった親の預貯金を家族が引き出すことはできるのでしょうか?
家族であっても親の預貯金を自由に引き出せるわけではない
子どもが親の介護をしている場合であっても、当然に親の預貯金を引き出す権限が認められるわけではありません。
親の預貯金は、親本人の財産です。親のために必要な支払いであっても、家族が銀行で引き出しの手続きをするには、原則として本人の意思確認や正当な代理権が必要になります。
したがって、親が自分で預貯金を管理できなくなった場合には、家族がどのような権限で預貯金を管理するのかを考える必要があります。
キャッシュカードと暗証番号を知っていれば引き出してもいい?
親の銀行口座の通帳やキャッシュカードを預かっているからといって、当然に、預貯金の引出し権限まで付与されているわけではありません。
預貯金を引き出したことで、親の死亡後に相続で揉めるケースもあります。
たとえば、母親が認知症になったため、長男が母親のキャッシュカードで毎月20万円を引き出し、介護費用や生活費を支払っていたとします。長男は引き出したお金を正当な目的に使っています。
しかし、母親の死亡後に、長女から「毎月20万円も何に使っていたの?」と指摘されるかもしれません。長男は介護費用に使っていても、請求書や領収書を残していなければ、その証明ができない場合があります。
介護費用や入院費なら、成年後見人がいなくても引き出せる場合がある
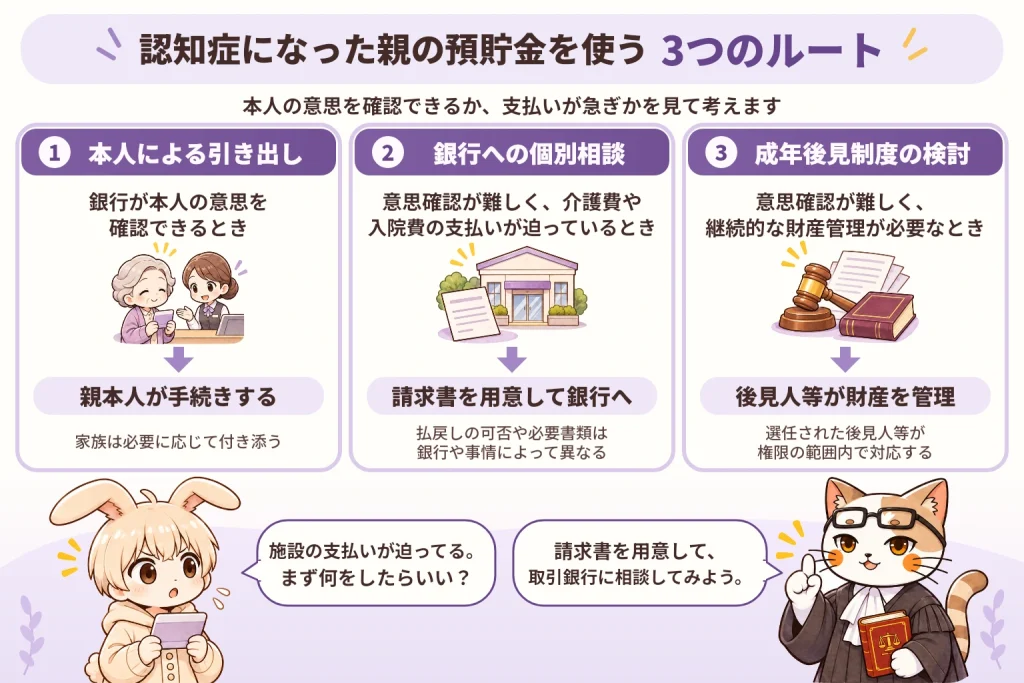
認知症になった親の預貯金を家族が引き出すために、必ず成年後見人を選任しなければならないわけではありません。
預金者本人の判断能力が低下し、成年後見制度を利用していない場合でも、本人の医療費や介護施設の費用など、本人の利益になることが明らかな支払いについては、金融機関が限定的に対応する余地があります。
たとえば、認知症になった母親の介護施設から30万円の入所費用を請求された場合、子どもが銀行に相談し、請求書などを提示することで、母親の預貯金から支払える可能性があります。
もっとも、銀行に預貯金の引き出しに応じる義務があるわけではありません。実際に、引き出しに応じてもらえるかどうかは、本人の状況、支払いの必要性、金融機関の取扱いなどによって異なります。
親の介護費用を預貯金から支払うにはどうすればいい?
認知症になった親の医療費や介護費用を親の預貯金から支払うには、どうすればいいのでしょうか?
まずは取引銀行に相談する
まずは、親の預貯金口座のある銀行に相談してみましょう。銀行に相談するときは、以下のような事情を整理するといいでしょう。
| 確認すること | 具体例 |
|---|---|
| 親の状態 | 認知症の診断を受けている、意思確認が難しい |
| 申出人との関係 | 長男、長女、配偶者など |
| 必要な費用 | 入院費30万円、施設利用料20万円など |
| 支払先 | 病院、介護施設など |
| 支払期限 | 今月末まで |
| 代理権の有無 | 銀行の代理人届、委任契約など |
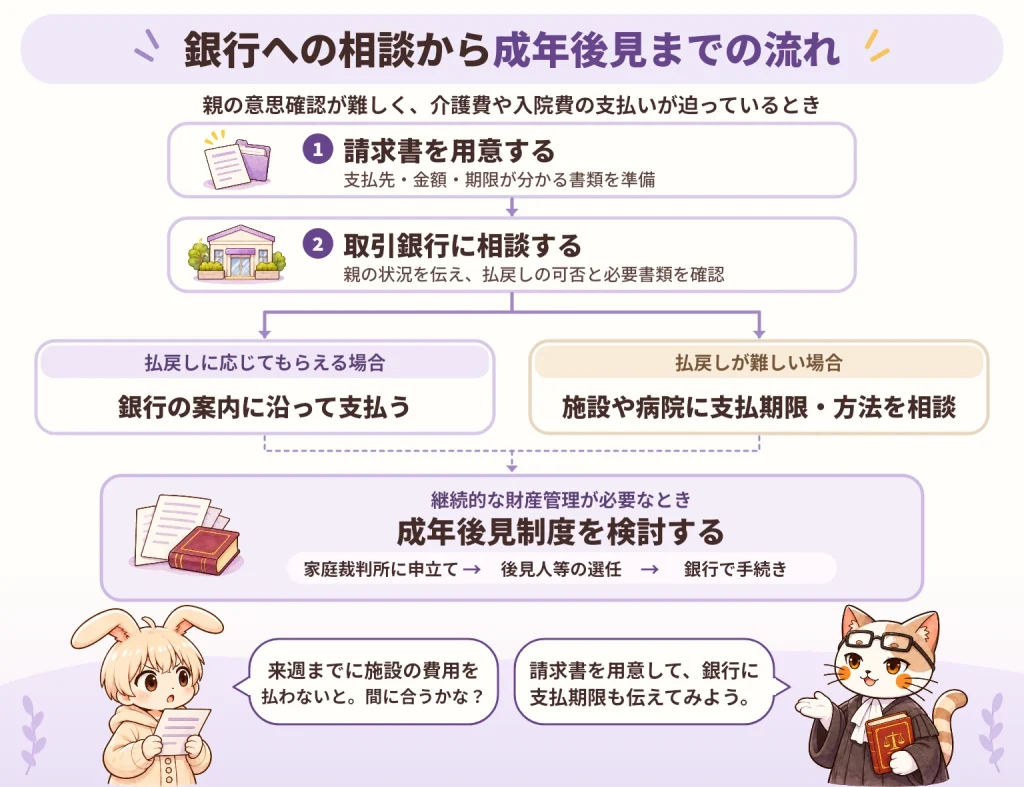
銀行に連絡
親の取引銀行に、認知症で本人の意思確認が難しいことを伝える。
必要な費用を説明する
親本人のために必要な費用があることを説明する。
必要書類等を確認
必要書類と、対応可能な払戻方法を確認する。
支払手続きをする
銀行の案内に従って、窓口で手続きを進める。
銀行によっては、支払先への直接振込などの方法が取られることがあります。
なお、一度、支払いに対応できたとしても、その後の継続的な取引まで認められるとは限りません。
銀行に相談するときに準備しておきたい書類
銀行に相談する際は、以下のような書類を準備しておきましょう。
銀行に相談時に準備しておく書類の例
- 親本人と窓口に行く家族の本人確認書類
- 戸籍謄本など親子関係を確認できる書類
- 介護施設や医療機関の請求書
- 親の状態が分かる診断書など
- 通帳、届出印など銀行が指定するもの
必要な書類・資料は、銀行によって異なります。事前に、銀行に問合せた上で確認しておきましょう。
銀行で引き出せなかった場合はどうする?
銀行で引き出せなかった場合、どうすればいいのでしょうか?
銀行に理由を聞く
銀行に、必要書類が不足しているのか、本人の意思確認ができないことが理由なのか、そもそも個別対応の対象にならないのかを確認します。
支払先に事情を説明する
介護施設や医療機関への支払いが迫っている場合は、支払期限や方法について相談しましょう。
銀行の手続きや成年後見の申立てには時間がかかることがあるため、一時的に立替えるなどの調整が必要になる場合もあります。
継続的な管理が必要なら成年後見制度を検討
1回限りの入院費用の支払いではなく、毎月の介護費用の支払い、定期預金の管理、施設入所契約などが必要なら、成年後見制度の利用を具体的に検討することになります。
親の預貯金を管理する成年後見制度とは?
毎月の介護費用の支払い、定期預金の管理、施設入所契約などが必要な場合は、成年後見人を選任することを検討する必要があります。
成年後見制度を利用すると、親の預貯金を管理できる
成年後見制度は、認知症などにより判断能力が不十分になった人を、法律的に支援する制度です。家庭裁判所が選任した成年後見人等が、認められた権限の範囲内で本人の財産管理や契約手続を行います。
成年後見人は、親本人のために、預貯金の管理、介護施設の利用料の支払い、必要な契約の締結などができます。
後見人は、親本人の利益のために行動する立場になります。したがって、家族が親の財産を自由に使う制度ではありません。
成年後見制度には後見・保佐・補助の3種類がある
2026年11月現在の成年後見制度は、本人の判断能力に応じて、後見、保佐、補助の3つの類型があります。
| 種類 | 判断能力の状態 | 預貯金管理との関係 |
|---|---|---|
| 後見 | 判断能力を欠くのが通常の状態 | 成年後見人が包括的な財産管理・代理権を持つ |
| 保佐 | 判断能力が著しく不十分 | 預貯金の払戻し等の代理には、原則として別途代理権の付与が必要 |
| 補助 | 判断能力が不十分 | 家庭裁判所が定めた範囲の代理権等によって支援 |
成年後見人を選任するまでの流れ
医師の診察
判断能力の状態を確認するため医師の診察を受け、成年後見用の診断書を作成してもらいます。
診断書は、かかりつけ医に作成してもらえばOKです。
家庭裁判所に予約の上、申立て
親本人の住所地を管轄する家庭裁判所に電話して、面談の日時を決めた上で、申立書等を提出します。
申立人は、本人や配偶者、四親等内の親族などです。
家庭裁判所で面談
申立人は、予め指定された日時に、家庭裁判所で面談を行います。面談では、申立ての理由、本人の状況、財産の状況、後見人候補者などについて確認されます。
成年後見人等の選任
本人の判断能力に応じて、成年後見人等が選任されます。申立時の後見人の候補者がそのまま後見人になるとは限りません。
親族が後見人に選任される場合、別途、弁護士等の専門職の成年後見監督人が選任されることがあります。
銀行での手続きと財産管理の開始
選任された後見人等が、金融機関の所定の手続きを行い、権限の範囲内で管理を開始します。
申立てから成年後見人等の選任までは、通常、1か月~2か月ほどかかります。選任後の銀行手続きにも時間を要する場合があるため、急な介護費用の支払いが間に合わない可能性があります。
成年後見制度には費用がかかる
成年後見制度を利用するには、診断書の作成費用、家庭裁判所へ申立てる際の手数料等の費用が必要です。
弁護士などの専門職が成年後見人、成年後見監督人に選任された場合、本人の財産から報酬が支払われます。報酬の金額は、家庭裁判所が決めます。継続的な費用負担が必要になります。
成年後見制度を利用するときの注意点
成年後見制度を利用する場合、以下のような点に注意が必要です。
子どもが必ず後見人になれるわけではない
成年後見を申立てる申立人や後見人候補者とした親族が、必ず後見人に選任されるわけではありません。家庭裁判所が選任するので、弁護士、司法書士、社会福祉士などの第三者が選ばれる場合もあります。
また、親族が後見人に選任される場合、弁護士等の専門職が成年後見監督人に選任されることがあります。
本人の財産を相続対策のために自由に使えない
成年後見人は、預貯金等の財産を本人の生活や介護などのために管理します。相続税対策を目的とする贈与や、子どもへの財産の移転は、基本的に行えません。
必要がなくなっただけでは終了しない
成年後見申立の動機となった問題が解決したとしても、成年後見制度が終了するわけではありません。原則として、本人の判断能力が回復するか、本人が死亡するまで続きます。
財産管理について報告などの義務がある
後見人には財産管理の責任があり、家庭裁判所による監督を受けます。定期的に、報告書を家庭裁判所に提出する必要があります。
親の判断能力があるうちにできる認知症への備え
認知症で判断能力が低下する前に、備えておくことが重要です。
親の預貯金や毎月の支出を整理しておく
まずは、親が元気なうちに、親自身の意向を確認しながら、預貯金口座、年金振込先、公共料金の引き落とし口座、保険契約などを整理しましょう。
特に確認したいのは、介護費用を支払うための資金をどの口座から用意するのか?です。定期預金や投資信託など、必要なときにすぐ現金化できない資産が多い場合は、将来の介護費用に備えた資産配分も検討する必要があります。
銀行の代理人制度を利用する
銀行によっては、あらかじめ代理人を指定する制度や代理人カードなどを用意しています。親本人に必要な判断能力があるうちに手続きすることで、将来の預金管理に備えられる場合があります。
なお、代理人ができる取引の範囲、限度額、本人の判断能力低下後の取扱いなどは金融機関によって異なります。代理人カードを作っておけば、認知症になった後も無制限に引き出せるというわけではありません。
任意後見契約を締結する
任意後見制度は、将来、判断能力が低下したときに備えて、本人が自分の生活、療養看護、財産管理を任意後見人に委託する制度です。
本人の判断能力がある内に、公正証書によって任意後見契約を締結します。任意後見人には、子どもや専門家など、本人が希望する人を選ぶことができます。
本人の判断能力が低下し、家庭裁判所が任意後見監督人を選任すると、任意後見契約の効力が生じます。任意後見人は、任意後見監督人の監督を受けながら、任意後見契約によって委託された事務を処理します。
子どもを任意後見人に選んでも、子どもが自由に親の預貯金の引き出しができるというわけではありません。
家族信託で財産管理を任せる
家族信託とは、本人が信頼できる家族などに財産を託し、あらかじめ決めた目的に従って、その財産を管理・処分してもらうという信託契約です。
家族信託は、原則として、本人が契約内容を理解できる段階で準備する必要があります。
たとえば、母親が委託者兼受益者、長男が受託者となる信託契約を締結し、信託した金銭を母親の介護費用などのために管理する方法が考えられます。
家族信託は、子どもが親の預金口座をそのまま自由に使える仕組みではありません。適切な信託契約の設計、信託財産の分別管理、信託口口座の取扱いなどを検討する必要があります。
日常生活自立支援事業
社会福祉協議会などが実施する日常生活自立支援事業では、判断能力が不十分な人に対して、福祉サービス利用の援助や日常的な金銭管理などの支援を行っています。
本人との契約に基づく事業です。したがって、本人に利用に必要な契約内容を理解できる能力が求められます。
また、大規模な財産管理や、本人に代わる包括的な法律行為の代理まで担う制度ではありません。そのため、成年後見制度の代わりとして一律に利用できるわけではありません。
親の判断能力の状態による選択肢の比較
| 方法 | 判断能力があるうち | 判断能力が低下した後 |
|---|---|---|
| 銀行の代理人制度 | 事前に登録を検討 | 登録済み制度の条件による |
| 任意後見契約 | 契約を締結できる | 新規契約は困難。締結済みなら発効手続を検討 |
| 家族信託 | 契約を締結できる | 意思能力を欠く場合は新規契約できない |
| 法定後見制度 | 必要に応じて検討 | 判断能力の状態に応じて利用を検討 |
| 日常生活自立支援事業 | 利用可能な場合がある | 契約締結能力などの要件を満たす場合に利用可能 |
親の介護費用を預貯金から支払うための資金計画
預貯金等の資産がどれくらいあれば、今後の介護生活を支えられるのか?について、検討しておくことは重要です。
介護費用は毎月かかり続ける
介護費用というと、施設の入所一時金など、まとまった費用を想像しがちです。しかし、実際には、施設利用料、医療費、日用品費などの継続的な支出が必要です。
親の年金収入だけで、これらの支出を賄えない場合は、毎月預貯金を取り崩す必要があります。
親の預貯金は何年持つ?具体的な試算例
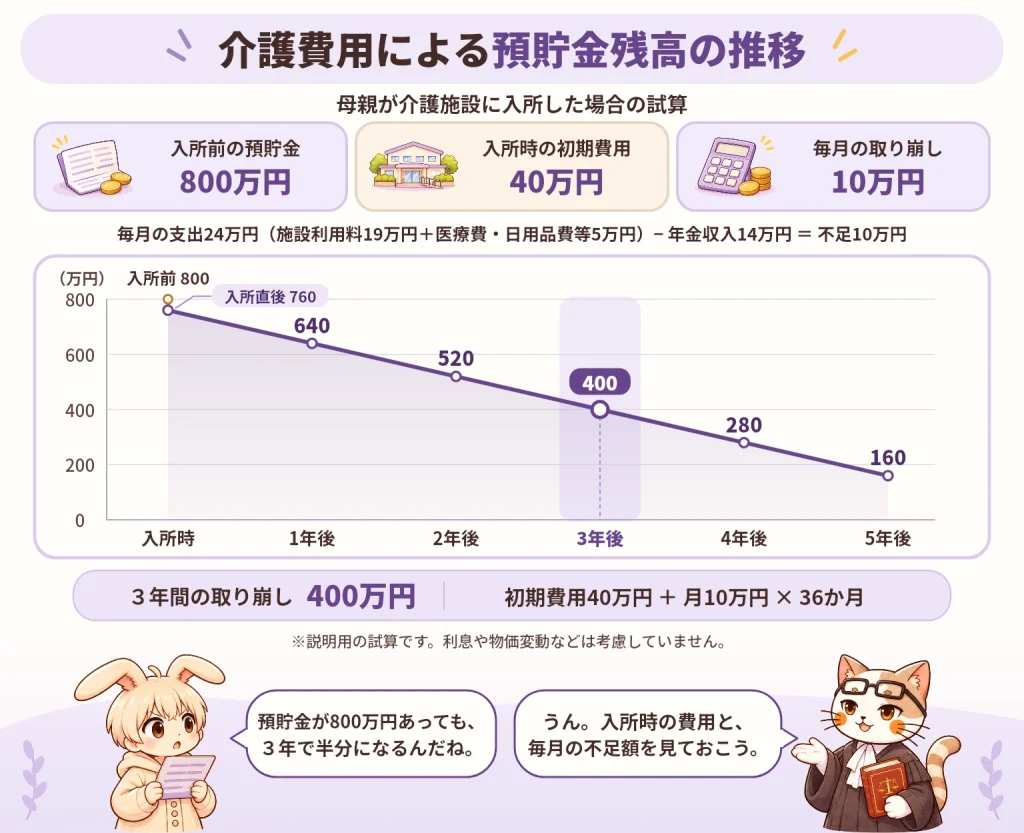
親に十分な預貯金があっても、介護費用は長期間にわたって発生する可能性があります。
そのため、親の預貯金をどのように管理するかだけでなく、毎月どれくらいの費用が必要で、預貯金を何年間維持できるかを確認することが必要です。
また、預貯金の管理ができなくなると、必要な資金があるにもかかわらず、介護費用の支払いに困ってしまうおそれがあります。
認知症に備えるためには、財産の管理方法と資金計画の両方を考えておく必要があります。
介護費用に備えて、必要な資金を確保しておく
毎月の不足額を把握する
年金収入から介護費用と生活費を差し引き、毎月いくら預貯金を取り崩す必要があるか計算します。
まとまった支出も想定する
施設の入所費用、転院、住宅の改修など、臨時の支出に備える必要があります。
すぐ使える預貯金を確保する
金融資産の大部分が定期預金や投資信託などの場合、換金手続ができなくなるリスクも検討しましょう。
財産管理の方法を決めておく
介護費用を用意するだけでなく、必要になったときに、誰が、どのような権限で支払うのかを確認しておくことが重要です。
親の認知症と預貯金に関するよくある質問
-
親が認知症になったことを銀行に伝えると、口座が凍結されますか?
ウサラ 親が認知症になったら、銀行口座が凍結されるの?
-
にゃソラ 認知症になったというだけでは、銀行口座は凍結されないよ。
認知症と診断されたことだけで、必ず預貯金の取引が制限されるわけではありません。銀行は、本人の判断能力や取引内容などを確認して対応を判断します。
-
認知症の親の定期預金を解約できますか?
ウサラ 認知症の親の定期預金は解約できる?
-
にゃソラ 解約できる場合とできない場合があるよ。
本人の意思確認ができ、解約について有効に判断できる場合や、正当な代理権がある場合などには、解約できる可能性があります。
ただし、本人の意思確認ができない場合、家族だからといって、自由に解約できるわけではありません。金融機関に確認する必要があります。
-
兄弟のうち一人が親の預貯金を管理しても問題ありませんか?
ウサラ 兄弟の一人が親の預貯金を管理してるんだけど、問題ない?
-
にゃソラ 親から管理を依頼されているかどうかによるよ。
親本人から有効な権限を与えられているか、管理の方法が適切かによって異なります。
親の財産は、兄弟の共有財産ではありません。管理者以外の兄弟に対しても、必要に応じて収支を説明できるよう、通帳の記録や領収書などを保管しておくことが大切です。
-
成年後見人を選任すれば、親の預貯金を自由に使えますか?
ウサラ 成年後見人を選任したら、親の預貯金を自由に使える?
-
にゃソラ 成年後見制度は、親の預貯金を自由に引き出せる制度じゃないよ。
成年後見人は、本人の利益のために財産を管理する立場です。
親の介護費用や生活費に使うことはできますが、家族への贈与や相続対策のために自由に使えるわけではありません。
-
認知症になった親が亡くなった場合、預貯金はどうなりますか?
ウサラ 認知症になった親が亡くなった場合、預貯金はどうなるの?
-
にゃソラ 相続財産なので、遺産分割の対象になるよ。
親が亡くなると、預貯金は相続の対象になります。預貯金は、遺産分割の対象です。
成年後見人の権限も原則として死亡によって終了します。、その後は相続手続によって対応する必要があります。
親の預貯金の管理に困ったら、弁護士に相談を
親が認知症になったからといって、当然に、預貯金を引き出せなくなるわけではありません。しかし、本人の判断能力が低下すると、家族であっても預貯金の引き出しや管理が難しくなる場合があります。
介護費用や入院費などの支払いに困ったときは、まず取引銀行に相談することが考えられます。また、継続的な財産管理が必要な場合には、成年後見制度の利用も検討する必要があります。
さらに、将来の認知症に備えるためには、本人の判断能力が十分にあるうちに、代理人制度や任意後見制度、家族信託などを検討しておくことも大切です。
親の財産を守りながら、必要な介護費用を確保するためには、法律上の権限と今後の資金計画を一緒に考える必要があります。
親の預貯金の管理や成年後見制度についてお悩みの場合は、弁護士にご相談ください。
認知症になっても、絶対に預金が使えなくなるわけじゃないんだね。でも、介護費用をどうやって払うか、早めに考えておいた方がよさそう。
そうだね。お母さんの意思を大切にしながら、お金を管理する方法を考えておくことが重要なんだ。もし預金の引き出しに困ったら、銀行や弁護士に相談してみてね。
うん! お母さんの介護に必要なお金だからこそ、ちゃんと準備しておきたいな。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。