親の家を相続したんだけど、相続税を払うお金が足りないみたい。家を売らないとダメなのかな…
相続財産が不動産に偏っていると、そういうこともあるんだ。でも、必ず家を売らなきゃいけないわけじゃないよ。
そうなの?相続税って現金で一括払いするものだと思ってた!
原則はそうだよ。でも、一定の条件を満たせば分割払いもできるし、相続した財産で納める制度もあるんだ。
それなら、どんな方法が使えるのか知りたいな!
うん。納付期限も大切だから、順番に確認していこう。
親から不動産などを相続したものの、相続税を納めるための現金が足りない。
- 相続税を払うために、実家を売らなければならないの?
- 納付期限までにお金を用意できなかったら、どうなるの?
このような不安を抱える方もいるのではないでしょうか。
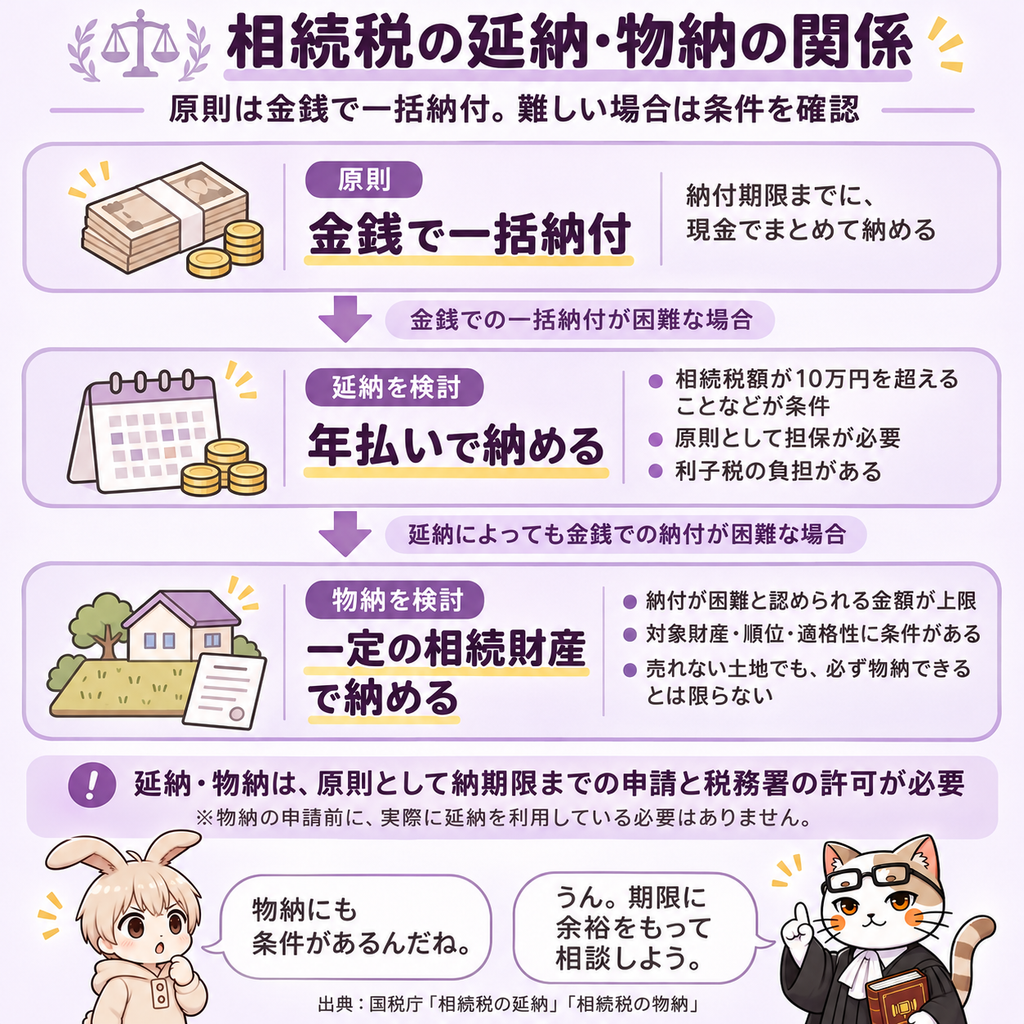
相続税は、原則、相続の開始を知った日の翌日から10か月以内に現金で一括納付しなければなりません。
しかし、不動産を中心とした相続では、相続した財産の評価額が大きくても、納税に使える現金が十分にあるとは限りません。
相続税の納税資金が足りない場合は、不動産の売却や金融機関からの借入れを検討するほか、一定の条件のもとで「延納」や「物納」という制度を利用できることがあります。
この記事では、相続税を払うお金が足りない場合の対処法と、納税資金を確保するための考え方について解説します。
- 1. 相続税を払うお金がない!まず確認したい3つのこと
- 1.1. 相続税の納付期限は原則10か月以内
- 1.2. 財産があっても相続税を払えないことがある
- 1.3. いくら足りないのかを具体的に計算する
- 2. 相続税の納税資金が足りない場合の5つの対処法
- 3. 相続した預貯金や不動産を活用して納税資金を確保する
- 3.1. 相続した預貯金を納税に充てる
- 3.2. 相続した不動産を売却して納税資金を確保する
- 3.2.1. 相続財産を売却した場合の取得費加算の特例
- 3.3. 金融機関から納税資金を借り入れる
- 4. 相続税を分割払いできる「延納」とは?
- 4.1. 延納が認められる4つの要件
- 4.2. 延納できる期間と利子税
- 4.3. 延納の申請はいつまでにする?
- 5. 相続した不動産などで税金を納める「物納」とは?
- 5.1. 物納できる財産と、物納できない財産
- 5.2. 物納するときの財産の評価額
- 5.3. 物納の申請期限と必要な準備
- 6. 相続税を納付期限までに払えないとどうなる?
- 6.1. 納付期限を過ぎると延滞税がかかる
- 6.2. 遺産分割が終わっていなくても申告・納付は必要
- 6.3. 払えないと分かったら税務署に相談する
- 7. FPの視点から考える、相続税の納税資金計画
- 7.1. 相続税の納付だけでなく、その後の生活費も考える
- 7.2. 不動産を売るか残すかは、将来の収支で考える
- 7.3. 相続税の負担を軽減できる制度がないか確認する
- 8. 相続税の納税資金で困らないために、生前からできる対策
- 8.1. 生命保険を活用して納税資金を準備する
- 8.2. 遺産分割と納税資金を一緒に考えておく
- 9. 相続税の納税資金で困ったら、弁護士・税理士に早めに相談を
相続税を払うお金がない!まず確認したい3つのこと
相続する遺産の評価額が高いと、相続税の支払いが必要になることがあります。相続税の支払いが必要な場合、まず、以下の3点を押さえておきましょう。
相続税の納付期限は原則10か月以内
相続税の申告・納付期限は、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内です。
たとえば、2026年1月10日に亡くなったことを知った場合、原則、同年11月10日が相続税の申告・納付期限になります。
相続税は、現金で一括納付することが原則です。
不動産の売却に時間がかかっていたり、遺産分割協議がまとまっていなかったりしても、納付期限が自動的に延長されるわけではありません。
そのため、相続税の納税資金が足りないと分かった場合には、期限までにどのような方法で納付するのか、早めに検討する必要があります。
財産があっても相続税を払えないことがある
相続税の納税資金が不足する典型的なケースが、相続財産の大部分を不動産が占めている場合です。
たとえば、親から評価額6,000万円の不動産を相続しても、不動産をそのまま納税に充てることは原則としてできません。また、不動産を売却して現金に換えようとしても、買主がすぐに見つかるとは限りません。
このように、財産に十分な価値があることと、相続税を納付できるだけの現金があることは別の問題なのです。特に、以下のような場合は、注意が必要です。
相続税の納税資金に注意が必要なケース
- 相続財産の大半が自宅や土地である
- 親の預貯金が少ない
- 不動産を相続したものの、売却したくない
- 遺産分割がまとまらず、預貯金を自由に使えない
- 相続した非上場株式をすぐに現金化できない
いくら足りないのかを具体的に計算する
相続税を納税するための原資は、単に預貯金の残高だけで判断するのではなく、今後の生活費や住宅費などを踏まえて考える必要があります。
ケース①
不動産を相続し、相続税を600万円納付する必要がある
手元にある現金及び預貯金は150万円
ケース①で、手元の現金・預貯金を全て納税資金に回すと、当面の生活資金すらなくなってしまいます。当面の生活費及び生活防衛資金として100万円を確保すると、納税資金に回せるのは50万円のみとなります。
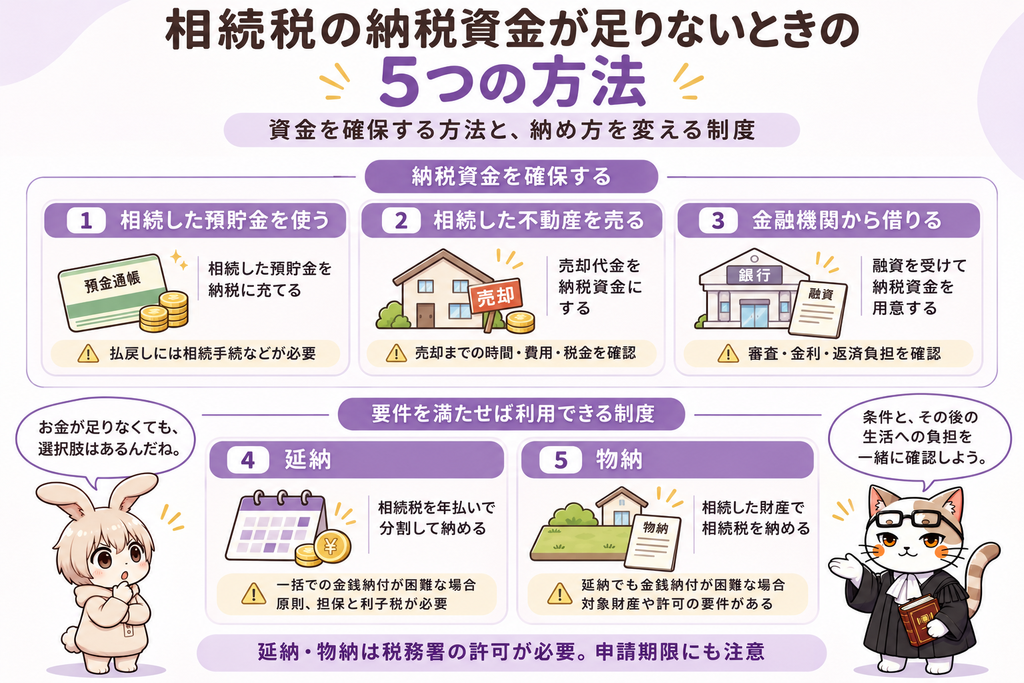
相続税の納税資金が足りない場合の5つの対処法
| 方法 | 概要 | 注意点 |
| 預貯金の活用 | 相続した預貯金などで納付 | 遺産分割、払戻手続 |
| 財産の売却 | 不動産・株式などを売却 | 遺産分割 売却期間・譲渡所得税 |
| 借入れ | 金融機関から納税資金を調達 | 返済負担 |
| 延納 | 相続税を年払いで分割納付 | 許可要件・利子税 |
| 物納 | 一定の相続財産で納付 | 厳格な許可要件 |
相続税を一括で納付する現金が足りない場合でも、必ず相続した不動産を売却しなければならないわけではありません。
たとえば、相続した預貯金を利用したり、不動産を担保に金融機関から借入れをしたりする方法が考えられます。
また、一定の要件を満たせば、相続税を分割して納付する「延納」や、相続した財産そのもので納付する「物納」という制度を利用できる場合もあります。
ただし、どの方法が適しているかは、相続財産の種類や納税資金の不足額、今後の収入、相続した不動産を残したいかどうかによって異なります。
したがって、それぞれの方法のメリットと注意点を理解したうえで、検討することが重要です。
相続した預貯金や不動産を活用して納税資金を確保する
相続した預貯金を納税に充てる
相続した財産に現金や預貯金があれば、それを相続税の納税資金にすることが考えられます。
もっとも、被相続人の預貯金は、相続人が自由に引き出せるわけではありません。原則、遺産分割協議が必要となります。遺産分割協議が、相続税の申告・納付期限までにまとまらない場合もあります。
遺産分割協議の成立前は、「遺産分割前の相続預金の払戻し制度」を利用することができます。他の相続人の許可や家庭裁判所の判断を経ずに、一定額の預貯金を引出すことができます。
遺産分割前の相続預金の払戻し制度については、以下の記事参照
もっとも、この制度だけでは、多額の相続税を納付できるとは限りません。不足額が大きい場合は、他の方法も検討する必要があります。
相続した不動産を売却して納税資金を確保する
相続財産の大部分が不動産である場合には、不動産を売却して納税資金を確保することが考えられます。たとえば、親の自宅とは別に土地や賃貸不動産を相続した場合、その一部を売却して相続税の納付に充てることが考えられます。
ただし、不動産の売却には、以下のような注意点があります。
- 買主が見つかるまで時間がかかることがある
- 納付期限が迫っていると、不利な価格での売却につながるおそれがある
- 売却代金から仲介手数料などの費用が差し引かれる
- 売却益が発生すると、譲渡所得税・住民税がかかる場合がある
- 相続登記や遺産分割が必要になる場合がある
また、相続税の申告期限前に不動産を売却する場合には、小規模宅地等の特例などの適用要件に影響しないか確認することも重要です。
相続財産を売却した場合の取得費加算の特例
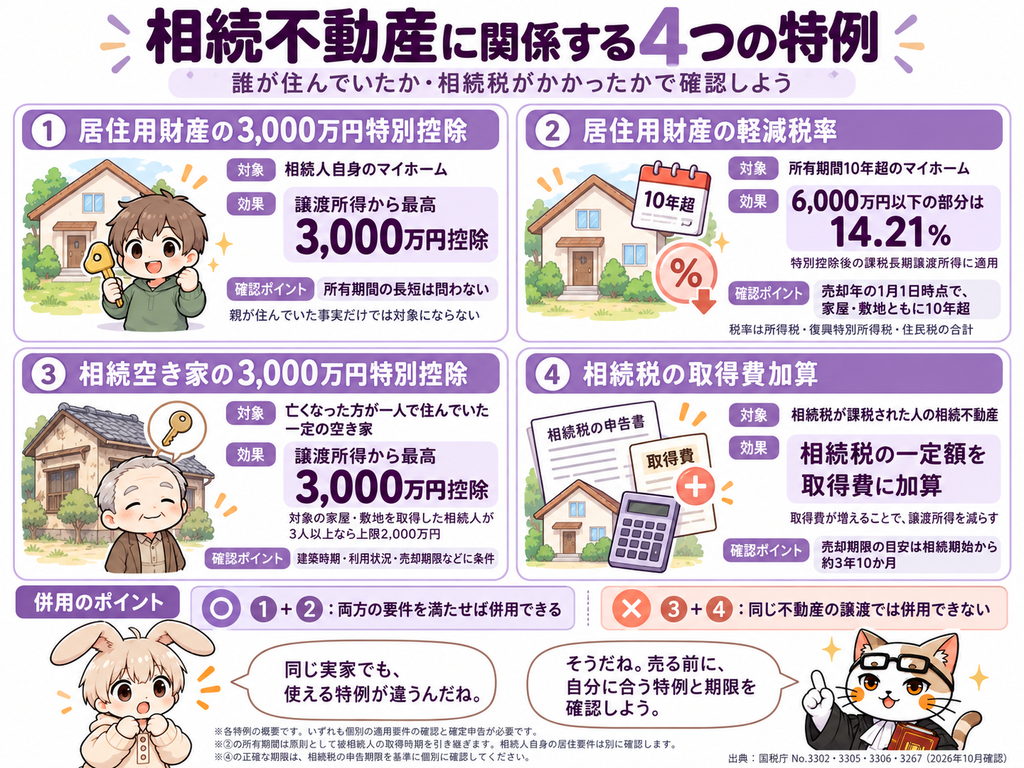
相続税が課税された人が、相続した不動産などを一定期間内に売却した場合、相続税額のうち一定額を譲渡所得の取得費に加算できる特例があります。
この特例により、譲渡所得税の負担を軽減できる場合があります。もっとも、相続税そのものが減額される制度ではありません。一定の要件を満たして、確定申告する必要があります。
詳しくは、以下の「相続した不動産を売ったら税金はいくら?計算方法と3,000万円控除を解説」を参照
相続した不動産を売ったら税金はいくら?計算方法と3,000万円控除を解説
相続した家や土地を売却すると税金はいくらかかる?譲渡所得税の計算方法、親の取得費の引継ぎ、空き家の3,000万円特別控除、相続税の取得費加算の特例を解説。売却後に手元に残るお金を考えるポイントも紹介します。
金融機関から納税資金を借り入れる
相続した不動産を売却したくない場合は、金融機関から納税資金を借入れることが考えられます。たとえば、相続した不動産を担保に融資を受けて、借入金を相続税の納付に充てることが考えられます。
当然、融資を受けるには、金融機関による審査があります。融資を受けられても、借入金の返済と利息の負担が生じるため、将来の収入から無理なく返済できるか検討する必要があります。
特に、相続した不動産が自宅である場合には、返済が困難になったときに生活の基盤を失うリスクもあります。また、不動産を担保に借入れをする場合、延納とのどちらが適しているか、金利や返済期間などを比較して検討することが重要です。
相続税を分割払いできる「延納」とは?
相続税は、期限までに現金で一括納付することが原則です。しかし、相続税額が10万円を超え、金銭で一括納付することが困難な事情がある場合には、一定の要件のもとで「延納」が認められることがあります。
延納は、相続税を何年かに分けて、年払いで納付する制度です。ただし、希望すれば誰でも利用できるわけではありません。
税務署に申請し、許可を受ける必要があります。また、延納期間中は、原則として利子税がかかります。
延納が認められる4つの要件
延納が認められるには、以下の4つの要件を満たす必要があります。
延納税額が100万円以下で、延納期間が3年以下の場合には、担保の提供は必要ありません。
単に「現金が足りない」と主張すれば、延納が認められるわけではありません。相続した預貯金だけでなく、相続人がもともと保有している預貯金や換金しやすい財産なども考慮されます。
延納できるのは、所定の計算によって金銭での一括納付が困難と認められる金額の範囲内です。
延納できる期間と利子税
延納期間は、相続財産に占める不動産等の割合などによって異なります。
| 財産の状況 | 延納期間の目安 |
| 不動産等の割合が50%未満 | 原則、最長5年 |
| 不動産等の割合が50%以上75%未満 | 不動産等に係る部分は最長15年 |
| 不動産等の割合が75%以上 | 不動産等に係る部分は最長20年 |
延納期間中は、原則、利子税も支払う必要があります。利子税の割合は、財産の種類や延納期間に応じた区分などによって異なり、特例割合が適用される場合には年によって変動します。
したがって、延納を利用するときは、分割して納付する税額だけでなく、利子税を含めた負担を確認する必要があります。
延納の申請はいつまでにする?
相続税の延納を希望する場合、期限内申告であれば、原則として相続税の申告・納付期限までに延納申請書などを提出する必要があります。また、担保提供関係書類の準備も必要です。
一定の事情により担保提供関係書類を期限までに提出できない場合は、所定の届出によって提出期限を延長できる制度もあります。
ただし、延納の申請そのものを後回しにしてよいわけではありません。したがって、納付期限までに現金を用意できないことが分かった段階で、早めに税理士に相談することが重要です。
相続した不動産などで税金を納める「物納」とは?
相続税には、現金の代わりに相続した財産そのもので納税する「物納」という制度があります。たとえば、相続した土地を国に引き渡し、その財産の価額を相続税の納付に充てる方法です。
ただし、物納は、現金での納付が困難だからといって、認められるわけではありません。延納によっても金銭で納付することが困難な場合に、一定の要件を満たすことで利用できる制度です。つまり、物納は、延納よりもさらに例外的な納税方法といえます。
物納できる財産と、物納できない財産
物納が認められたとしても、どんな財産でもいいというわけではありません。物納できる財産とできない財産があります。
物納できる財産は、原則、相続税の課税価格の計算の基礎となった国内の相続財産です。
たとえば、以下のような不動産は、原則として管理処分不適格財産となり、物納が認められません。
物納が認められない不動産の例
- 担保権の設定登記がある不動産
- 境界が明らかでない土地
- 所有権をめぐって争いがある不動産
- 一定の共有不動産
したがって、「売れない土地だから物納すればよい」と簡単に考えることはできません。
また、物納できる財産には、法律で定められた順位があります。
| 順位 | 主な財産 |
| 第1順位 | 不動産、国債、地方債、上場株式など |
| 第2順位 | 非上場株式など |
| 第3順位 | 動産 |
各順位には物納劣後財産の区分などがあり、後順位の財産を選べるのは一定の場合に限られます。
物納するときの財産の評価額
物納する財産の価額は、原則、相続税の課税価格の計算の基礎となった価額です。したがって、不動産を市場で売却した場合の価格と、物納に充てられる価額が一致するとは限りません。
たとえば、相続税評価額が2,000万円の土地でも、実際には2,500万円で売却できる場合があります。このような場合、売却に必要な費用や譲渡所得税などを差し引いても、物納より売却した方が手元に残る金額が多くなる可能性があります。
市場での売却が難しい不動産であっても、必ず物納が認められるわけではありません。物納を検討する場合は、財産の評価額だけでなく、売却できる可能性や必要な費用も比較することが重要です。
物納の申請期限と必要な準備
物納を希望する場合も、原則、相続税の納期限までに申請する必要があります。
物納申請書に加え、物納しようとする財産の種類に応じた書類を提出します。不動産の場合には、登記関係の資料や境界に関する資料などの準備が必要になることがあります。
なお、一定の要件のもとで、物納手続関係書類の提出期限を最長1年まで延長できる制度があります。
また、延納の許可を受けた後、納付が困難になった場合には、一定の条件のもとで延納から物納へ変更する「特定物納」という制度もあります。
相続税を納付期限までに払えないとどうなる?
相続税を納付期限までに支払えなかった場合、どうなるのでしょうか?
納付期限を過ぎると延滞税がかかる
相続税を納付期限までに納めなかった場合、原則、納期限の翌日から実際に納付する日までの日数に応じて延滞税がかかります。
延滞税は、納付が遅れたことによって発生する税金です。相続税の申告書を期限までに提出していても、納付が遅れれば延滞税がかかる場合があります。さらに、申告自体が期限に間に合わなかった場合には、無申告加算税などが問題になることもあります。
したがって、相続税を払うお金が足りないからといって、申告も納付もせずに放置することは避けなければなりません。
遺産分割が終わっていなくても申告・納付は必要
遺産分割協議が終わっていない場合でも、原則、相続税の申告・納付期限は変わりません。
遺産分割未了の場合は、原則、法定相続分などに従って財産を取得したものと仮定して相続税を計算し、申告することになります。
また、遺産分割が終わっていない財産については、配偶者の税額軽減や小規模宅地等の特例を適用できないことにも注意が必要です。
ただし、一定の手続を行い、申告期限後3年以内に遺産分割を成立させるなどの要件を満たした場合には、これらの特例を後から適用できることがあります。
遺産分割協議が長引く場合には、相続税の申告と納付への影響も考慮して対応することが重要です。
払えないと分かったら税務署に相談する
納付期限までに相続税を払えないことが分かった場合には、そのまま放置せず、早めに税務署や税理士に相談することが大切です。
相続税の延納・物納を検討するほか、事情によっては、国税の猶予制度が問題になる場合もあります。ただし、税務署に相談しただけで、自動的に納期限が延長されたり、分割納付が認められたりするわけではありません。
延納・物納や国税の猶予制度は、それぞれ要件と手続があります。具体的な状況を確認する必要があります。
FPの視点から考える、相続税の納税資金計画
相続税の納税資金計画をFP視点から考えてみましょう。
相続税の納付だけでなく、その後の生活費も考える
相続税を納付できたとしても、それによって生活に必要な預貯金がほとんどなくなってしまっては、将来の家計に大きな負担が生じます。
たとえば、相続人が高齢で年金収入を中心に生活している場合、相続税を納付するために預貯金をすべて使ってしまうことは慎重に検討すべきでしょう。
また、相続した不動産を維持する場合には、固定資産税や修繕費、火災保険料などが継続して発生します。
相続税の納税資金を考える際には、目先の納付だけでなく、今後の生活費や不動産の維持費も含めた資金計画を立てることが重要です。
不動産を売るか残すかは、将来の収支で考える
ケース①
不動産を相続し、相続税を600万円納付する必要がある
手元にある現金及び預貯金は150万円
ケース①では、当面の生活費及び生活防衛資金として100万円を確保すると、相続税の納税資金が550万円不足します。
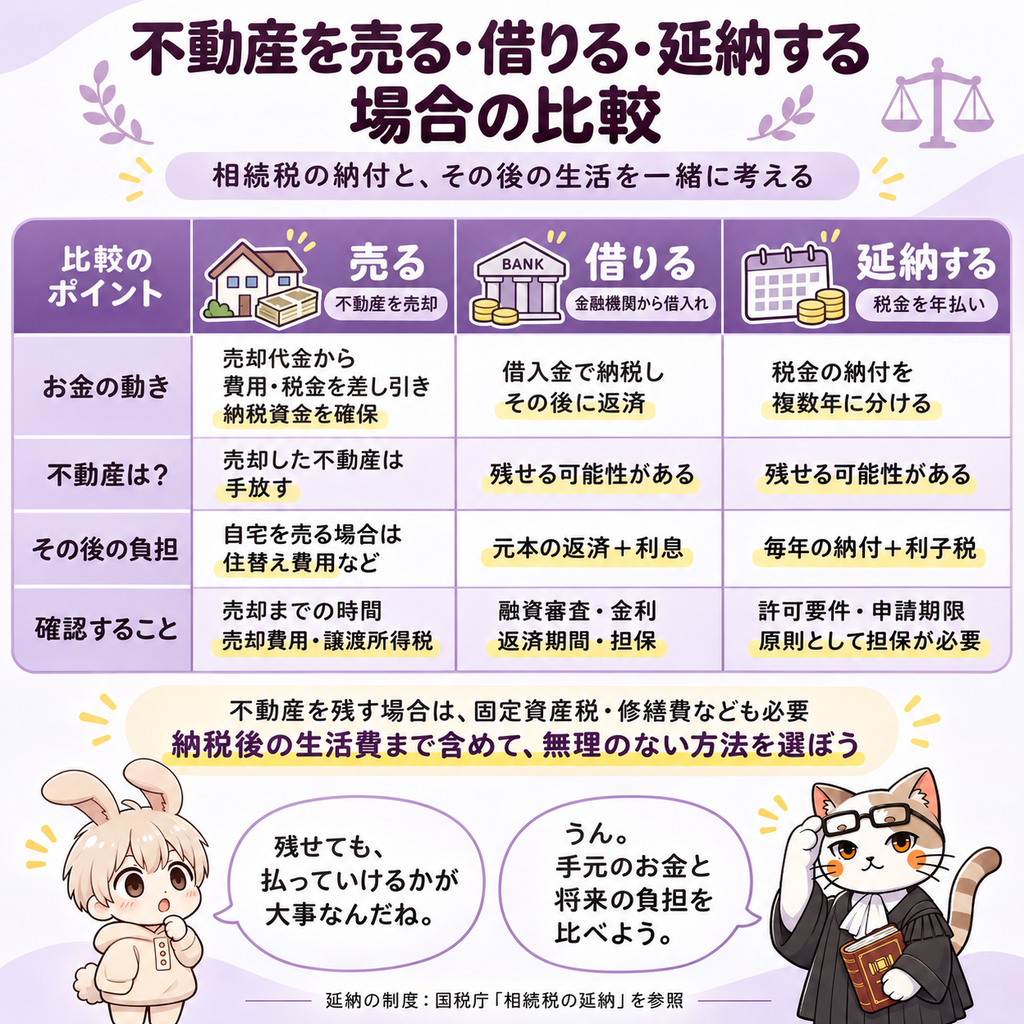
相続税の納税資金が不足する場合、不動産を売却する方法と、借入れや延納によって不動産を残す方法のどちらがよいのでしょうか?
この判断では、納付する相続税額だけでなく、将来の収入と支出を比較することが重要です。
たとえば、相続した不動産が自宅であれば、売却することで住まいを失う可能性があります。一方、不動産を残すために借入れをした場合には、毎月の返済によって生活費が圧迫されることもあります。
賃貸不動産の場合は、家賃収入を返済の原資にできる可能性があります。一方で、空室や修繕費の負担も考慮する必要があります。
つまり、不動産を残せることと、無理なく保有し続けられることは同じではありません。
相続税の納税方法を考える際には、相続後の生活や資産状況を踏まえて判断することが大切です。
相続税の負担を軽減できる制度がないか確認する
相続税の納税資金が足りない場合には、納税資金を確保する方法だけでなく、相続税の負担を軽減できる制度が利用できないか確認することも重要です。
たとえば、一定の要件を満たす場合には、配偶者の税額軽減や小規模宅地等の特例を利用できることがあります。
小規模宅地等の特例では、一定の居住用宅地について、330平方メートルまでの部分の評価額が80%減額される場合があります。ただし、適用には取得者や居住・保有状況などに関する要件があり、誰でも利用できるわけではありません。
また、これらの制度は申告手続や遺産分割の状況によって適用できない場合もあります。したがって、相続税額の計算については、相続税に詳しい税理士に相談することが重要です。
相続税の納税資金で困らないために、生前からできる対策
相続税の納税資金が不足する事態を防ぐためには、生前から準備しておくことも重要です。
生命保険を活用して納税資金を準備する
生命保険を活用して、死亡保険金を相続税の納税資金に充てることが考えられます。
契約内容によっては、死亡保険金は特定の受取人が取得することになるため、遺産分割の対象とならず、特定の相続人が受け取れる場合があります。
また、被相続人が保険料を負担し、相続人が死亡保険金を受け取る場合には、一定の非課税枠が適用されることがあります。
ただし、保険料の負担者や受取人などによって課税関係が変わるため、契約内容を確認することが必要です。
詳しくは、以下の「生命保険は相続でどう役立つ?4つのメリットと相続税・遺産分割の注意点」を参照
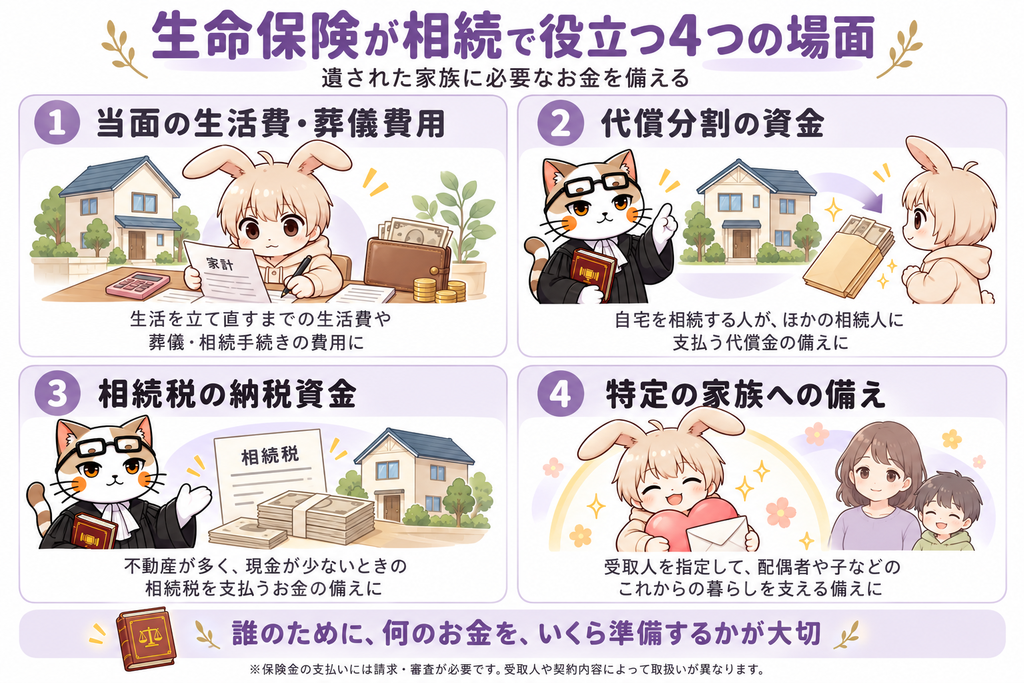
生命保険は相続でどう役立つ?4つのメリットと相続税・遺産分割の注意点
生命保険は相続時の生活費や葬儀費用、代償分割の資金、相続税の納税資金の確保に役立ちます。死亡保険金の非課税枠、遺産分割の対象になるか、受取人の指定で注意することなどを弁護士・FPの視点から解説します。
遺産分割と納税資金を一緒に考えておく
相続人が複数いる場合、誰がどの財産を相続するかによって、納税資金の問題が生じることがあります。
たとえば、長男が不動産を中心に相続し、長女が預貯金を中心に相続した場合、長男は相続税を払うための現金が不足する可能性があります。
そのため、生前から遺産分割の方針を考える際には、財産の分け方だけでなく、各相続人が相続税を納付できるかという視点も必要です。
遺言書の作成や生命保険の活用などを検討する際にも、納税資金を踏まえた計画を立てておくことが望ましいでしょう。
相続税の納税資金で困ったら、弁護士・税理士に早めに相談を
相続税は、原則として、相続の開始を知った日の翌日から10か月以内に現金で一括納付する必要があります。しかし、相続財産の大部分が不動産などの場合には、相続税を納めるための現金が不足することがあります。
そのような場合には、相続した預貯金の活用や不動産の売却、金融機関からの借入れなどを検討するほか、一定の条件のもとで延納・物納を利用できる場合もあります。
ただし、いずれの方法にもメリットと注意点があります。
相続した不動産を残すことにこだわりすぎると、借入金の返済や維持費などによって、その後の生活に負担が生じる可能性もあります。
相続税の納税資金が足りない場合には、納税額や財産の種類だけでなく、今後の生活や家計への影響も踏まえて、適切な方法を検討することが大切です。
相続税の計算や申告、延納・物納に関する税務手続については税理士に相談し、遺産分割や相続人間の紛争など法律上の問題については弁護士に相談することが考えられます。
相続税の納税資金が不足しそうな場合には、納付期限が迫ってから対応するのではなく、早い段階から相談することが重要です。
相続税を払うお金が足りなくても、すぐに家を売るしかないわけじゃないんだね。
そうだね。でも、延納や物納には条件があるし、申請期限にも気をつけないといけないよ。
家を残すことだけじゃなくて、その後の生活も考えなきゃいけないんだね。
うん。納税資金の問題と遺産分割などの問題を整理して、必要に応じて弁護士や税理士に相談してみてね。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。