もし夫が突然亡くなったら、これからの生活ってどうなるんだろう。住宅ローンもあるし、子どもの教育費もかかるし…
家族の収入が大きく変わるから、不安になるよね。でも、遺族年金や生命保険など、残された家族の生活を支える仕組みもあるよ。
そうなんだ。でも、それだけで生活していけるのかな?今までと同じくらいのお金が必要なの?
実は、収入だけじゃなくて支出も変わるんだ。受け取れるお金と必要な生活費を整理すると、どれくらい備えればいいか見えてくるよ。
夫が亡くなったとき、残された家族にとって大きな不安の一つが、これからの生活です。
特に、夫の収入で家計を支えていた家庭では、
- 自分の収入だけで生活できるのか?
- 子どもの教育費はどうなるのか?
- 今の家に住み続けられるのか?
といった不安があるでしょう。
夫が亡くなると、給与収入などがなくなる一方、一定の要件を満たせば、遺族年金を受け取ることができます。また、生命保険金や死亡退職金などが生活を支える資金になることもあります。
さらに、住宅ローンに団体信用生命保険が付いていれば、残りのローンが保険で返済され、毎月の住居費が軽くなる場合もあります。
そのため、夫が亡くなった後の生活を考えるときは、単に失われる収入だけでなく、受け取れるお金、減る支出、今後必要になる生活費を総合的に考えることが大切です。
この記事では、夫が亡くなった後に受け取れるお金や生活費の変化を整理したうえで、具体的な家計のシミュレーションを交えながら、残された妻と家族の生活を守るための資金計画を、弁護士・FPの視点から解説します。
- 1. 夫が亡くなったら生活費はどう変わる?
- 1.1. 夫の収入がなくなっても、生活費が半分になるわけではない
- 1.2. 生活費を考えるときは「毎月の収入」と「一時的に受け取るお金」を分ける
- 2. 夫が亡くなった後に受け取れる遺族年金はいくら?
- 2.1. 遺族年金には「遺族基礎年金」と「遺族厚生年金」がある
- 2.2. 遺族基礎年金はいくらもらえる?
- 2.3. 遺族厚生年金はいくらもらえる?
- 2.4. 子どもがいない妻は遺族年金を受け取れる?
- 2.4.1. 2028年施行予定の改正
- 2.5. 65歳以降は自分の老齢年金との調整がある
- 3. 遺族年金以外にも受け取れるお金はある?
- 3.1. 生命保険金を生活費に充てる
- 3.2. 死亡退職金や会社からの弔慰金
- 3.3. 葬祭費・埋葬料などの給付金
- 4. 夫が亡くなると住宅ローンや住居費はどうなる?
- 4.1. 団体信用生命保険があれば住宅ローンがなくなる場合がある
- 4.2. 住宅ローンがなくなっても維持費は残る
- 4.3. 夫名義の家にそのまま住み続けられる?
- 5. 夫の遺産を生活費に使ってもいい?
- 5.1. 夫の預貯金はすぐに引き出せる?
- 5.2. 夫の遺産をすべて妻が相続できるわけではない
- 5.3. 夫に借金がある場合は、相続放棄も検討する
- 6. 夫が亡くなった後の生活費をシミュレーション
- 6.1. 夫が亡くなる前の家計
- 6.2. 夫が亡くなった後の家計①
- 6.3. 夫が亡くなった後の家計②
- 7. 子どもの成長や老後まで考えた生活設計が必要
- 7.1. 子どもが18歳になった後は遺族年金が減る
- 7.1.1. 夫の死亡直後から子どもが対象年齢を過ぎるまで
- 7.1.2. 子どもが成長してから妻が65歳になるまで
- 7.1.3. 妻が65歳以降の老後生活
- 7.2. 妻が65歳になると年金の仕組みが変わる
- 7.3. 生命保険金や相続した預貯金は「使う・残す」に分ける
- 8. 夫が亡くなった後、生活費のためにまず何をすればいい?
- 8.1. ①まずは当面の生活費を確保する
- 8.2. ②遺族年金・生命保険・住宅ローンの手続きを進める
- 8.3. ③相続財産と借金を調べる
- 9. よくある質問Q&A
- 9.1. 専業主婦は、夫が亡くなった後に遺族年金をもらえますか?
- 9.2. 妻が働いていても遺族年金を受け取れますか?
- 9.3. 遺族年金に税金はかかりますか?
- 9.4. 夫が亡くなって生活費が足りない場合、夫の預貯金を使っても大丈夫ですか?
- 10. 夫が亡くなった後の生活費は、収入と支出の両方から考える
夫が亡くなったら生活費はどう変わる?
まずは、夫が亡くなることによって、家計の何が変わるのか?を整理してみましょう。
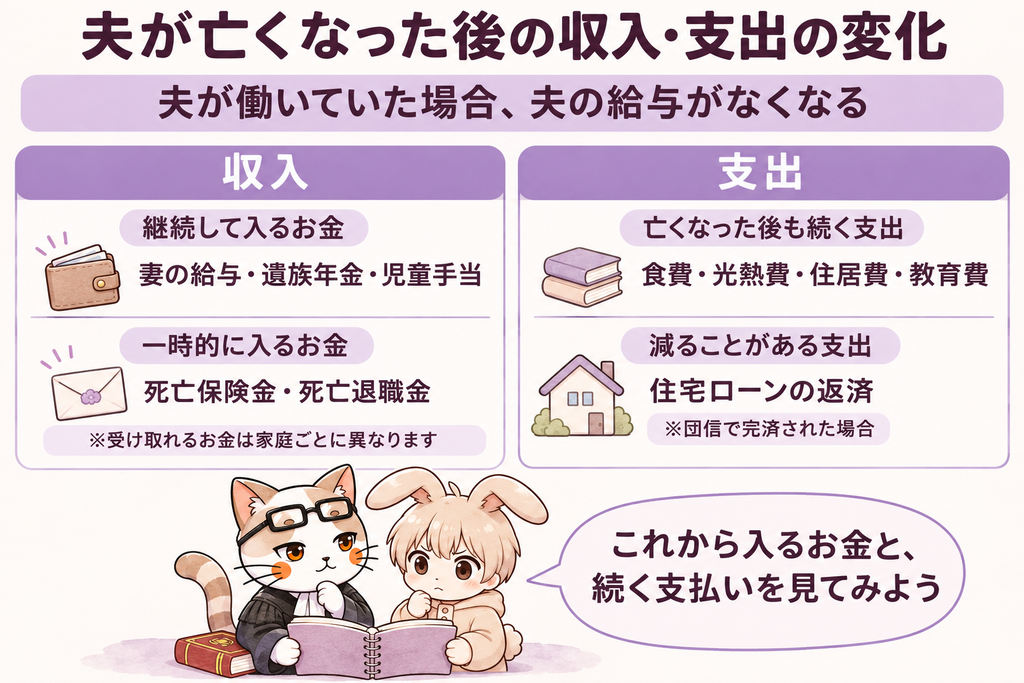
夫の収入がなくなっても、生活費が半分になるわけではない
夫が亡くなると、夫の給与収入はなくなります。一方、家族の人数が減るため、食費や日用品費などは減る可能性があります。しかし、家族が1人減ったからといって、家計全体の支出が半分になるわけではありません。
| 支出項目 | 夫の死亡後の変化 |
| 食費・日用品費用 | 減る可能性あり |
| 住居費 | ほとんど変わらない |
| 光熱費・通信費 | 一部は減るが、基本料金はそのまま |
| 教育費 | 継続して必要 |
| 保険料 | 夫の契約分はなくなる可能性あり |
| 固定資産税・住宅維持費 | 持家の場合は継続して必要 |
| 医療費・老後資金 | 継続して必要 |
住宅ローンや家賃、子どもの教育費など、夫が亡くなっても変わらず必要になる支出があります。特に、住居費は家計に占める割合が大きいため、夫の死亡後も住宅ローンの返済が必要なのかによって、生活費の見通しは大きく変わります。
生活費を考えるときは「毎月の収入」と「一時的に受け取るお金」を分ける
夫が亡くなった後の生活費を考える際には、遺族年金のように継続して受け取れるお金と、生命保険金のように一度に受け取るお金を分けて考えることが大切です。
| 毎月の生活を支えるお金 | 一時的に受取るお金 |
| 妻自身の給料 | 死亡保険金 |
| 遺族基礎年金 | 死亡退職金 |
| 遺族厚生年金 | 相続する預貯金 |
| 児童手当等 | その他の給付金等 |
たとえば、生命保険金が1,000万円あったとしても、毎月10万円ずつ生活費を補えば、単純計算で約8年4か月でなくなってしまいます。
まとまったお金があるから安心と考えるのではなく、そのお金をどのくらいの期間、何のために使うのかを考える必要があります。
夫が亡くなった後に受け取れる遺族年金はいくら?
夫が亡くなったとき、残された妻や子どもの生活を支える公的制度として、遺族年金があります。
遺族年金には「遺族基礎年金」と「遺族厚生年金」がある
遺族年金には、国民年金から支給される「遺族基礎年金」と、厚生年金から支給される「遺族厚生年金」があります。
夫が会社員で厚生年金に加入していた場合は、一定の要件を満たせば、妻は遺族基礎年金と遺族厚生年金の両方を受け取れることがあります。
一方、夫が自営業者で国民年金のみに加入していた場合は、遺族厚生年金は支給されません。
| 遺族基礎年金 | 遺族厚生年金 | |
| 年金制度 | 国民年金 | 厚生年金 |
| 主な受給対象者 | 子のある配偶者、子 | 要件と満たす配偶者 |
| 年金額 | 定額+子の加算 | 亡くなった人の報酬比例部分等を基に計算 |
| 子がいない妻 | 受給できない | 受給できる場合がある |
遺族基礎年金はいくらもらえる?
2026年度(令和8年度)の遺族基礎年金の受給額は、子のある配偶者が受け取る場合は年額84万7,300円が基本額です。子の加算額は、1人目・2人目が各24万3,800円、3人目以降が各8万1,300円です。
| 子どもの人数 | 年額 | 月換算 |
| 1人 | 109万1,100円 | 約9万1,000円 |
| 2人 | 133万4,900円 | 約11万1,000円 |
| 3人 | 141万6,200円 | 約11万8,000円 |
遺族基礎年金の注意点
- 対象となる子は、原則として18歳になった年度の3月31日までの子、一定の障害状態にある場合は20歳未満まで
- 高校を卒業して大学生になった子どもは、通常、対象外
- 原則として、対象となる子どもがいない妻には遺族基礎年金が支給されない
遺族厚生年金はいくらもらえる?
遺族厚生年金の受給額は、夫の老齢厚生年金の報酬比例部分の4分の3に相当する額です。なお、夫の厚生年金加入期間が300月未満の場合は、300月加入したとみなして計算することになっています。
つまり、遺族厚生年金の額は、亡くなった夫が厚生年金に加入していた期間や、その間の報酬などによって異なります。そのため、「夫の給料が月30万円だったから、遺族年金は月22万5,000円になる」というわけではありません。
夫の老齢厚生年金の報酬比例部分が年額120万円だった場合は、120万円 × 3/4 = 年額90万円、月換算で月額換算では7万5,000円となります。
具体的な金額を知りたい場合は、年金事務所で夫の加入記録などを確認する必要があります。
子どもがいない妻は遺族年金を受け取れる?
子どもがいない妻は、遺族基礎年金を受取ることはできません。ただし、夫が厚生年金の対象者だった場合、遺族厚生年金を受け取れる可能性があります。
子どもがいない30歳未満の妻が遺族厚生年金を受取る場合は、遺族厚生年金は5年間のみ受取ることができます。
なお、40歳以上65歳未満など一定の要件を満たす妻には、中高齢寡婦加算があります。2026年度の中高齢寡婦加算は、年額635,500円(月額換算約5万3,000円)です。
また、国民年金第1号被保険者だった夫が亡くなった場合には、一定の要件を満たす妻が60歳から65歳まで受け取れる「寡婦年金」や、遺族に対する「死亡一時金」があります。
2028年施行予定の改正
2028年4月から遺族厚生年金の制度が見直される予定です。20代から50代で、対象となる子どもがいない配偶者への給付は、男女共通で原則5年間の有期給付とする方向です。女性については段階的に実施されます。
ただし、2028年度に40歳以上になる女性、既に遺族厚生年金を受給している人、60歳以降に受給権が発生する人などは、今回の見直しの影響を受けないとされています。
65歳以降は自分の老齢年金との調整がある
夫が老齢年金を受給していた場合、夫の死亡により夫自身の年金は終了します。
一方、妻には自身の老齢年金に加え、一定の要件を満たす場合、遺族厚生年金の受給権が生じることがあります。ただし、65歳以上で妻自身の老齢厚生年金も受給する場合は、遺族厚生年金との間で支給調整が行われます。双方を単純に満額合算できるわけではありません。
つまり、夫婦2人分の老齢年金が、そのまま妻1人の年金になるわけではありません。
遺族年金以外にも受け取れるお金はある?
夫が亡くなった場合、遺族年金や生命保険金のほかにも、死亡退職金や埋葬料などを受け取れる場合があります。これらの制度は、それぞれ請求先や受給要件が異なります。したがって、亡くなった夫の勤務先や加入していた保険制度を確認し、受け取れる給付を見落とさないことが重要です。
生命保険金を生活費に充てる
夫が死亡保険に加入していた場合、保険金の受取人に指定された妻は、契約内容に応じた死亡保険金を受け取れます。
死亡保険金は、原則として指定された受取人の固有財産です。そのため、遺産分割の対象にならず、保険金の受取人が自由に使うことができます。したがって、受け取った保険金を生活費や教育費、住宅費などに使えます。ただし、自由に使えるからといって、保険金を受け取っても、すぐに全額を使わないことが大切です。
なお、受取った保険金は遺産分割の対象にはなりませんが、相続税の対象になる場合があるので注意が必要です。
生命保険については、以下の「生命保険は相続でどう役立つ?4つのメリットと相続税・遺産分割の注意点」も参照
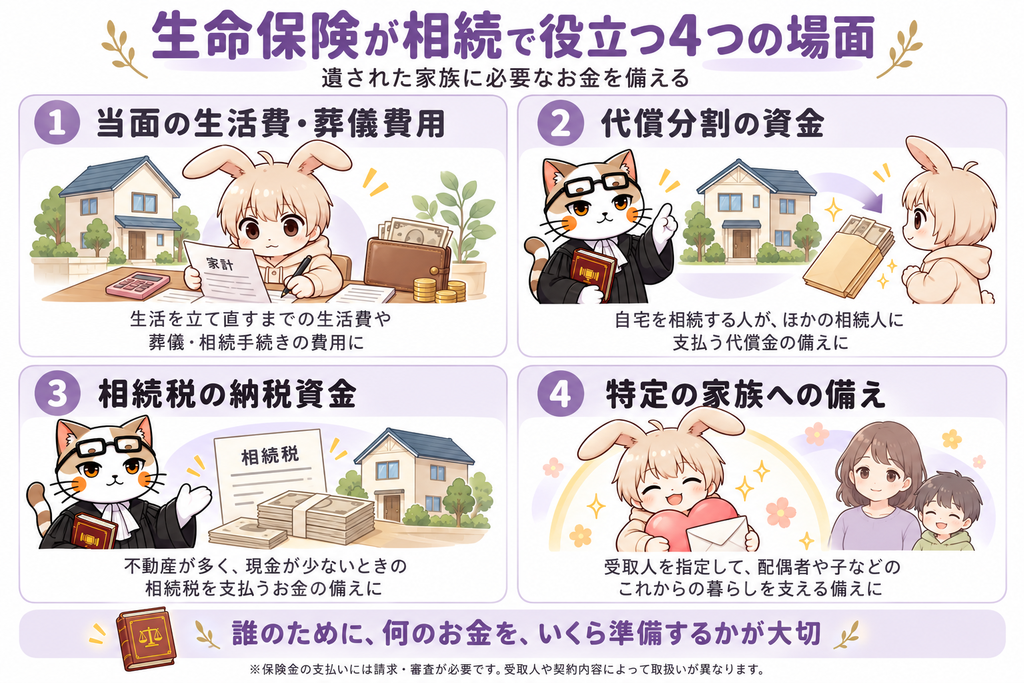
生命保険は相続でどう役立つ?4つのメリットと相続税・遺産分割の注意点
生命保険は相続時の生活費や葬儀費用、代償分割の資金、相続税の納税資金の確保に役立ちます。死亡保険金の非課税枠、遺産分割の対象になるか、受取人の指定で注意することなどを弁護士・FPの視点から解説します。
死亡退職金や会社からの弔慰金
夫が会社員だった場合、勤務先の就業規則や退職金規程などによって、死亡退職金や弔慰金、遺族見舞金などが支給される場合があります。
死亡退職金は、支給の確定時期などによって相続税の対象となります。相続人が取得した一定の死亡退職金には生命保険金と別枠で、非課税限度額が設けられています。
葬祭費・埋葬料などの給付金
夫が加入していた健康保険から葬儀・埋葬に関する給付金が支給されます。
協会けんぽは、被保険者が業務外の理由で亡くなった場合は、生計を維持されていた遺族に埋葬料として5万円が支給されます。
国民健康保険の場合は、市区町村ごとの葬祭費を確認する必要があります。
また、ひとり親となった家庭では児童扶養手当の対象になる場合があります。ただし、遺族年金との調整や所得制限があるため、併給できる金額は個別に確認する必要があります。
夫が亡くなると住宅ローンや住居費はどうなる?
夫が亡くなった後の生活費を考えるうえで、大きなポイントになるのが住宅ローンです。
団体信用生命保険があれば住宅ローンがなくなる場合がある
住宅ローンに団体信用生命保険(団信)が付いていれば、夫の死亡によって保険金から住宅ローンの残債が返済される場合があります。
たとえば、毎月10万円の住宅ローンを返済していた家庭で、その返済が不要になれば、年間120万円の支出が減ります。
ただし、すべての住宅ローンが死亡によってなくなるわけではありません。契約内容や団信の保障範囲を確認することが必要です。
団信の注意点
- 団信に加入しているか?
- 死亡が保障対象になっているか?
- ペアローン・連帯債務・連帯保証などの契約形態
- どの債務、どの部分が保障されるのか?
住宅ローンがなくなっても維持費は残る
住宅ローンが完済されても、住居費がゼロになるわけではありません。持家は、固定資産税、火災保険料、マンションの管理費・修繕積立金、修繕費などが必要です。
住宅ローンの返済がなくなった金額を、そのまま毎月の余剰資金として扱わずに、必要な維持費や将来の修繕費も見込んだうえで、生活費を試算する必要があります。
夫名義の家にそのまま住み続けられる?
夫名義の自宅に住んでいた場合、夫が亡くなっても、妻が必ずその家を出ていかなければならないわけではありません。
もっとも、自宅は相続財産になるため、他の相続人との関係を整理する必要があります。相続人が妻と子どもの場合、原則として妻と子どもが共同相続人となります。
妻が自宅の所有権を取得する方法のほか、一定の要件を満たせば、配偶者居住権を取得して住み続ける方法もあります。
配偶者居住権については、以下の記事参照
住み慣れた家で生活を続けながら、預貯金などの生活資金も確保できるよう、遺産分割の方法を検討することが重要です。
以下の「住宅ローンが残った家を相続したらどうなる?団信・返済義務・対処法を解説」も参照
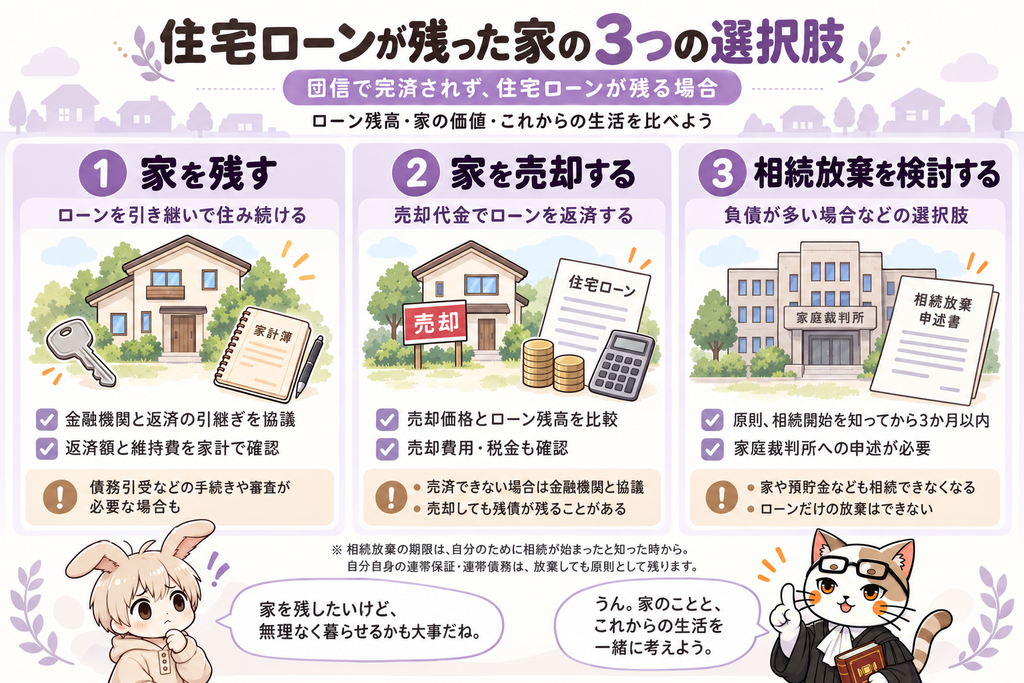
住宅ローンが残った家を相続したらどうなる?団信・返済義務・対処法を解説
住宅ローンが残った家を相続した場合、返済義務はどうなるのでしょうか?団体信用生命保険(団信)でローンがなくなるケース、相続人が返済するケース、家を残す・売却する方法、相続放棄の注意点を解説します。
夫の遺産を生活費に使ってもいい?
夫が亡くなった後、生活費が不足するような場合、遺産を生活費に使って問題ないのでしょうか?
夫の預貯金はすぐに引き出せる?
夫名義の預貯金は相続財産です。遺産分割の対象になります。そのため、妻が夫のキャッシュカードや暗証番号を知っていても、無断で引き出して生活費に使うのはNGです。
また、金融機関が死亡を把握すると、原則として口座からの払戻しが制限されます。
そこで、遺産分割前に、以下の上限の範囲内で、被相続人の預貯金口座からの払戻しを受けられる制度があります。それが、「遺産分割前の相続預金の払戻し制度」です。
詳しくは、以下の「遺産分割前の相続預金の払戻し制度」を参照
夫の遺産をすべて妻が相続できるわけではない
妻は、常に相続人になります。夫に子どもがいる場合、子どもも相続人になります。相続人が妻と子どもの場合、法定相続分は妻が2分の1、子ども全員で2分の1です。つまり、妻が夫の遺産をすべて相続できるわけではないのです。
もっとも、遺産分割は、相続人全員の合意があれば、法定相続分どおりに分ける必要はありません。妻の今後の生活保障を考慮して、妻が自宅や預貯金を多く取得する方法も考えられます。
なお、子どもが未成年の場合、妻と子どもが共同相続人となる遺産分割協議では、原則、子どものために家庭裁判所で特別代理人を選任する必要があります。
夫に借金がある場合は、相続放棄も検討する
亡くなった夫に借金などの債務がある場合は、債務も相続の対象になります。妻が、夫の借金を返済できない場合は、相続放棄を検討する必要があります。
注意が必要なのは、生活費が必要だからといって、夫の遺産に手を付けると、相続放棄ができない可能性があります。
相続放棄の詳細は、以下の記事参照
夫が亡くなった後の生活費をシミュレーション
以下のケースで、夫が亡くなった後の生活費をシミュレーションしてみましょう。
ケース①
- 夫:45歳・会社員
- 妻:42歳・パート勤務
- 子ども:10歳
- 夫の手取り収入:月30万円
- 妻の手取り収入:月10万円
- 児童手当:月1万円
- 現在の生活費:月35万円
- 住宅ローン返済額:月12万円(生活費に含む)
遺族厚生年金は、夫の加入記録から算定された額を年78万円(月額換算6万5,000円)と設定する
夫が亡くなる前の家計
| 収入等 | 月額 |
| 夫の給料 | 30万円 |
| 妻の給料 | 10万円 |
| 児童手当 | 1万円 |
| 収入合計 | 41万円 |
| 生活費 | 35万円 |
| 毎月の収支 | +6万円 |
夫婦共働きで、毎月6万円の余剰を貯蓄できていた家庭でした。
夫が亡くなった後の家計①
夫の死亡後、生活費が月35万円から31万円に減少したと仮定します。まずは、住宅ローンが残っている場合を考えてみましょう。
| 収入等 | 金額(月換算) |
| 妻の給料 | 10万円 |
| 遺族基礎年金 | 9万0,925円 |
| 遺族厚生年金 | 6万5,000円 |
| 児童手当 | 1万円 |
| 収入合計 | 26万5,925円 |
| 生活費 | 31万円 |
| 毎月の収支 | ▲4万4,075円 |
毎月4万4,075円、年間で52万8,900円も生活費が不足します。夫の死亡によって生活費が減少しても、遺族年金だけでは、収入減を補えない場合があります。
夫が亡くなった後の家計②
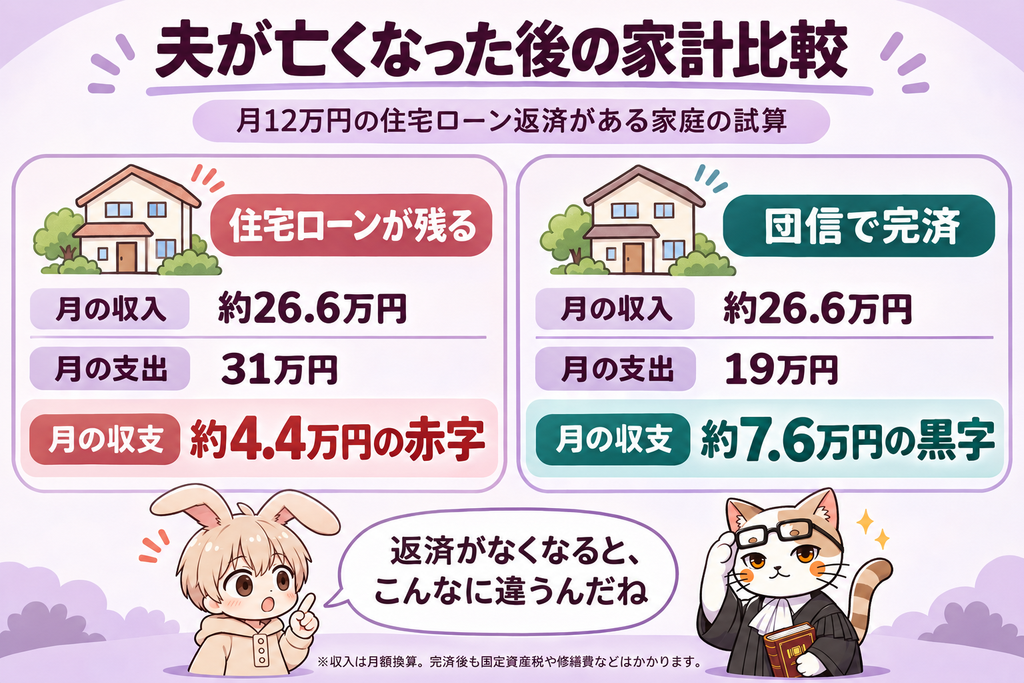
夫の死亡後、住宅ローンが団信で完済された場合を考えてみましょう。月12万円の返済が不要になるので、生活費は、31万円から19万円に減ります。
| 住宅ローンが残る | 団信で完済 | |
| 月額収入 | 26万5,925円 | 26万5,925円 |
| 月額支出 | 31万円 | 19万円 |
| 月額収支 | ▲4万4,075円 | +7万5,925円 |
住宅ローンが団体信用生命保険によって完済された場合、毎月約7万6,000円の黒字となります。このように、夫が亡くなった後の家計は、受け取れる遺族年金の額だけでなく、住宅ローンの有無によって大きく変わります。
夫の死亡後に生活を維持できるかを考える際には、遺族年金、生命保険金、住宅ローンなどを一体として確認することが重要です。
子どもの成長や老後まで考えた生活設計が必要
夫が亡くなった後、当面の生活費に困らないとしても、将来も安心して暮らしていけるか?は別問題です。
子どもが18歳になった後は遺族年金が減る
遺族基礎年金は、支給対象の子どもがいないと支給されません。ケース①でも、子どもが対象年齢を過ぎると、現在の制度を前提とした遺族基礎年金の年額約109万円は支給されません。
要するに、子どもが高校を卒業して大学に入学するタイミングで遺族基礎年金の支給がなくなるのです。大学進学によって、当然、収支が大きく変わります。
なお、妻が中高齢寡婦加算の要件を満たす場合には、その加算を受けられる可能性があります。ケース①では、妻は夫の死亡時に42歳なので、子どもが対象年齢を過ぎた後、中高齢寡婦加算の対象となり得えます。
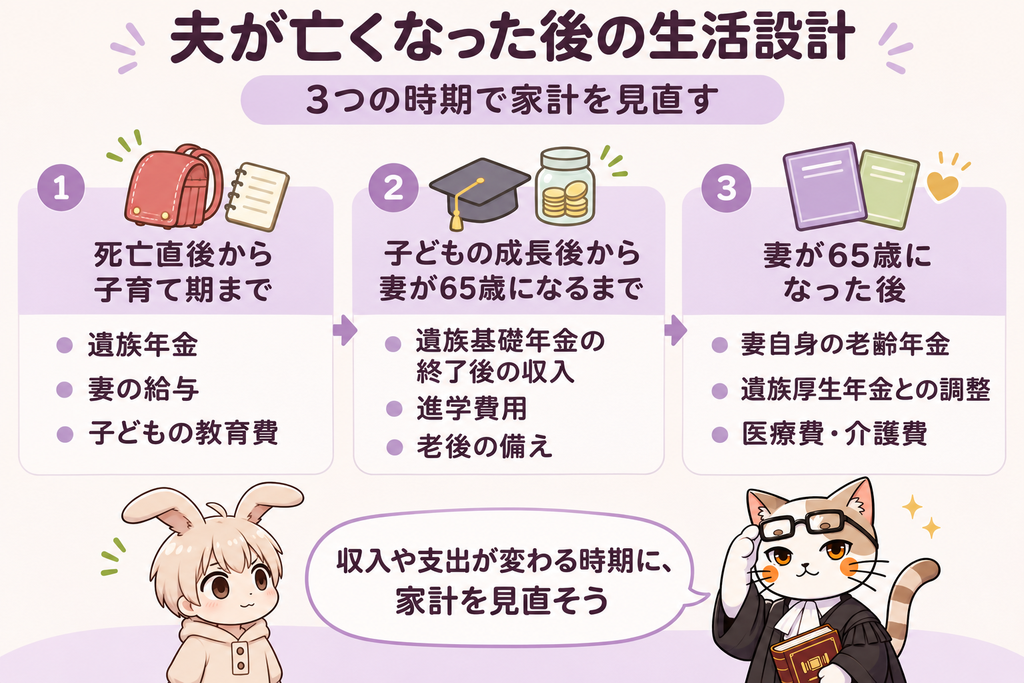
このように、支給額・収支は変わっていきます。したがって、今後の生活費のシミュレーションは、少なくとも以下の3段階に分けて考える必要があります。
夫の死亡直後から子どもが対象年齢を過ぎるまで
遺族基礎年金・遺族厚生年金、妻の就労収入、教育費を中心に考える。
子どもが成長してから妻が65歳になるまで
遺族基礎年金が終了した後の収入と、教育費・老後準備資金を確認する。
妻が65歳以降の老後生活
妻自身の老齢年金、遺族厚生年金との調整、医療費・介護費などを考える。
妻が65歳になると年金の仕組みが変わる
妻自身が65歳になると、自分の老齢基礎年金や老齢厚生年金を受給することになります。中高齢寡婦加算は、原則、65歳になるまでの加算です。そのため、65歳以降は、妻自身の老齢年金と遺族厚生年金の調整も考える必要があります。
生命保険金や相続した預貯金は「使う・残す」に分ける
生命保険金や相続した預貯金は、当面の生活費を補う大切な資金です。しかし、まとまったお金を受け取ったからといって、将来の生活まで保障されるわけではありません。
生活費の不足を補うお金、子どもの教育費、急な支出に備えるお金、老後に残すお金など、目的ごとに分けて考えることが大切です。
その上で、妻自身の働き方や年金収入、今後必要になる支出を見据えながら、無理のない資金計画を立てることが必要です。
夫が亡くなった後、生活費のためにまず何をすればいい?
夫が亡くなった直後は、葬儀や行政手続きなど、さまざまな対応が必要になります。その一方で、毎月の生活費や住宅ローンの支払いは続いていきます。
全ての手続きを一度に終わらせようとする必要はありません。まずは、当面の生活費を確保し、遺族年金や生命保険などの請求を進めながら、相続財産と債務の状況を整理していくことが大切です。
①まずは当面の生活費を確保する
夫の死亡直後は、遺族年金や生命保険金がすぐに入金されるとは限らりません。当面の生活費を確保するため、以下のような事項を確認しましょう。
- 妻自身の預貯金
- 家計口座の残高と引落し予定
- 死亡保険金の有無と請求手続き
- 遺族年金の受給見込み
- 勤務先からの給付金
- 当面の支出と支払期限
②遺族年金・生命保険・住宅ローンの手続きを進める
遺族年金を受給するには、請求手続きが必要です。遺族厚生年金の請求は、年金事務所や街角の年金相談センターで行います。なお、遺族基礎年金のみの請求は、市区町村窓口が提出先となる場合があります。
また、夫が加入していた団信については、借入先の金融機関などへ死亡の連絡をして確認しましょう。
このほか、妻と子どもが夫の健康保険の被扶養者だった場合には、新たな健康保険の加入手続きも必要です。
③相続財産と借金を調べる
最後に、生活資金に関係する相続手続きを整理しましょう。預貯金、株式、不動産、生命保険などの資産だけでなく、住宅ローンやその他の借入金も確認しましょう。
借金が多い場合、相続放棄を検討することになります。
なお、相続税の申告が必要な場合は、原則として死亡を知った日の翌日から10か月以内という期限にも注意が必要です。
よくある質問Q&A
-
専業主婦は、夫が亡くなった後に遺族年金をもらえますか?
ウサラ 専業主婦は、夫が亡くなった後に遺族年金をもらえるの?
-
にゃソラ 専業主婦かどうかで遺族年金の支給の有無が決まるわけじゃないよ。
専業主婦かどうかだけで遺族年金の支給の可否が決まるわけではありません。
亡くなった夫の年金加入状況、子どもの有無、妻の年齢、生計維持関係などの要件によって判断されます。
-
妻が働いていても遺族年金を受け取れますか?
ウサラ 妻が働いていても遺族年金を受け取れる?
-
にゃソラ 働いていても、一定の要件を満たせば遺族年金を受給できるよ。
妻が働いていても、一定の要件を満たせば遺族年金を受給できます。現行制度の生計維持要件では、原則として年収850万円未満などの収入要件があります。
-
遺族年金に税金はかかりますか?
ウサラ 遺族年金に税金はかかる?
-
にゃソラ 遺族年金に税金はかからないよ。
国民年金法や厚生年金保険法に基づく遺族年金は、原則として所得税も相続税も課税されません。
-
夫が亡くなって生活費が足りない場合、夫の預貯金を使っても大丈夫ですか?
ウサラ 夫が亡くなって生活費が足りない場合、夫の預貯金を使ってもいい?
-
にゃソラ 原則、まず、他の相続人と遺産分割をする必要があるよ。
夫の預貯金は相続財産になるため、他の相続人と遺産分割を行う必要があります。
遺産分割前の預貯金払戻し制度を利用できる場合もあるので、勝手に引き出さず、適切な手続きを確認することが重要です。
夫が亡くなった後の生活費は、収入と支出の両方から考える
夫が亡くなると、これまで家計を支えていた収入がなくなり、残された妻や子どもの生活は大きく変わります。
しかし、一定の要件を満たせば遺族年金を受け取ることができ、生命保険金や死亡退職金などが生活を支える資金になる場合もあります。
また、住宅ローンが団体信用生命保険によって完済されれば、毎月の住居費が軽くなることもあります。
重要なのは、受け取れるお金だけでなく、今後必要になる生活費を合わせて考えることです。さらに、子どもの成長や妻自身の老後によって、必要な生活費や年金収入は変化します。そのため、当面の生活費だけでなく、将来の収支も見据えた資金計画を立てることが大切です。
一方、夫の預貯金や不動産を生活費に充てる場合には、遺産分割や相続債務など、法律上の問題にも注意する必要があります。
夫が亡くなった後の生活や相続について不安がある場合は、弁護士などの専門家に相談しながら、一つずつ整理していきましょう。
夫が亡くなったら収入がなくなることばかり心配してたけど、遺族年金や生命保険、住宅ローンのことも考える必要があるんだね。
そうだね。今の生活費だけじゃなくて、子どもの将来や自分の老後まで考えることが大切なんだ。
でも、夫の預貯金を使うときには、相続の手続きにも気をつけないといけないんだね。
ん。生活費の不安と相続の問題が重なっているときは、一人で悩まずに弁護士に相談してみてね。
事前予約で夜間・土日祝日の相談も可能です06-6195-6503受付時間 9:00-18:00 [ 土・日・祝日除く ]
相続の相談の申込みはこちら お気軽にお問い合わせください。